
 搜索

过去两个月,Personal Agent赛道迅速升温。Meta、OpenAI、Anthropic等海外公司,阿里、腾讯等国内大厂相继推出产品,争夺下一代消费决策入口。
在这场风口角逐中,小红书也频频被提起。原因不难理解:经过多年积累,小红书沉淀了大量真实的生活经验,许多用户找餐厅、挑商品、规划旅行时,都会先来这里看看。外界普遍认为,小红书拥有做Personal Agent的内容富矿,下场似乎水到渠成。
然而,小红书并没有急于入局,目前AI布局主要集中在站内助手
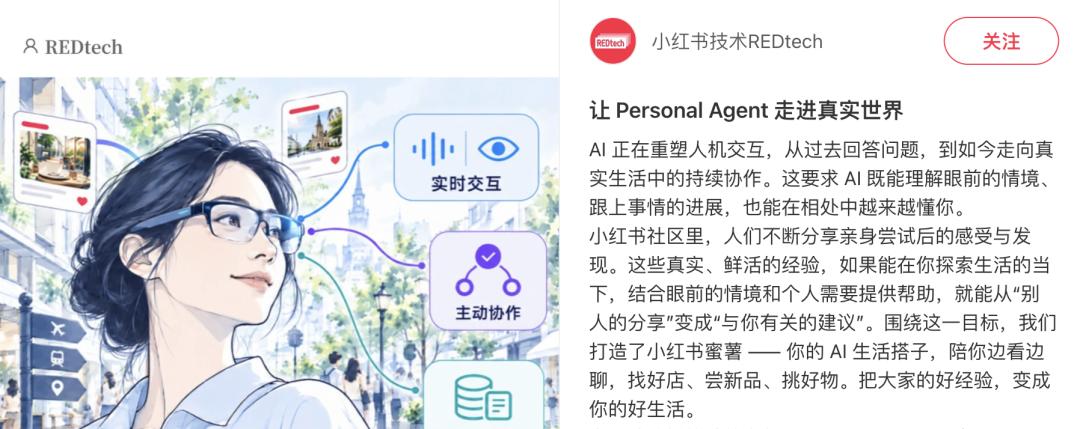
如今,这一局面正在悄然改变。日前,小红书技术REDtech发布文章,在官宣了小红书蜜薯的同时,直接使用了“Personal Agent”的表述,并将长期愿景描述为“持续服务个人的Personal OS”。Rokid也在近期的新品发布会上确认,用户可以通过Rokid AI眼镜使用小红书蜜薯找店铺、挑商品。
这一次,小红书的Agent走出了自家App,借助智能眼镜进入线下生活场景,不再只是等待用户提问,还能在任务过程中持续获取现场信息,根据环境变化适时给出建议。
与大厂纷纷推出独立Agent应用不同,小红书选择先借助一副眼镜,把Agent带进真实世界。这既体现了它对自身优势的判断,也让外界看到了它在Personal Agent竞争中亟待补齐的短板。
从
01
边看边聊激活社区经验
但眼镜只是技术试验场
先看小红书给蜜薯的定位:“AI生活搭子”。REDtech列举了四类日常场景:在陌生城市找本地人爱去的小店、对着菜单商量怎么点;比较两件商品的真实使用体验;了解新品饮料的尝鲜评价;根据近期笔记寻找周末的展览和市集。
这些场景的共同点是:用户要的不是一条搜索结果,而是“此时、此地、此事”的判断。这也是蜜薯选择智能眼镜这个小众载体的原因——让社区里沉淀的生活经验与真实场景发生联系。
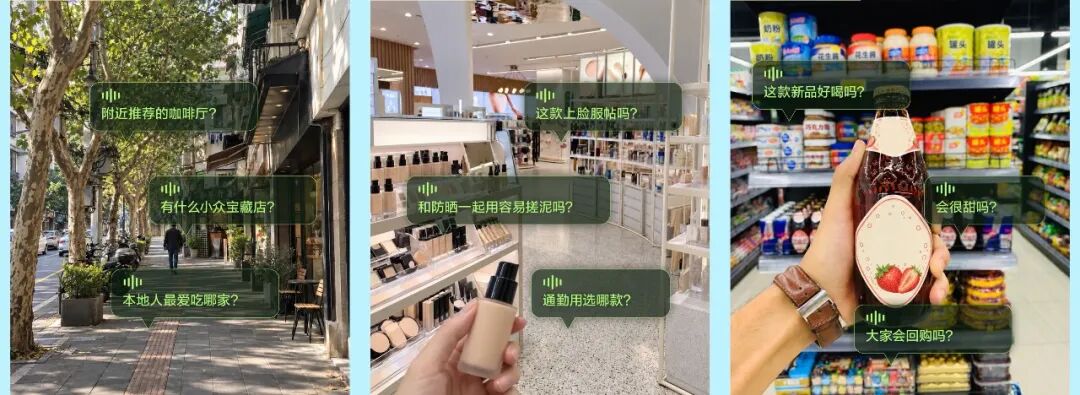
过去,用户想找一家餐厅,需要打开小红书搜索、浏览笔记,根据自己的需求一一筛选。即便AI能总结攻略,用户仍然要主动描述问题、补充现场信息。智能眼镜改变了这个过程。
以“吃什么”为例,用户看到一家餐厅时,问一句“这家怎么样”,蜜薯便结合眼镜拍摄的店铺画面和社区经验进行判断。进店后,用户将镜头转向菜单,补充“我们有5个人,想尝特色,也要照顾口味和分量”,随着用户翻看菜单,蜜薯持续识别新出现的菜品,并结合此前的要求进行比较,在合适的时机给出点菜搭配建议。
小红书将这种随任务推进、按需获取现场信息的方式称为“渐进式感知”。实时多模态全双工负责边看边聊,Proactive延续任务、判断主动回应的时机,Memory则在后台积累个人背景,供后续交互调用。
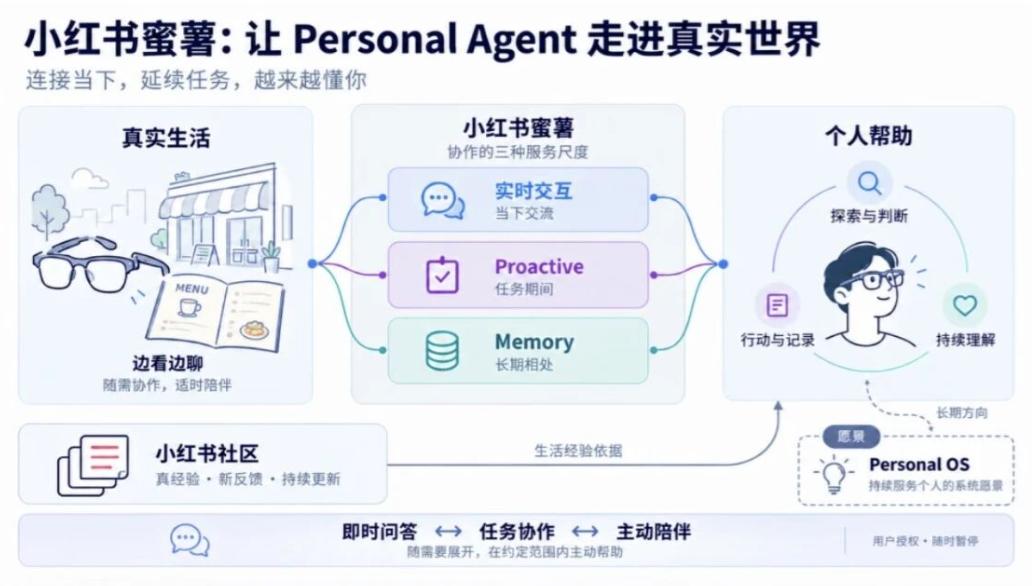
这种现场感知,在一定程度上弥补了小红书缺少消费数据的短板。它虽然拿不到用户的历史订单,却可以感知用户眼前的场景和即时需求,获得更贴近消费决策现场的信息。
不过,技术上能够实现,并不意味着眼镜能成为大众级AI入口。IDC数据显示,2025年中国智能眼镜出货量为246万台,同比增长87.1%,2026年预计将突破491.5万台,但与智能手机的规模相比,仍然是一个小众市场。
IDC另一份报告也提到,2025年支持大模型语音助手的产品已占中国智能眼镜市场的50.5%,但多数AI功能仍停留在问答、翻译等通用场景,尚未形成真正驱动用户长期使用的核心价值。
用户还没有养成戴眼镜做消费决策的习惯。对小红书而言,智能眼镜更像一个技术验证场,用第一视角交互打磨实时多模态、主动服务和长期记忆这些关键能力。
要真正规模化,入口最终还得回到更普及、更高频的手机上。行业也已经出现这样的迹象。10月31日,苹果与阿里宣布
蜜薯在眼镜上验证的“边看边聊”,迁移到手机上几乎没有技术障碍。文章也描绘过这样的图景:用户在手机上规划复杂任务,戴上眼镜获得现场帮助,结束后再回顾和整理经历。
小红书从眼镜起步,目标显然不止于眼镜。
02
坐拥生活决策“品味数据”
但缺能办事的“手脚”
蜜薯并不是孤立的实验。过去半年,小红书在AI上的动作比外界想象的密集。
4月,小红书把人文智能实验室Hi Lab升级为AI一级部门Dots。10月16日,小红书又发布全员信,宣布把Dots与公司核心基础设施团队打通——半年内第二次对AI组织架构做重大调整。
全员信中,有一句话很能说明小红书的自我定位:技术价值不在于模型能力、算力规模的比拼,而在于模型与真实应用的深度融合。
9月,站内AI搜索产品“问一问”并入
小红书之所以选择这条路线,靠的是长期积累的内容资产——业内常称之为“品味数据”。它来自用户的真实体验,包含个人偏好、消费评价和具体场景中的主观判断,分散在海量笔记与评论中。
这也是Muse、灵光等Personal Agent的能力边界:它们可以执行具体任务,却未必具备理解用户偏好、辅助消费决策所需的经验积累。
而小红书已经开始将其转化为具体的产品能力。如今,搜索“蓝牙耳机推荐”,最先看到的已经是AI整理的商品清单,标注参考了数千人的真实经验,点进去就能直达商品页面。社区内容由此从供用户浏览的笔记,变成了可以直接参与消费决策的依据。
不过,推荐只是Personal Agent能力的一部分。随着赛道升温,比拼的焦点正在从“谁的推荐更准”,转向“谁能把事情办完”。
对照这些产品,小红书的能力边界就比较清楚了:它能告诉用户选择哪家餐厅,却未必能替用户取号、下单、核销团购。社区擅长发现需求、提供决策参考,但从推荐到交易,再到后续履约,还有很长一段距离。
这并不是小红书第一次面对这个问题。早期,小红书做过自营跨境电商“福利社”,也尝试过淘宝外链导购,随后逐渐转向以买手、第三方商家为核心的平台电商。2025、2026年小红书又先后与淘宝天猫、京东、美团推出“红猫计划”、“红京计划”和“红美计划”,尝试将社区种草与外部平台的交易、即时零售服务进一步打通。
几轮调整背后,始终是同一个难题:小红书能够创造消费需求,却不一定掌握最终的交易和履约。用户在社区里被种草,最后在其他平台下单,消费体验也很难回流。
进入Agent时代,这个问题会更加突出。面对这一短板,除了借助眼镜、摄像头和独立应用继续拓展自有入口,小红书还需要探索与外部商业生态的连接。
内容层面,小红书可以为第三方Agent提供一个经过授权的调用入口。外部Agent提出具体问题后,小红书根据权限提供相关笔记摘要、用户评价和原文链接,而不是直接开放全部社区内容。这样既能让外部Agent获取小红书的真实经验,也可以对内容调用范围和使用方式保留控制权。
履约层面,小红书并不缺少合作经验。过去一年,从“红猫计划”“红京计划”到“红美计划”,小红书已经形成了“内容种草—平台承接—数据回流”的合作模式,通过向外部平台导流,将社区流量转化为商业收益。
但进入Agent时代,这套“卖流量”的生意也会发生变化。一笔交易可能由多篇笔记提供决策依据,小红书负责提供社区经验,Agent负责筛选推荐,外部平台完成交易履约。各方贡献难以通过点击归因衡量,小红书、合作平台和创作者需要重新协商分成机制。
更重要的是,阿里、美团等并不缺少消费数据和用户行为记录,Agent可以进一步挖掘、激活这些数据,将其转化为理解用户偏好、辅助消费决策的能力,逐步削弱小红书的价值。在发展Agent的过程中,它们可能更倾向于打通内部闭环,而非向小红书开放更深层的交易能力。
未来,Personal Agent的竞争很可能不再是单个产品之间的较量,而是平台生态之间的竞争。小红书则需要找到自己的生态位置:既让社区经验成为Agent不可替代的决策依据,也让这些推荐能够顺畅地进入后续服务。
否则,即便拥有独特的内容优势,蜜薯也可能停留在一个更方便的生活攻略助手,难以成长为真正能替用户持续办事的Personal Agent。
03
Agent拿走答案之后
如何留住活人创作者?
无论是自己做Personal Agent,还是向外部Agent开放内容,小红书都绕不开一个问题:当AI越来越擅长直接提取和总结社区经验,原本依靠用户浏览、互动和分享运转的内容生态,会发生什么变化?
近期,有创作者在小红书发帖谈到,过去研究一道菜的做法,自己需要翻看各种笔记、总结经验,相关笔记也因此获得不少浏览。现在,
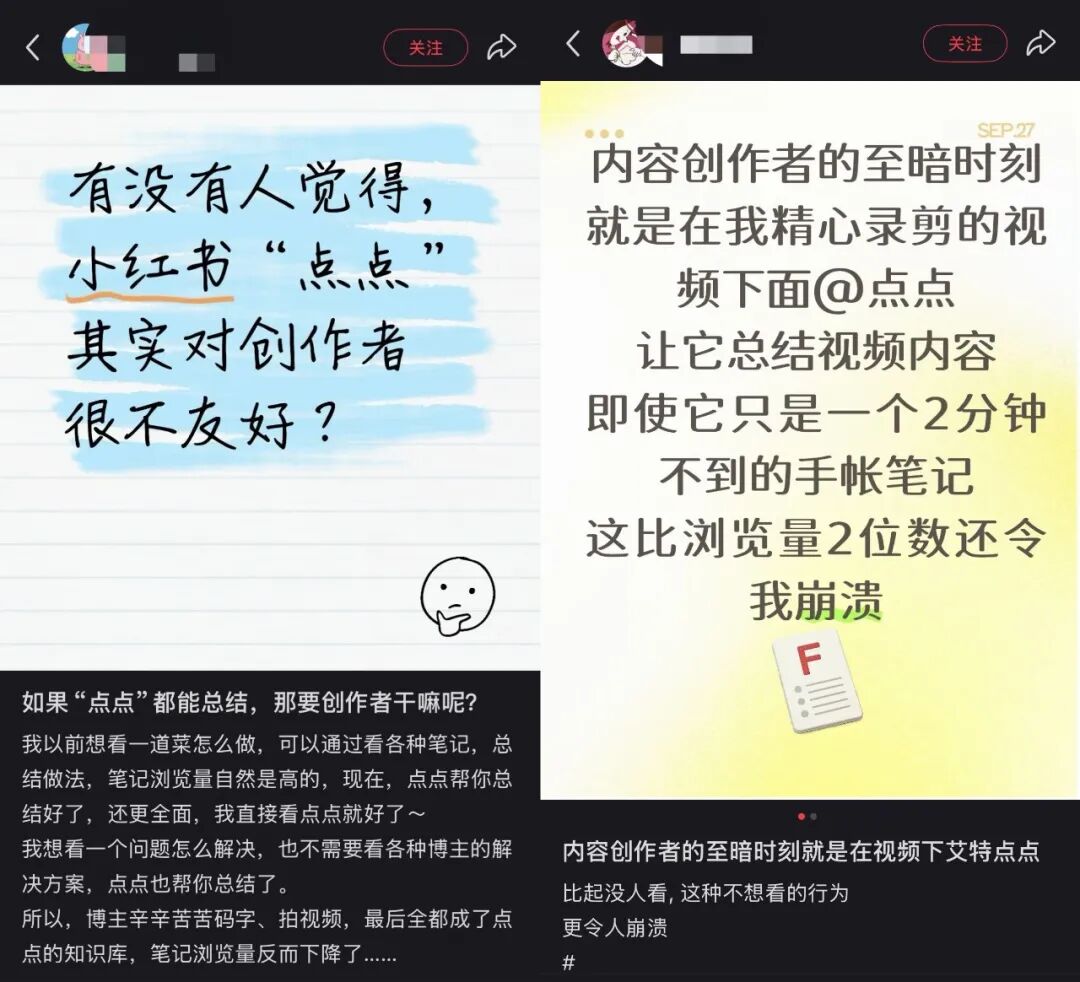
类似的讨论也出现在评论区。有读者担心,从小红书转向
这些反馈反映出
到了Personal Agent时代,这种影响还可能进一步放大。Agent不仅能总结笔记,还可以根据用户需求完成信息比较、商品筛选和消费推荐,用户与原笔记、原作者接触的机会可能随之减少。问题关键在于,AI能否在直接提供答案的同时,让用户与内容、创作者继续产生联系。
对小红书而言,社区经验是Personal Agent最重要的竞争优势之一,但这份优势并非凭空产生,而是来自普通用户长期、持续的内容分享。如果AI不断从社区获取经验,却逐渐削弱创作者分享的动力,最终受到影响的仍然是小红书自身的内容资产。
从这个角度看,小红书面临的挑战已经不只是能否做出一款好用的Personal Agent,还包括如何在AI提高内容使用效率的同时,维持社区持续生产真实经验的能力。
毕竟,Agent可以越来越擅长整理答案,但它所依赖的生活经验,仍然需要有人愿意分享。