
 搜索

1.长鑫技术新突破:4F²架构产品预计年底亮相
2.美国对多家中国企业发起337调查,涉立讯精密、富士康等
3.英飞凌收购AI电源管理芯片公司C2i半导体
4.英特尔、SK海力士接连落子,美国中西部能否成为下一个芯片产业中心?
5.英伟达拟收购开源创企Reflection AI
6.三星拟退出自研汽车应用处理器业务,聚焦高利润芯片
7.美国佛罗里达州起诉TP-Link公司
1.长鑫技术新突破:4F²架构产品预计年底亮相
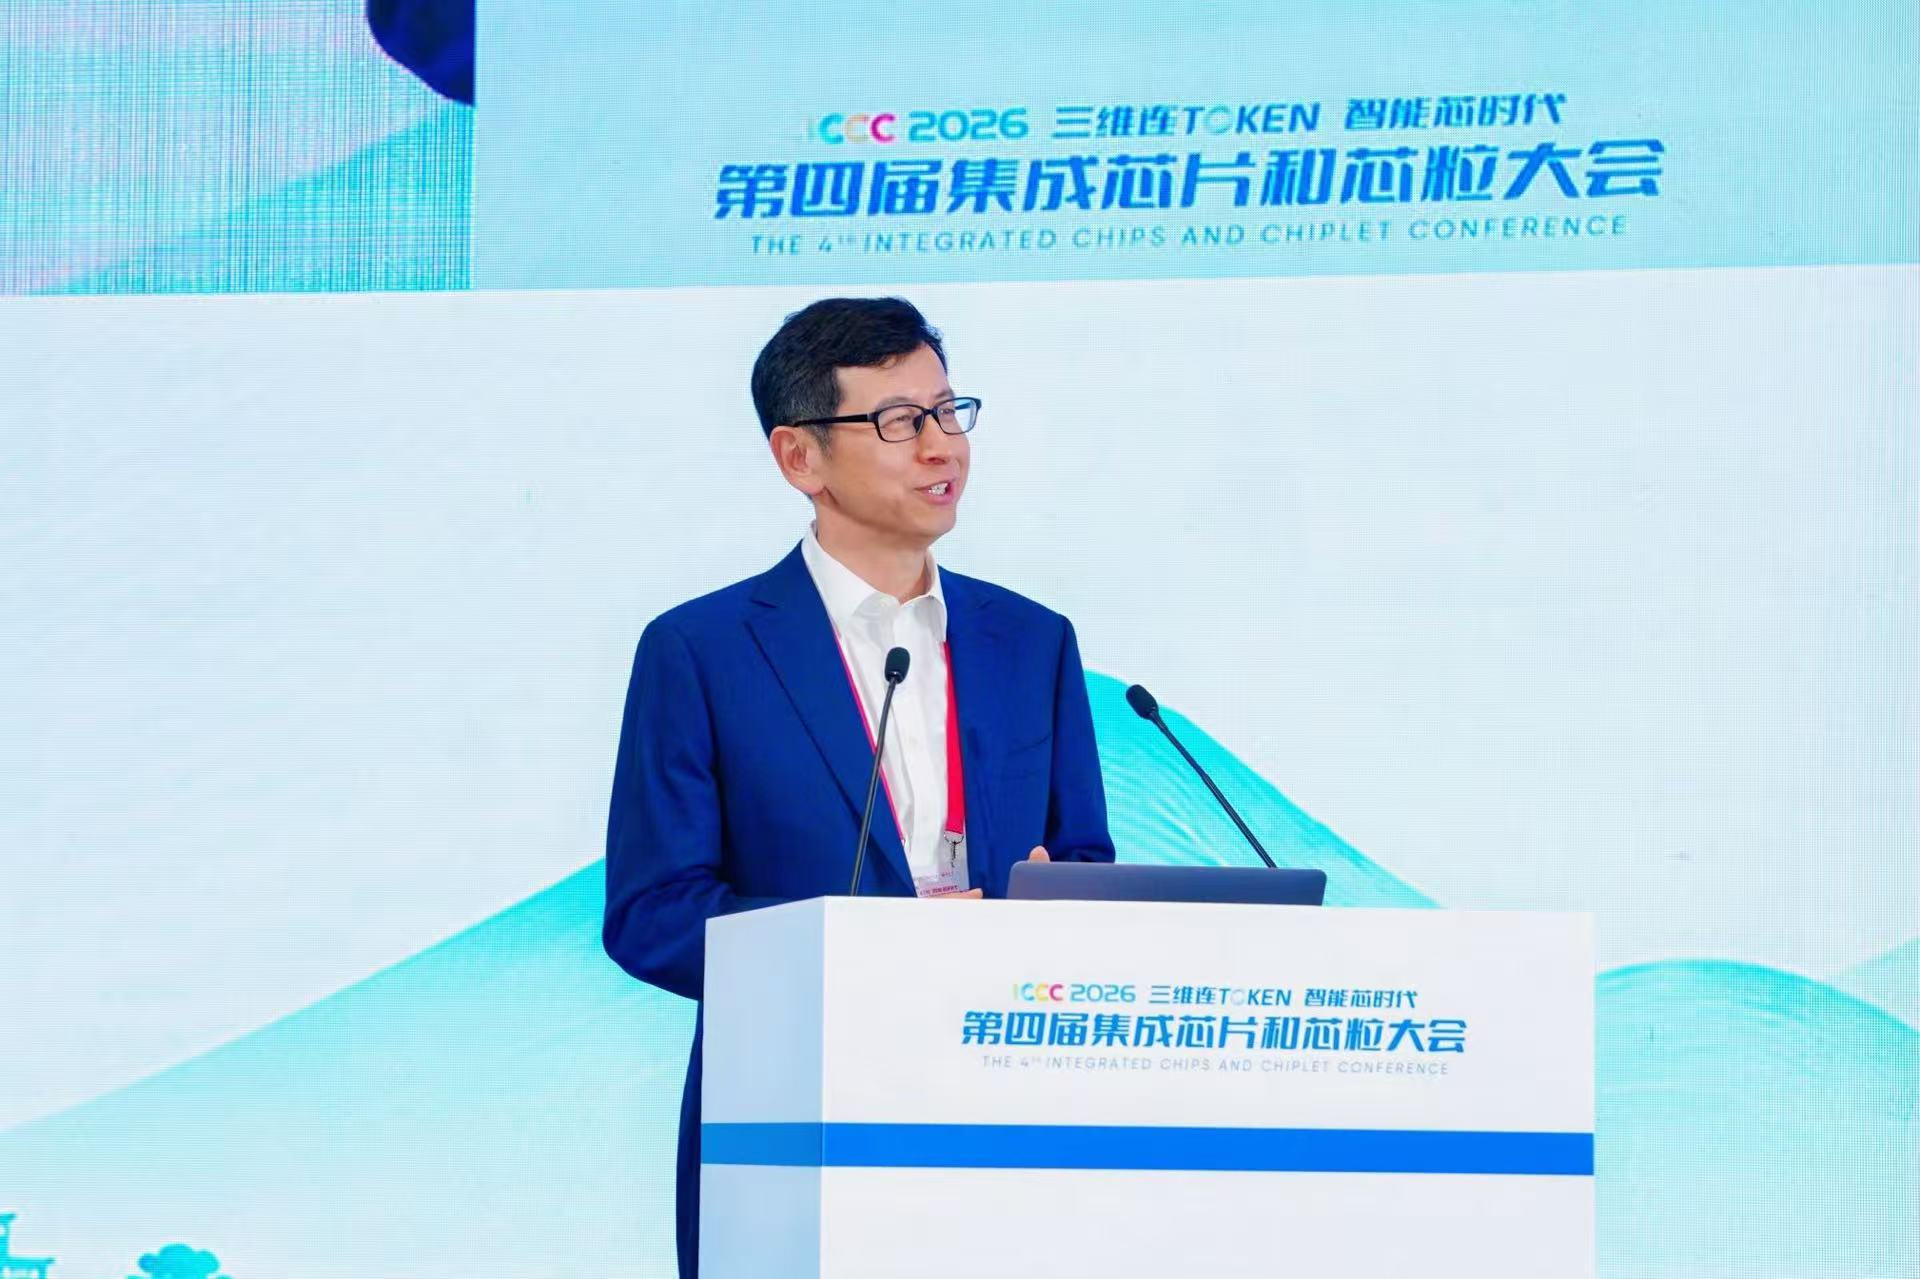
长鑫存储4F² DRAM架构研发近期取得关键进展。该公司总裁曹堪宇博士在第四届集成芯片和芯粒大会上发表演讲,全面介绍了长鑫存储在DRAM器件、4F²架构及混合键合等方向的技术探索与积累,并官宣预计年底将推出融合了上述先进技术的新一代DDR5 RDIMM产品。
据曹堪宇博士介绍,长鑫自成立以来就启动了4F²的研究和专利布局,公开专利族超300件,数量领先海内外厂商。长鑫在2021年发布了大陆首篇4F²架构相关的论文,并在2023年、2025年的两篇论文中分享了在该架构上的研发进展。
VSG晶体管:提升存储密度与稳定性的底层创新
在演讲中,曹堪宇博士详细介绍了DRAM的技术发展演进,剖析了6F²和4F²架构的工艺挑战。他表示,长鑫的4F²架构,最核心的特色是在DRAM存储阵列晶体管上的创新,即自研的VSG(Vertical Surrounding Gate)晶体管。VSG晶体管采用了垂直包围沟道结构,能实现更强栅控,解决漏电与短沟道效应痛点,同时竖立的晶体管也助力面积微缩,提升存储密度。
短沟道效应是传统水平结构晶体管随制程微缩必然出现的问题,会导致器件阈值电压漂移、性能不稳定;而漏电问题对DRAM的影响则更为核心:DRAM的存储单元依靠电容存储的电荷多少来区分逻辑“1”和“0”,电容能否留住电荷直接决定了DRAM能不能正常工作。如果漏电过高,电容的电荷会快速流失,还没到定期刷新的时间点,电荷就已经少到无法被正确识别,会直接出现数据错误,甚至引发系统崩溃。为了缓解漏电,行业常规做法是提高数据刷新频率,频繁给电容补充电荷,但刷新操作本身会额外消耗功耗,还会挤占内存读写带宽,拖慢响应速度,反而拉低了内存的整体性能功耗比。
目前DRAM行业内主流的架构是6F²架构。6F² 是衡量 DRAM存储单元面积的一个核心指标。在DRAM芯片设计中,一个存储单元通常由一个晶体管(1T)和一个电容器(1C)组成。F(最小特征尺寸)代表晶圆制造工艺中光刻技术能实现的最小线宽或间距。4F² 意味着每个单元仅占 4 倍最小特征尺寸的平方,因此单位面积内的晶体管数量会增多,实现了存储密度的提升。
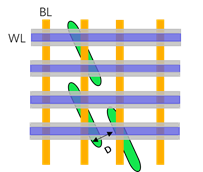
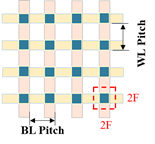
从 6F² 到 4F² 的跨越,本质上是晶体管沟道方向从水平布局向竖立布局的根本性变革。这意味着6F²时代的设计和工艺流程无法完全复用,需要整合新一套的工艺流程。据悉,研发过程中,长鑫存储对多项核心工艺流程展开了深度技术探索与突破,全面优化涵盖字线金属化、位线成型以及结激活等关键工艺,以实现最优的性能与功耗比。
晶圆级封装:解放DRAM与CMOS的性能潜力
垂直晶体管的研究从1980年代就已出现。但早期4F²还是聚焦2D维度晶体管变革,存储阵列区域与外围逻辑电路区域的制造工艺绑定在同一套光刻和掺杂条件中,高频信号路径上的位线晶体管(CBL晶体管)因为被迫与存储阵列共享相同的工艺,导致其响应速度迟缓、寄生电阻偏高。由于工艺难度大,性能又无法超过6F²架构的产品,业内针对该方向的技术探索一度搁浅。
随着6F²架构的微缩难度越来越大,4F²架构再度成为业内积极探索的方向。最大的变化就是在于将DRAM与CMOS的工艺解耦,再通过晶圆级混合键合的方式实现高速互联。这是DRAM技术从二维缩放迈向三维集成的一个关键转折点。它破除了传统一体化制造中长期存在的工艺瓶颈,允许独立地优化逻辑性能和存储单元的密度与可靠性。
据悉,长鑫自2019年开始推进混合键合相关技术的独立自主研发,目前已公开的专利数量已经是全球前十水平。2025年长鑫在IEDM发表论文,介绍了多层水平单元堆叠DRAM架构研发成果,这是长鑫首次在12英寸晶圆平台上完成DRAM和CMOS晶圆级键合的实验验证。
产品落地:DDR5 RDIMM的技术挑战
此次演讲未提及长鑫即将推出的DDR5 RDIMM的规格信息和发布时间。然而,DDR5 RDIMM作为服务器市场的主流配置,其应用环境对产品的性能指标、运行稳定性及兼容性提出了极高要求。长鑫将4F²架构的首代产品定为DDR5 RDIMM,将直面服务器内存领域极高的技术与工程壁垒。
与消费级低功耗内存产品不同,DDR5 RDIMM的技术难度在于,它面对的是一套完全不同的“生存法则”:必须支持服务器7×24小时不间断运行,能经受带电热插拔的电压冲击;必须与不同厂商、不同代际的CPU和主板完成数百项严苛的兼容性测试;更要高速传输时,确保信号在较长的模组走线上不衰减、不误码。可以说,消费级内存追求的是“跑得快”,而服务器级RDIMM追求的则是“一直跑、不出错、在哪里都能跑”。每一项要求,都是对技术能力的极限考验。
随着长鑫存储长期的技术沉淀逐步转化为实际落地的产品,其在器件与基础架构上的前瞻性布局正愈发清晰。目前,长鑫在核心架构上已具备与海外友商同台竞技的实力。更重要的是,新架构也将带来从设计、工艺、设备、材料等多个环节的协同创新,带动国产存储产业链变革。新的集成方式,不仅服务于当下,更为未来衍生出更多前沿存储产品提供了广阔的创新空间。
2.美国对多家中国企业发起337调查,涉立讯精密、富士康等
当地时间10月9日,美国国际贸易委员会(USITC)发布公告,正式启动对“特定垂直电力传输系统、其组件及含有该系统的计算系统”的337调查。
调查产品范围包括:垂直电力传输系统及其组件,用于数据中心服务器、人工智能和云计算系统,为人工智能(AI)加速器、张量处理单元(TPU)、图形处理单元(GPU)和中央处理单元(CPU)供电,以及含有上述系统的计算系统。涉案产品美国海关编码包括8501、8504系列、8542等,覆盖电源转换器、集成电路相关产品。
2026年9月9日,美国Vicor Corporation of Andover, Massachusetts向美国ITC提出337立案调查申请,主张对美出口、在美进口和在美销售的该产品违反了美国337条款(侵权美国注册专利号10,903,734),请求美国ITC发布有限排除令、禁止令。
中国台湾地区Delta Electronics, Inc., Taipei, Taiwan、美国Delta Electronics (Americas) Ltd., Fremont, California、美国DET Logistics (USA) Corporation, Fremont, California、德国Infineon Technologies AG, Munich, Germany、中国广东Luxshare Precision Industry Co., Ltd., Dongguan, China立讯精密工业股份有限公司、中国广东Dongguan Luxshare Technology Co., Ltd. a/k/a Luxshare-Tech, Dongguan, China东莞立讯精密工业股份有限公司、美国Monolithic Power Systems, Inc., Kirkland, Washington、中国四川Chengdu Monolithic Power Systems Co., Ltd., Chengdu, China成都芯源系统有限公司、中国上海MPS International (Shanghai) Ltd., Shanghai, China芯源信息咨询(上海)有限公司、美国Flex Ltd., Austin, Texas、加拿大Celestica Inc., Toronto, Canada、中国台湾地区Quanta Computer Inc., Taoyuan City, Taiwan、中国台湾地区Quanta Cloud Technology Inc., Taoyuan City, Taiwan、美国Quanta Cloud Technology USA LLC, San Jose, California、美国Quanta Computer USA Inc., Fremont, California、中国台湾地区Hon Hai Precision Industry Co. Ltd. (d/b/a Foxconn), New Taipei City, Taiwan、中国广东Foxconn Industrial Internet Co. Ltd. , Shenzhen, China富士康工业互联网股份有限公司、美国FII USA Inc. (a/k/a Foxconn Industrial Internet USA Inc.) Milwaukee, Wisconsin、中国台湾地区Ingrasys Technology Inc., Taoyuan City, Taiwan、美国Ingrasys Technology USA Inc., San Jose, California为列名被告。
3.英飞凌收购AI电源管理芯片公司C2i半导体
英飞凌科技已完成对位于班加罗尔的C2i半导体公司的收购,但收购财务条款未予披露。此次收购为其带来了面向AI数据中心和高性能计算系统的数字电源控制技术。此次交易将C2i的工程团队纳入英飞凌电源系统事业部,并扩大了这家芯片制造商在印度的研发实力。
此次收购凸显了电源管理日益增长的重要性,因为AI处理器不断提高服务器的功率密度和瞬态响应要求。这也表明供应商如何将宽禁带功率器件与数字控制和软件相结合,以解决从电网到处理器的电源输送问题。
C2i半导体专注于软件定义多相控制器、智能功率级和系统级电源架构。英飞凌计划将这些能力与其现有的硅、碳化硅(SiC)和氮化镓(GaN)功率半导体产品组合相结合。
软件定义电源利用数字控制和算法以及功率半导体,实时调整转换和调节。这在人工智能服务器中变得日益重要,因为处理器会产生巨大且快速变化的功率需求。
该方法旨在提高效率、降低功率损耗,并使电源系统能够在保持稳定性的同时,更精确地响应突发的负载变化。
英飞凌表示,此次收购增强了其开发涵盖从电网到处理器核心完整路径的电源架构的能力。合并后的团队还将致力于垂直供电技术和未来的基板集成电压调节器(SIVR)的研发。
此类架构旨在将电压调节功能更靠近功耗较高的处理器,从而满足未来人工智能加速器对更高电流和更严格效率的要求。
此次交易还扩大了英飞凌在班加罗尔的工程运营规模。该公司将班加罗尔视为数字电源技术的重要研发基地。英飞凌目前在印度拥有约2800名员工。(校对/张杰)
4.英特尔、SK海力士接连落子,美国中西部能否成为下一个芯片产业中心?
美国半导体产业长期集中于少数技术和制造中心。如今,晶圆制造、先进封装、材料及量子技术领域的新投资,正推动产业版图向中西部延伸。
这一地区拥有大学和研究机构、制造业基础、工程人才及物流条件。过去几年,英特尔在俄亥俄州建设晶圆厂,SK海力士在印第安纳州布局高带宽内存(HBM)先进封装,芝加哥则围绕量子技术建设新园区。大型项目带动供应链企业、创业团队和政府支持机构汇聚,“硅心地带”(Silicon Heartland)的轮廓逐渐清晰。
但项目落地只是第一步。中西部能否形成持续运转的半导体产业中心,还取决于人才培养、供应链衔接,以及公共投资结束后私人资本能否持续投入。
中西部并不缺少制造经验。它面临的关键问题,是如何将已有的工业能力、科研资源和人才连接起来,形成覆盖研发、生产和应用的半导体生态。
中西部微电子联盟(MMEC)首席执行官马特·卡斯托(Matt Casto)认为,当地正在由传统制造业中心,向以技术为基础的“硅心地带”转型。俄亥俄州哥伦布市以北的新晶圆厂、材料企业,以及覆盖水处理和半导体设备等环节的供应商,为这一转型提供了基础。接下来,区域内各项能力能否有效衔接,人才队伍能否跟上产业需求,将更加重要。
新思科技(Synopsys)客户管理负责人克里斯托弗·萨洛莫内(Christopher Salomone)指出,中西部的特点是将半导体创新与制造、工业应用直接联系起来。除新兴芯片产能外,该地区还拥有汽车、国防和先进制造等应用场景,为技术从研究走向产业化提供了空间。
英特尔的俄亥俄一号(Ohio One)项目是这一轮投资中最受关注的项目之一。英特尔计划在俄亥俄州新奥尔巴尼建设两座晶圆厂,投资规模超过280亿美元(约合1877.81亿元人民币);按其公布的时间表,首座晶圆厂计划于2030年至2031年间开始运营,第二座计划于2032年开始运营。项目全面运营后,预计将创造约3000个英特尔岗位。
英特尔俄亥俄州政府事务总监泰德·吉尔(Ted Geer)认为,中西部高校长期培养工程师和研究人员,但不少毕业生过去需要前往其他地区寻找半导体岗位。新项目有望让他们留在当地,参与先进芯片制造。
现有企业也在扩大区域布局。布鲁尔科技(Brewer Science)自1981年起扎根中西部,业务涉及半导体材料创新与制造。其联席首席执行官斯里坎特·科穆(Srikanth Kommu)表示,公司正通过业务拓展,深化从密苏里州到俄亥俄州的布局。布鲁尔科技此前宣布收购贺利氏旗下Epurio半导体化学品业务,交易涉及俄亥俄州代顿市的生产设施。科穆认为,这类布局有助于当地逐步形成材料供应网络,但建设稳定的制造能力需要长期投入。
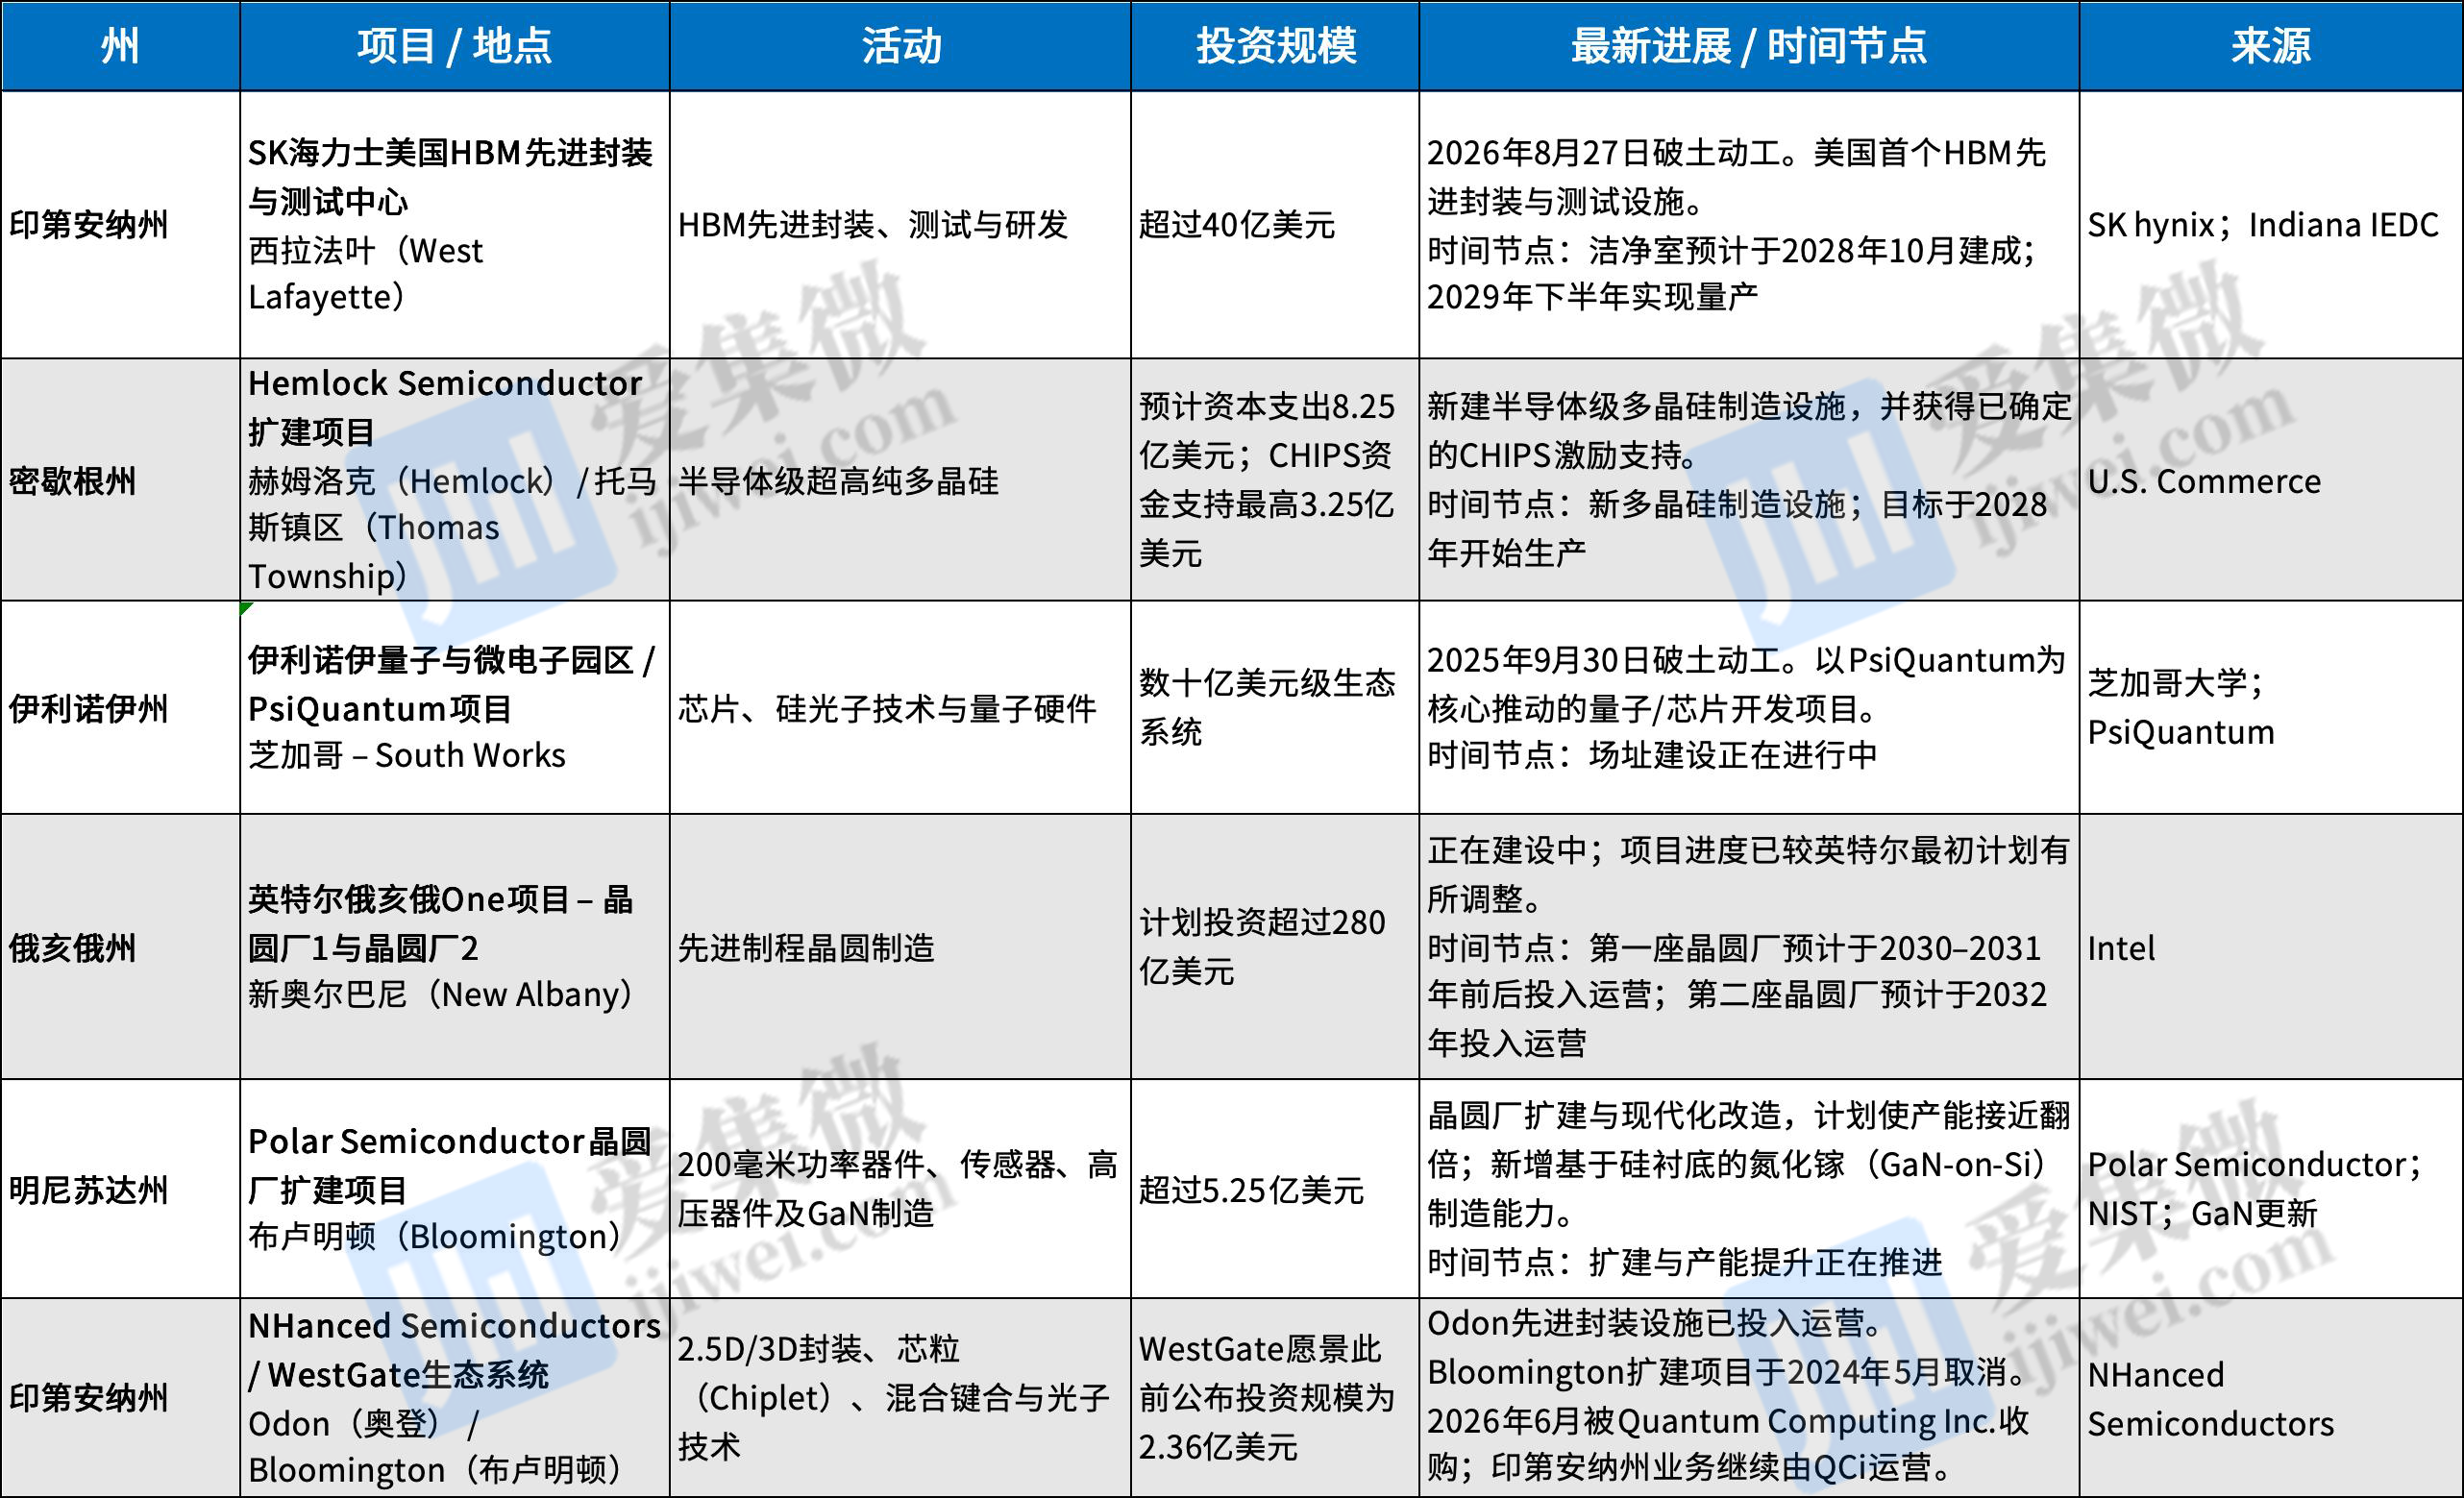
项目增加,并不意味着产业集群已经形成。受访企业普遍将人才和资本视为决定中西部半导体产业能否持续发展的两项关键条件。
科穆认为,当地需要更快培养技术员、工艺工程师和材料科学家,并持续投入社区学院合作、学徒项目及企业培训。这不是短期招聘就能解决的问题,而是可能持续10至15年的能力建设。
资本同样面临考验。政府资金能够推动项目启动,但企业扩张最终需要真实市场需求支撑。如果私人投资只随公共资金的投入周期起伏,区域产业可能难以保持稳定增长。科穆主张,企业应建立足以支持再投资的商业模式,并把员工培养和供应链建设视作长期投入。
萨洛莫内也指出,当前公共和私人投资能否转化为持久的产业生态,取决于企业、高校和政府能否持续合作。对中西部而言,竞争力既来自新设施,也取决于研发、人才和供应链能否在当地形成联系。
与成熟的半导体制造中心相比,中西部在一些环节仍需追赶;量子技术则为当地提供了参与新兴产业建设的机会。芝加哥正在成为这一领域的投资重点,伊利诺伊量子与微电子园区已于2025年9月破土动工,PsiQuantum是园区的核心入驻企业之一。
芝加哥量子交易所首席执行官凯特·韦米·蒂默曼(Kate Waimey Timmerman)认为,量子产业仍处于发展早期,区域竞争格局尚未完全确定。中西部已有科研机构、制造企业和相关创业团队,如果能够保持建设速度,有机会在量子供应链中取得更重要的位置。
这种机会并不限于量子计算企业。量子系统还需要材料、精密组件、真空设备、子系统及规模化制造能力。对现有制造商而言,参与新供应链可能是切入量子产业的现实路径;对技术开发企业而言,则需要从实验室原型逐步走向可重复生产的产品。
芝加哥量子交易所运营的Duality加速器,正尝试帮助量子计算、通信、传感及相关技术企业跨过早期发展阶段。蒂默曼表示,部分团队在参加项目后留在当地,另一些团队即使返回原所在地,也继续与区域内的科研机构和人才网络合作。
她还将量子领域的机会归纳为三个方向:帮助科研团队创办企业,帮助制造商进入正在形成的供应链,以及推动潜在用户试用相关技术。不过,各类技术的应用进度并不相同,量子传感已具备更多试用场景,量子网络和量子计算的大规模实际应用仍需时间。
大型工厂之外,初创企业能否获得设计工具、计算资源、原型制作和测试条件,也影响着当地生态的厚度。这些资源成本高,单家初创企业往往难以独立承担。
MMEC正尝试通过共享基础设施降低门槛。卡斯托介绍,联盟向成员提供计算环境、设计工具,以及先进封装、表征和测试等资源,并帮助企业在实际应用环境中验证技术。联盟也希望汇集不同企业的需求,以规模效应降低资源使用成本。
新思科技等EDA企业则可提供设计工具和专业知识,帮助高校、初创团队与制造商开展开发工作。更多岗位出现在传统科技中心之外,工具、人才和项目留在当地的可能性也随之增加。
从俄亥俄州晶圆厂到印第安纳州HBM封装设施,再到芝加哥量子园区,中西部已有一批能够吸引人才和供应商的项目。但“硅心地带”能否成为美国下一个有竞争力的半导体产业中心,仍要看这些项目能否带动更多本地企业成长,并形成持续的人才供给和市场需求。
5.英伟达拟收购开源创企Reflection AI
知情人士称,英伟达正洽谈深化对开源初创公司Reflection AI的投资或将其收购。谈判尚处于早期阶段,交易形式可能多种多样,包括所谓的“收购式招聘”安排,即英伟达将招聘员工并获得技术授权,而不是进行全面收购,从而可能避免漫长的监管审查。双方可能在未来几周内达成协议,但谈判仍有可能破裂。
报道称,英伟达已经是Reflection AI的主要财务支持者和战略投资者,已向这家初创公司投资8亿美元(约合53.65亿元人民币)。Reflection由前DeepMind研究员Misha Laskin和Ioannis Antonoglou于2024年创立,致力于开发自动化软件开发工具,这是人工智能快速增长的应用领域之一。
Reflection首席执行官Misha Laskin在4月表示,这家获得英伟达支持的初创公司正在以250亿美元(约合1676.62亿元人民币)的投前估值进行新一轮融资。
该公司近期发布了其首个开源模型Beam,旨在与DeepSeek和Kimi等低成本的中国模型在编码和智能体任务领域展开竞争。
6.三星拟退出自研汽车应用处理器业务,聚焦高利润芯片
三星电子系统LSI部门计划退出汽车应用处理器(AP)业务,并启动重大重组,未来将专注于图像传感器和移动系统级芯片(SoC)等高利润领域。分析师表示,在系统LSI和晶圆代工业务多年亏损后,三星正寻求通过选择和集中战略来提升其非存储器业务的盈利能力。
业内人士称,三星设备解决方案(DS)部门已决定退出其自研汽车应用处理器产品线Exynos Auto。Exynos Auto于2018年推出,是一款负责核心汽车计算的SoC,被视为软件定义汽车(SDV)和自动驾驶的关键芯片。
三星在Exynos Auto方面已取得一些进展。2023年的一份报告称,三星已与现代汽车签署了Exynos Auto V920芯片的供应协议。2025年底报道显示,三星系统LSI部门已开始向宝马供应采用5nm工艺制造的Exynos Auto V720芯片。
即便如此,盈利能力最终还是制约了三星自主研发汽车应用处理器(AP)的步伐。业内人士表示,每颗汽车应用处理器的研发成本超过1000亿韩元(约合7480万美元,约合人民币5亿元),而供应价格仅为20至40美元(约合268.26元人民币)左右,因此与主要汽车制造商签订长期供应合同对于盈利至关重要。
然而,高通公司主导着汽车应用处理器市场,这使得三星难以扩大市场份额。知情人士透露,三星将完成与现代汽车和宝马签订的Exynos Auto芯片的生产合同,但不会开发或量产后续产品。
去年底报道称,三星已将Exynos Auto V920的量产推迟至2026年,实际上也暂停了这款芯片的下一代产品的研发。这一挫折似乎为三星重新审视汽车应用处理器(AP)业务并转向选择和集中战略铺平了道路。
消息人士称,在退出汽车应用处理器业务后,三星系统LSI部门计划将资源集中于图像传感器和下一代移动应用处理器,力争在2027年实现盈利。
该部门目前正在研发移动应用处理器Exynos 2700,预计将于2026年第四季度开始量产,并计划提高其在计划于2027年发布的Galaxy S27系列中的应用率。三星还计划拓展显示驱动芯片(DDI)、电源管理芯片(PMIC)和数据中心芯片设计等新业务。
7.美国佛罗里达州起诉TP-Link公司
美国佛罗里达州总检察长James Uthmeier宣布,该州已对TP-Link提起诉讼,指控该公司“谎报其路由器安全性”。其称TP-Link关于其路由器安全性的说法并不属实,“TP-Link称已经与中国断绝关系,并在越南生产美国产品,但这纯属虚构。研发和生产仍然在中国进行,越南工厂生产的零部件中,只有不到1%产自越南。”
早在2024年,美国联邦政府就对TP-Link公司展开调查,美国商务部、国防部和司法部都对该公司展开了调查,其中司法部主要调查该公司是否存在不公平贸易行为以及是否对国家安全构成威胁。该公司一直试图反驳这些指控,尤其强调TP-Link在美国早在2024年就已与其中国母公司脱离关系,并且自2018年以来一直在越南生产路由器。
TP-Link虽然成功避免了在美国的全面禁令。然而,TP-Link仍面临着巨大的挑战,因为美国联邦通信委员会(FCC)已经禁止进口新的消费级路由器。这项禁令将影响所有路由器制造商,包括思科和Netgear等美国品牌,但它们通过申请有条件批准规避了禁令。TP-Link自身也申请了这项豁免,但目前尚不清楚是否已获批准。即便TP-Link尚未获得有条件批准,它仍然可以继续在美国销售其现有的路由器型号。
此前,爱荷华州、内布拉斯加州和蒙大拿州也出于相同的原因起诉了该公司,这些州的检察长表示,他们这样做是为了保护本州公民免受侵害。