
 搜索

微软发布第三代自研AI芯片Maia 300,明年部署量或超百万颗,并以吉瓦级规模成为其AI推理主力。该芯片采用Chiplet架构与台积电2纳米制程,单位电力Token产出较主流GPU高约40%。云厂商自研芯片浪潮下,微软正加速降低对英伟达的依赖,但其模型训练仍将依赖英伟达与AMD。
 百万颗与吉瓦级:一场“降本”驱动的算力搬家
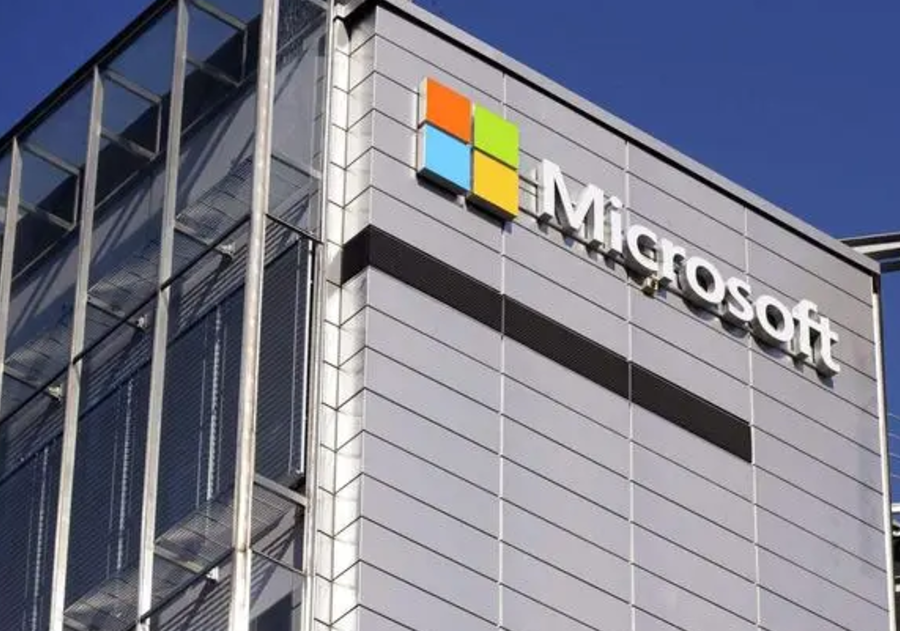
微软周一(10月12日)发布第三代自研AI芯片Maia 300,计划明年部署可能超过100万颗,支撑内部AI服务,并通过提升整体系统效率降低运算成本。据《路透》报导,Maia 300主要用于处理AI运算,包括编程设计,以及代替使用者执行复杂的商业任务;其前一代产品已用于运行微软自家AI模型,以及通过Azure云端服务提供的OpenAI模型。微软同时宣布,自2027年起,Maia系列将成为其AI产品的主要算力系统,部署规模以吉瓦计。
大规模部署的底气来自成本账。微软此前向投资者披露,上一代Maia 200芯片在运行OpenAI及微软自有模型时,运营成本较英伟达尖端芯片低30%至40%;同等价格下,其性能较同类产品高出30%。微软Azure Maia总经理Andrew Wall则向《巴伦周刊》表示,持续投资客制化芯片是长期AI基础建设策略的一环,“报导中的数字并未反映我们整体计划的规模”,Azure Maia的部署将支撑以GW计算的AI工作负载需求。投行Evercore ISI预估,到2027年第一季度,Maia芯片将占到微软AI芯片采购开支的10%。
背景是惊人的投入规模:微软今年资本支出预计超过1750亿美元。在AI基础设施持续扩建的同时,如何提高每笔投入的运算效益,已成为云厂商的必答题。微软数据中心硬件业务负责人Rani Borkar的表述相当直白:透过整体系统优化,公司希望让每一瓦电力、每一美元投入,以及每一字节存储芯片,都能支撑更多AI运算。“我们有信心,已经为这些工作负载打造出了最好的产品。基于这一信心,我们将从明年开始以吉瓦级规模部署Maia。”
Chiplet路线:用2纳米小芯片对抗英伟达的“大芯片”
Maia 300与英伟达产品走的是两条不同的技术路线。英伟达的AI加速器采用大型运算芯片,周围搭配高带宽存储芯片;Maia 300的核心运算处理器则采用Chiplet(小芯片)设计,将多颗通常各有专门功能的芯片整合在一起。其中,负责关键运算功能的小芯片采用台积电2纳米(N2P)制程,负责将资料移出处理器、传送至系统其他部分的小芯片,则使用成本较低的3纳米制程。据公开资料,Maia 300配备288GB HBM4内存,带宽达18TB/s,FP4算力可达13.8 PFLOPS;其架构以推理优先设计,针对长上下文、内存密集及智能体任务等负载进行优化。
机柜层面的对比更直观:Maia 300将配置于每座搭载96颗芯片的服务器机柜,功耗约167千瓦;相较之下,英伟达最新GB300 AI服务器机柜搭载72颗GPU,功耗约142千瓦。微软表示,Maia 300每消耗1百万瓦电力所能完成的有效运算量,比“领先的GPU系统”高出约40%;单机柜Token吞吐量最高可达上一代的7倍。不过,微软并未揭露比较所采用的具体系统,这组数据不能直接视为与GB300的对比结果。
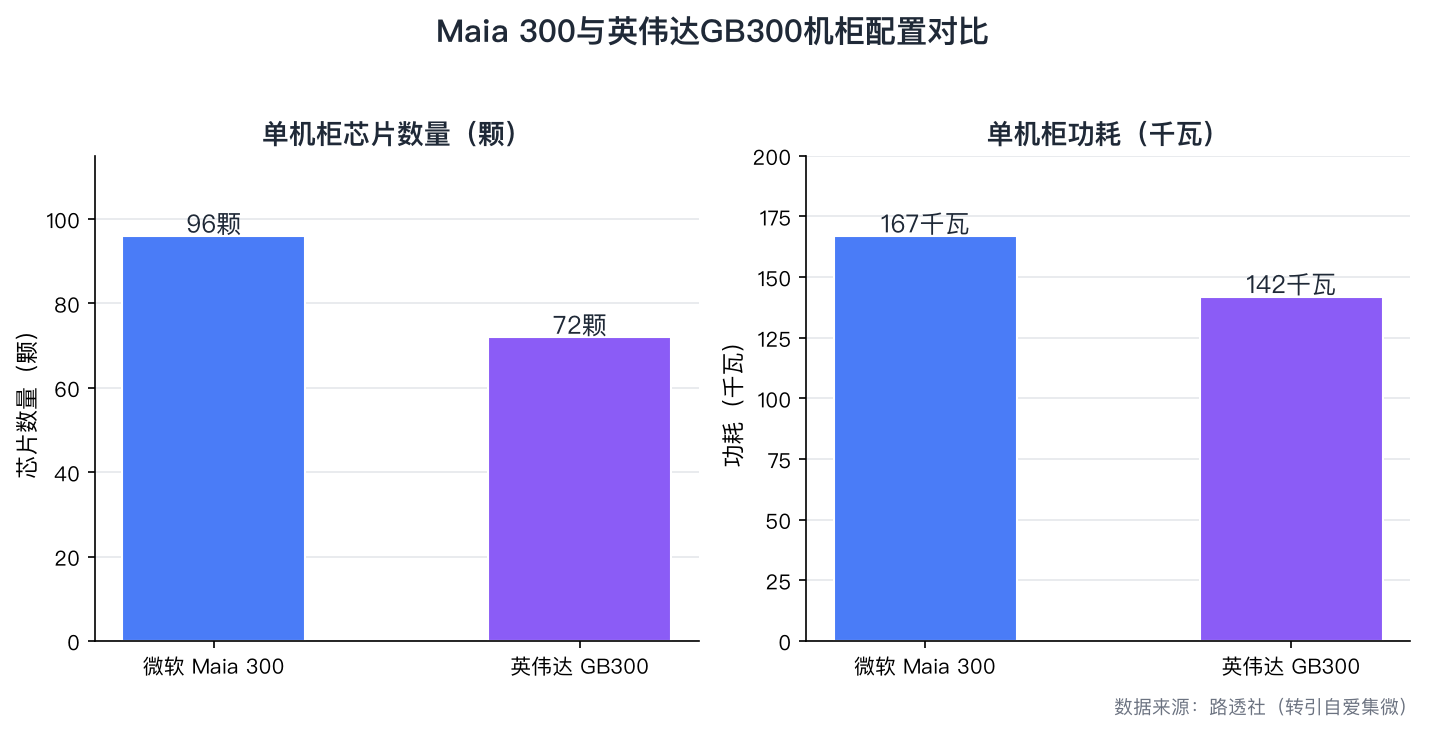
【图表:Maia 300与英伟达GB300机柜配置对比】
图表解读:Maia 300单机柜芯片数量更多、功耗也更高,以更密集的芯片配置换取机柜级吞吐;微软的卖点不在这组绝对值,而在于每瓦电力产出的Token更多。
从Maia 100(2023年11月推出,5纳米工艺、1050亿颗晶体管)到Maia 200(2026年1月推出),再到如今的Maia 300,微软自研芯片的部署规模正在数量级跃升:据《The Information》此前报导,微软与台积电洽谈2027年交付逾30万颗的产能合同,相较Maia 200仅数万枚的产量是一次数量级的跃升;而本次公布的明年部署计划超过100万颗。
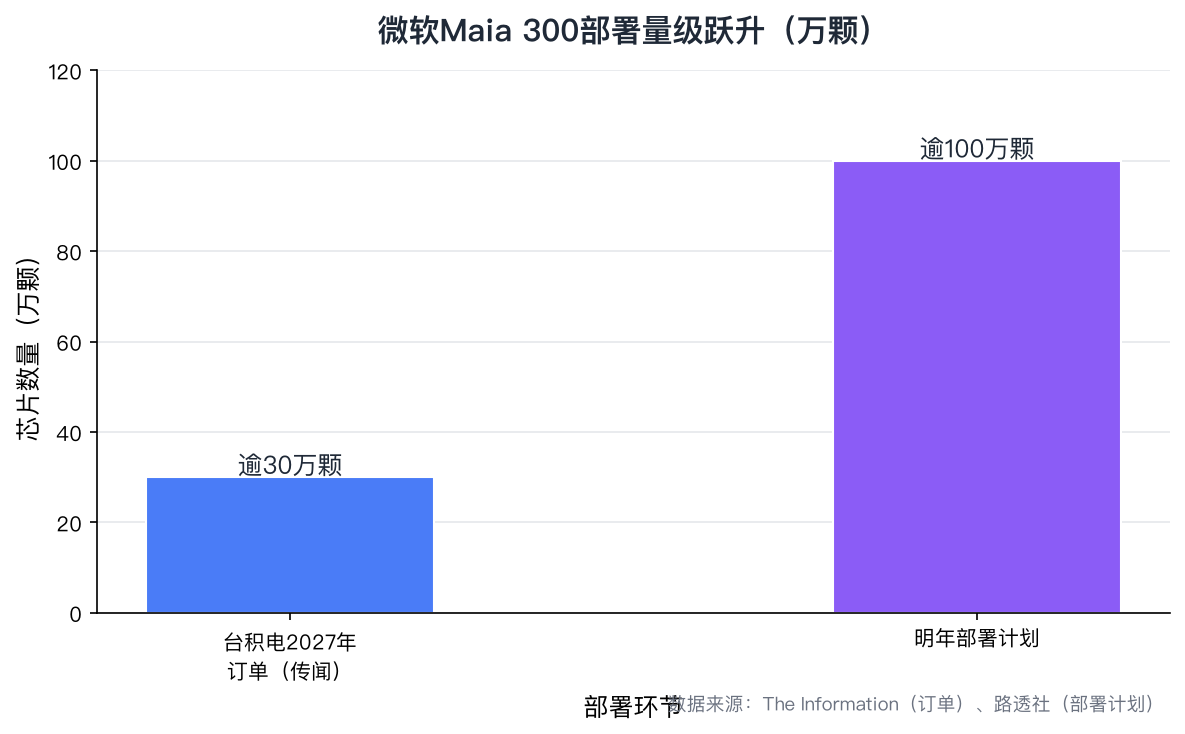
【图表:微软Maia 300部署量级跃升】
图表解读:从台积电2027年逾30万颗订单传闻,到明年逾100万颗的部署计划,微软自研芯片正在从“小规模验证”走向“主力承载”。
自研棋局:微软为何落后,又为何必须追
在云厂商自研芯片这场竞赛中,微软并不占先。谷歌TPU和亚马逊Trainium已赢得多家大客户采用,谷歌甚至开始向外部客户销售TPU;亚马逊最新款Trainium3已于2025年12月发布。而Maia 200的使用者此前仅有微软自身,且截至9月底仍只在美国中国两座数据中心运行。正因如此,微软正积极与Anthropic等大型云客户就使用Maia芯片展开谈判。不过与谷歌、亚马逊不同,微软这款加速芯片暂不对外按小时出租;行业咨询机构Moor Insights首席执行官帕特里克·穆尔黑德直言,除微软内部之外,尚无外部企业对该芯片开展过测试。
自研浪潮的产业外溢已经显现。作为云厂商与AI厂商自研芯片的主要生产方,ASIC厂商正持续受益:博通2025年第二季度AI业务收入52亿美元,同比增长63%,公司并预计第三季度将进一步增至62亿美元,同时在财报期宣布拿下第四个量产客户的100亿美元订单,预计2026年开始交付;Marvell在亚马逊Trainium2等需求带动下,同期数据中心业务收入14.9亿美元,同比增长69%。IDC计算系统平台与技术研究总监Jim Hines指出,微软发展自有芯片设计能力,反映出超大规模云端服务商正出现更广泛的垂直整合趋势——面对成本上升、电力限制及供应受限,厂商正逐步整合AI基础建设的整个技术堆叠。
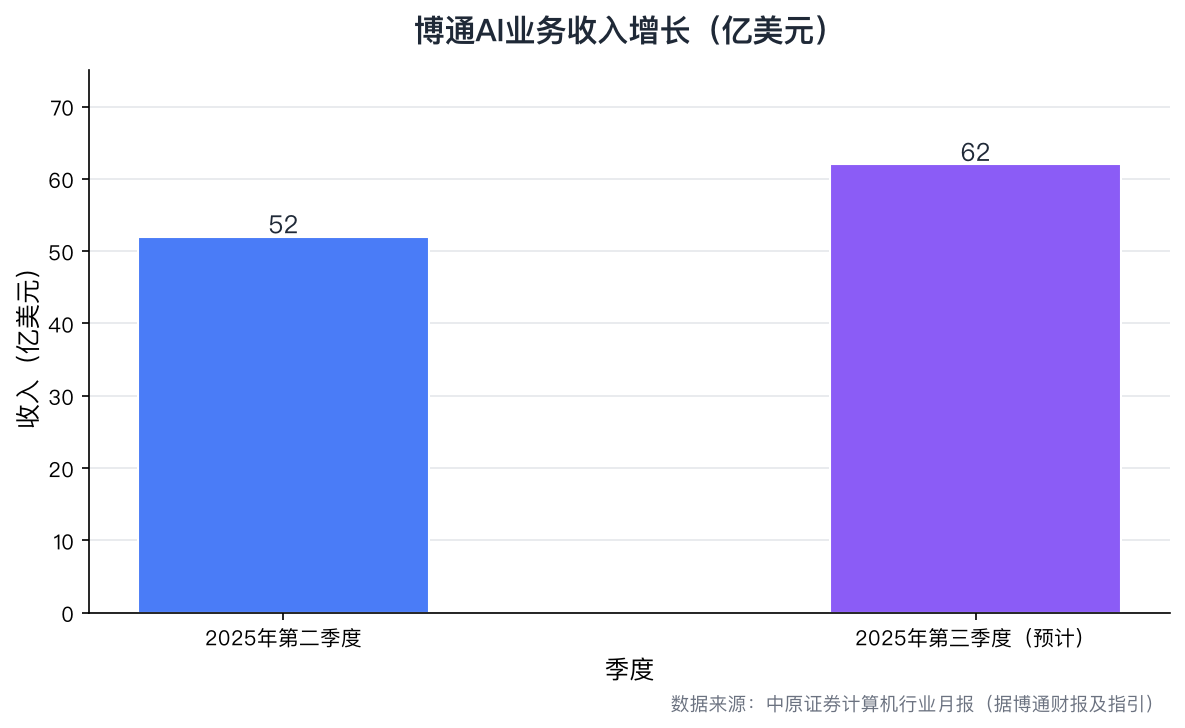
【图表:博通AI业务收入增长】
图表解读:作为谷歌TPU、Meta等定制芯片的代工设计方,博通AI业务收入从52亿美元增至预计62亿美元,是云厂商自研浪潮最直接的产业注脚;微软Maia虽未采用博通量产方案,但同一逻辑正在更多巨头身上复制。
值得注意的是,自研并不意味着替代。微软CEO纳德拉强调,公司与英伟达、AMD之间保持着“伟大的合作伙伴关系”,具备垂直整合能力并不意味着只使用自家技术而放弃生态合作伙伴的解决方案,微软仍将依赖来自英伟达、AMD等供应商的多元化硬件组合。在模型训练业务上,微软仍会和英伟达、AMD展开合作;Maia芯片目前也优先用于Copilot等内部AI服务,而非向外部客户出租算力。
未来展望:吉瓦级野心与10%的第一个刻度
按微软披露的路线,其自研芯片的迭代已经排至2028年:Maia 280计划2027年发布,由两颗芯片连接组成,性能功耗有望比英伟达同年产品高出30%;Maia 400计划2028年量产;最终目标是年产数十万颗自研AI芯片。若Maia 300如期在明年实现百万颗级部署,Evercore ISI预测的“2027年一季度占AI芯片采购开支10%”,将只是这条路线上的第一个刻度。
对英伟达而言,短期冲击有限——云厂商自研芯片瞄准的是内部推理负载这一最具成本弹性的环节,模型训练与外部算力生态仍高度依赖GPU;但长期看,当吉瓦级的推理需求逐步转向自研芯片,AI算力市场的成本结构与议价逻辑都将被改写。正如行业点评所言:随着AI推理需求持续增长,云厂商正通过自研芯片提高能效、控制成本,若Maia 300达到预期表现,微软有望降低对英伟达GPU的依赖,并改善AI服务的运营经济性。这场从“买算力”到“造算力”的搬家,才刚刚开始。