
 搜索

日本拟2027至2029财年向Rapidus追加出资4000亿日元,累计股权投资将达6500亿日元,目标2027财年下半年量产2纳米。四强竞速下,产能、良率与客户仍是最大悬念,而台积电熊本厂与其形成互补路线。
核心观点
1. Rapidus的2027财年量产目标指“初期量产”而非规模化量产——时间表可信,但产能与良率爬坡将延续到2028财年之后,与台积电的差距是数量级差。
2. 6500亿日元股权投资的真正功能是信用杠杆:日本政府以出资维持Rapidus的净资产水位,换取民间金融机构最高2万亿日元量级的融资,财政风险因此成为须逐年审查的开放问题。
3. 技术源自IBM、价格承诺低于台积电,但大客户名单至今空缺——客户导入与良率爬坡是未来两年最大的悬念。
4. Rapidus与台积电熊本厂构成互补双路线:一条冲击先进逻辑制程的制高点,一条补齐成熟制程与车用芯片的短板,日本先进制程市占率将从趋近于零升至2027年约3%。
时间表上的“迟到者”:四强的2纳米时刻表
2026年被视为全球代工业的2纳米量产元年,台积电、三星、英特尔三家巨头均已实现2纳米级量产或规模爬坡,Rapidus完成原型验证,“四强”格局初步成形。但正如行业观察者所言,先进制程的胜负已不再只看晶体管密度,而取决于晶圆良率、设备利用率以及客户导入速度。四家的表针,走得完全不同步。
台积电的N2制程已于2025年第四季度在新竹宝山与高雄量产,采用第一代纳米片(GAA)晶体管,2纳米晶圆报价高达每片约3万美元,仍被苹果、AMD、高通、联发科、博通等客户争抢,苹果已预订初期过半产能用于iPhone 18系列,其A20处理器单颗成本约280美元、较前代上涨超八成。产能爬坡的不同报道口径值得注意:行业跟踪称2026年将提升至每月8万片,也有报道称2025年底即达4.5万至5万片、2026年超过10万片,甚至有口径称2026年底达12万片——无论取哪种口径,都是Rapidus难以望其项背的规模。更关键的是下一代卡位:1.4纳米A14计划2027年风险试产、2028年量产,台积电称A14在相同开发时点的客户参与度甚至高于当年的2纳米。
英特尔18A(约1.8纳米级)于2025年下半年量产,CEO陈立武披露良率每月改善约7%、进度好于原定目标;14A节点计划2028年风险试产、2029年规模化量产,背后有美国政府将芯片法案资金转为股权(约89亿美元、成为最大股东)、英伟达承诺的50亿美元与软银投资托底。
三星的首代SF2已于2025年量产并搭载于Exynos 2600,2纳米良率从2025年下半年的约20%拉升至50%中段,但距台积电70%—90%的良率区间仍有明显差距;美国得州泰勒厂(总投资370亿美元)计划2026年下半年量产2纳米、初期月产能5万片,特斯拉AI6订单已于2025年7月落袋;三星还把2纳米代工报价压到约2万美元一片、较台积电低三分之一,并把1.4纳米SF1.4推迟到2029年,全力保2纳米爬坡。
Rapidus的时间表呈现“前快后慢”的独特节奏。这家2022年8月由丰田、索尼、NTT等八家日企共同出资730亿日元、加上东哲郎与小池淳义等14人创设的公司,2025年4月在北海道千岁市投产试产线,同年7月确认2纳米晶体管电气特性并公开试制品,2026年5月完成2纳米GAA晶体管原型制造——从零到原型只用了不到四年。量产节点定在2027财年下半年(2027年10月至2028年3月),初期月产能6000片,约一年后提升至2.5万片,2028财年全面量产。社长小池淳义在试制品公开后的表态意味深长:“以前没有把握,但现在觉得或许真的可以成功”,但他同时承认“目前才爬到1.5合目”——以登山十八合目作比,量产后半程才是陡坡。
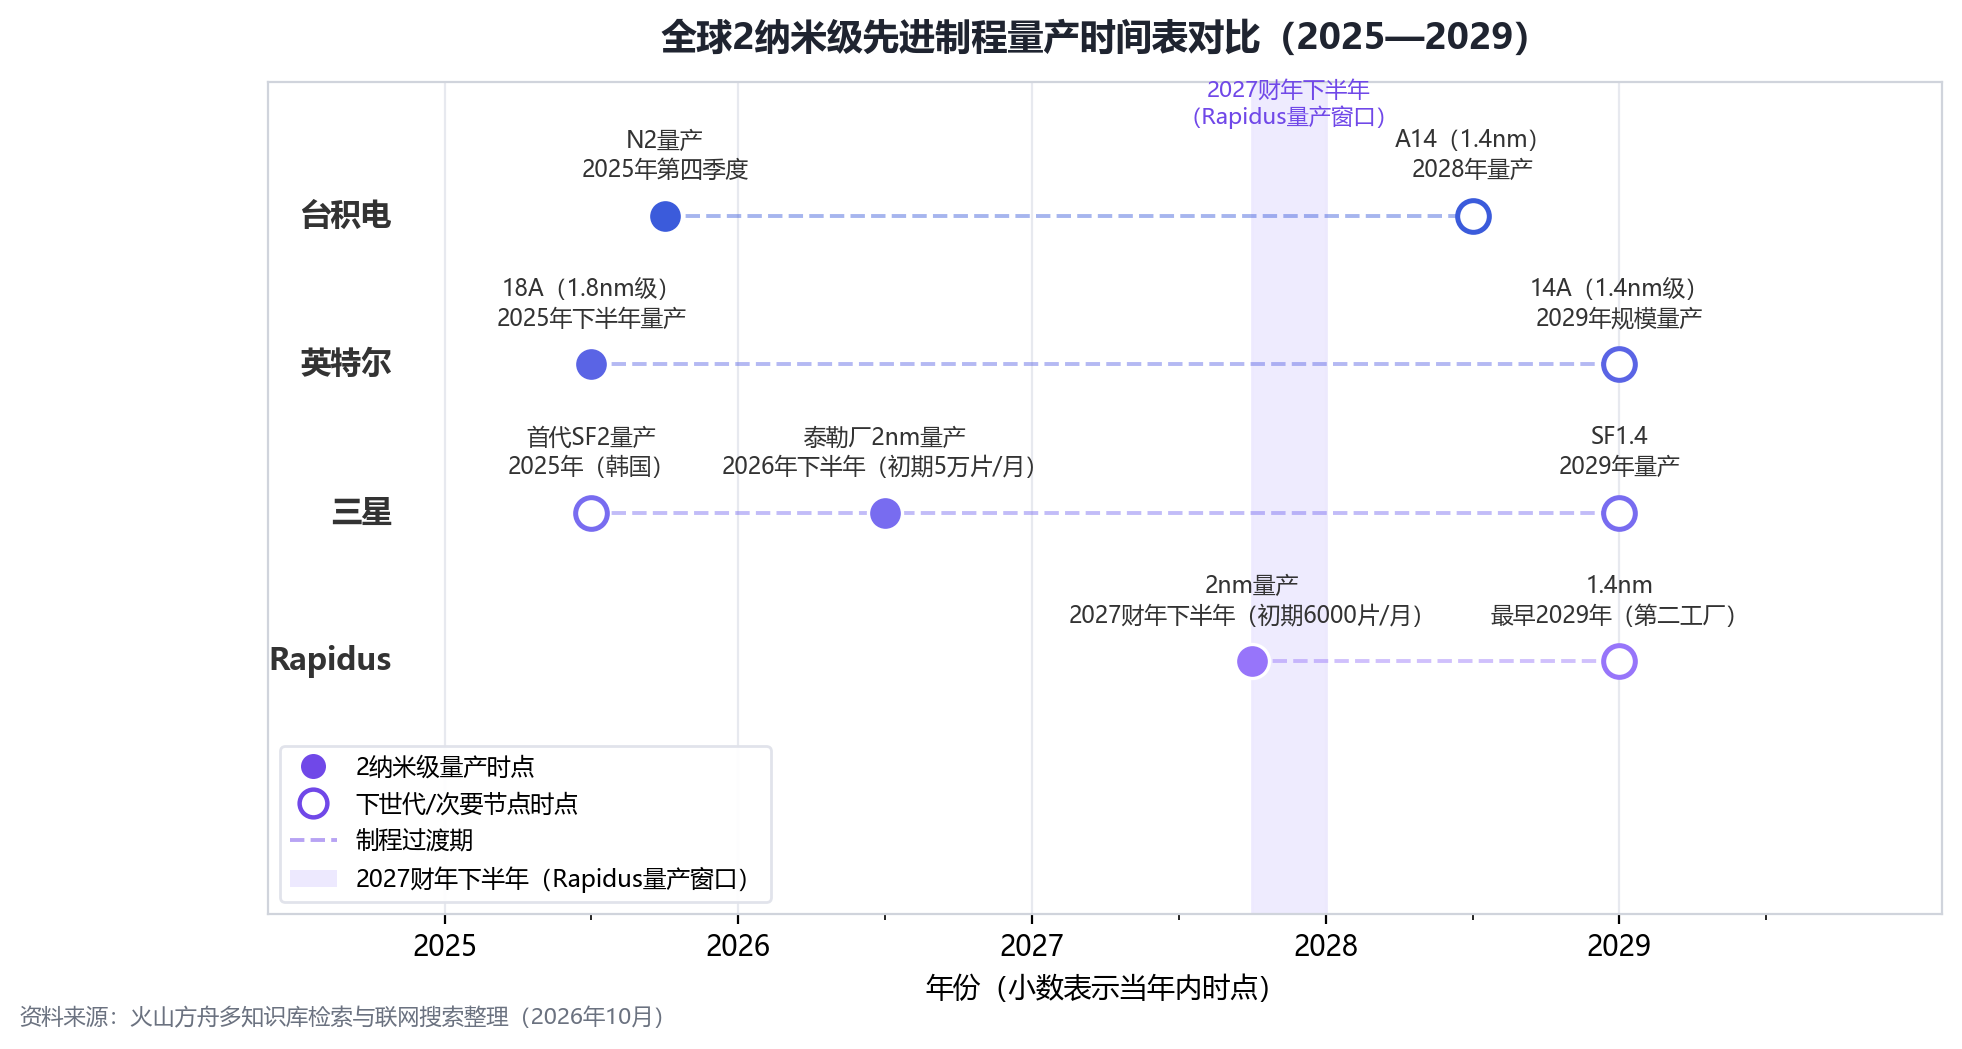
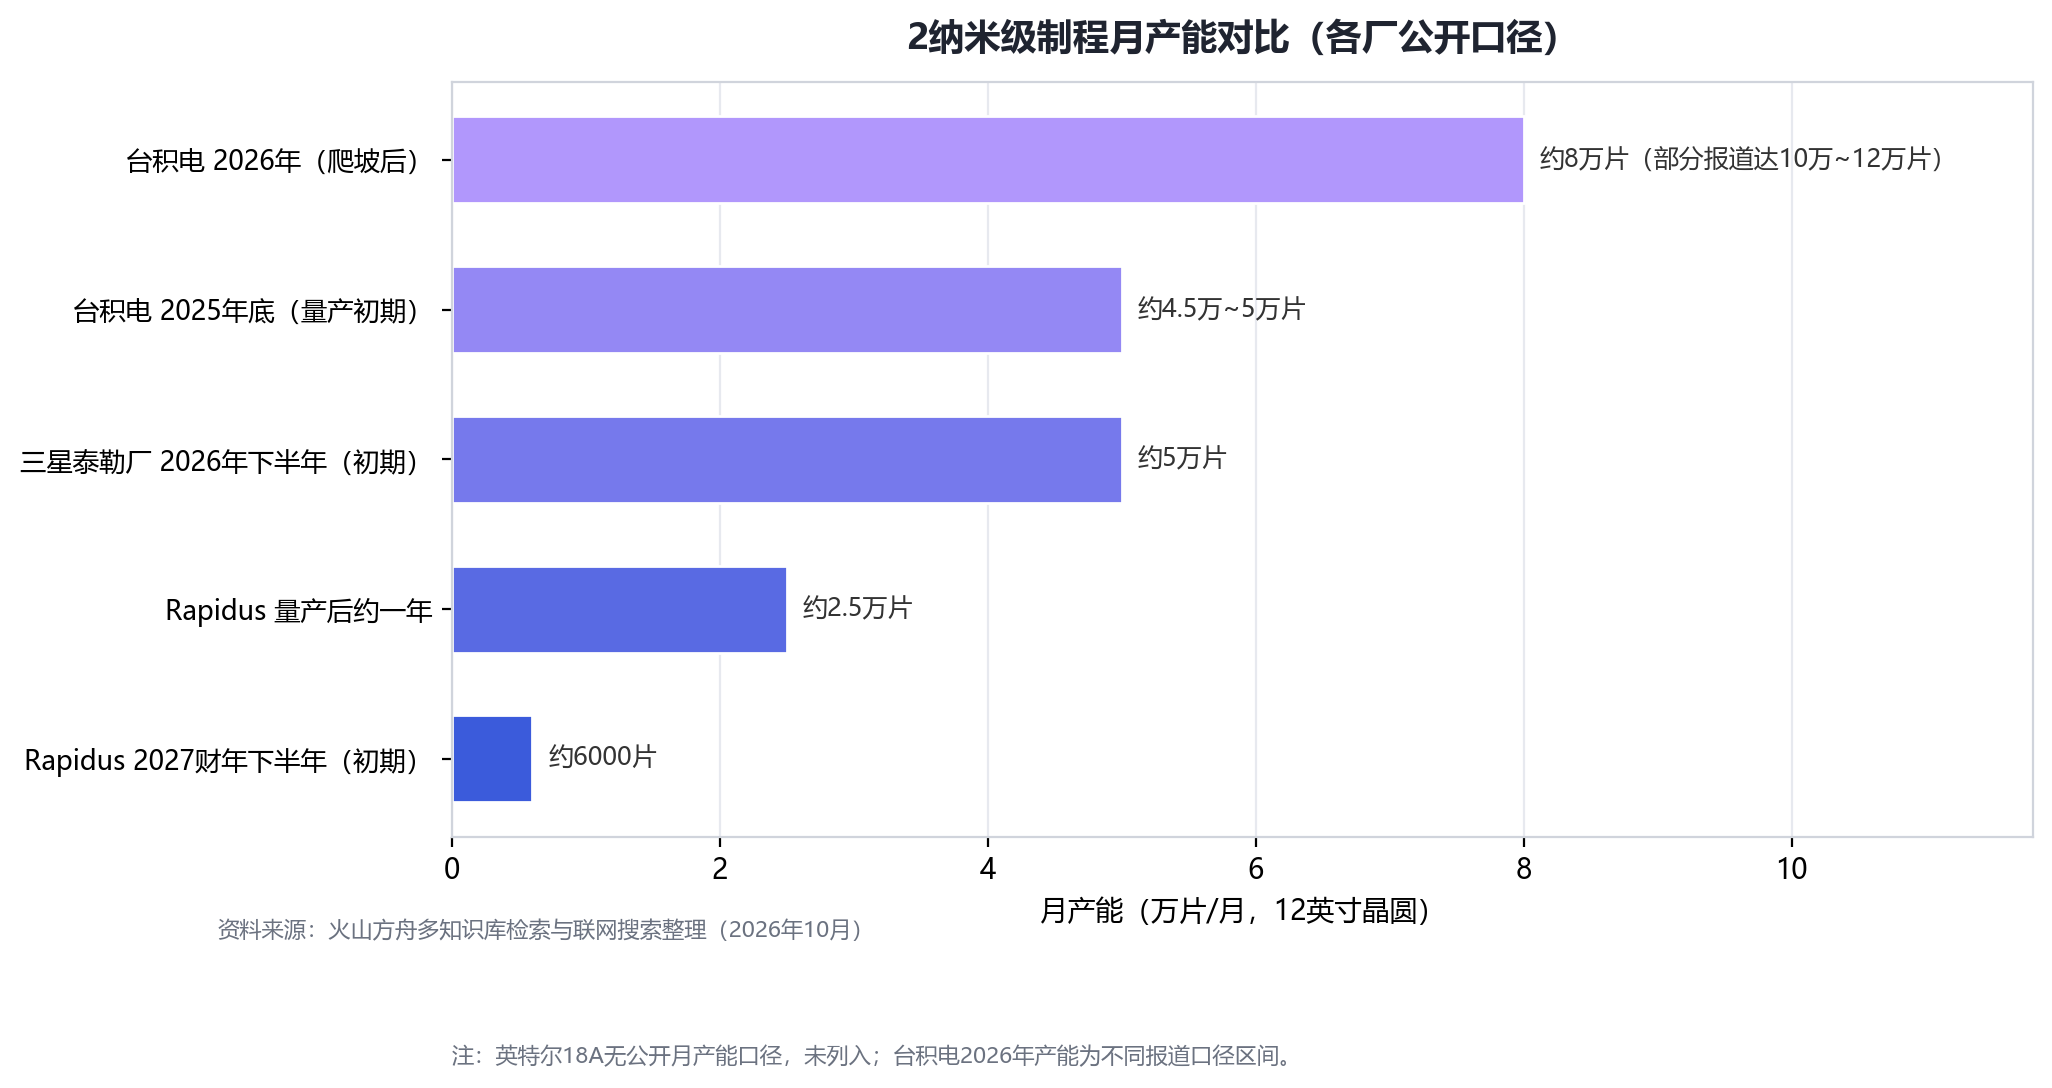
厂商 | 2纳米级量产时点 | 初期/爬坡产能 | 下世代节点 |
台积电 | 2025年第四季度 | 2026年约8万片/月(口径上限12万片) | A14(1.4nm)2028年量产 |
三星 | 首代SF2 2025年;泰勒厂2026年下半年 | 泰勒厂初期约5万片/月 | SF1.4推迟至2029年 |
英特尔 | 18A于2025年下半年 | 未公开 | 14A(1.4nm级)2029年规模量产 |
Rapidus | 2027财年下半年 | 初期6000片/月,一年后约2.5万片 | 1.4nm最早2029年(第二工厂) |
2027财年量产,现实吗?从工程节点看,试制品已确认电气特性、PDK工艺设计包已承诺向客户开放、量产所需二百几十台设备在2025年3月前基本备齐,时间表“踩点”达成的概率并不低。但真正的检验不是2027年秋天能否产出晶圆,而是良率能否从50%的第一道门槛爬向80%—90%的及格线——小池淳义自己给出的正是这个阶梯。Rapidus约1000人的工艺团队面对的是台积电数千人的开发体系,业内担心的正是良率提升背后“大数据与经验积累”的差距。
从IBM来的技术,与跨越三代的赌注
Rapidus的技术叙事要从一道断层讲起。日本企业在2000年代的微细化竞争中败给韩国与中国台湾之后退出先进逻辑赛道,本土量产能力停留在40纳米——从40纳米直接跳到2纳米,中间隔着数个技术世代,在半导体史上没有先例。补上断层的方式是“借脑”:核心技术来自IBM,Rapidus向IBM纽约州研究基地派驻了150多名工程师学习制造设备的使用;设备端则集合了ASML的EUV光刻机(通常需要六个月的安装被压缩到不到四个月)、东京电子的涂胶显影设备与佳能的光刻设备,大日本印刷开发的光掩膜计划2027年度起供应。双方还把合作延伸到了下一代:IBM正与Rapidus共同研发1纳米级先进芯片。
产线设计上,Rapidus选了一条与前辈不同的路:机器人加AI的全自动化产线,量产线采用可对晶圆逐片高速处理的“单片式”工艺,公司称晶圆处理速度将比台积电快2至3倍——用自动化弥补经验差距,是这家新公司最鲜明的技术赌注。它的底气在于日本设备与材料厂商的“组团护航”,以及IBM技术转移的完整性;风险则在于,技术可以转移,量产经验无法压缩——这正是“1.5合目”比喻的另一层含义。
客户在哪里:一张尚未写完的名单
对代工厂而言,技术是入场券,客户才是生死簿。Rapidus目前的客户名单相当单薄:已公开的代工客户只有与美国AI芯片设计公司Tenstorrent的合作;佳能订购数码相机图像处理芯片,被称为首个客户;富士通曾被官方视为“首批客户”之一,日本政府6315亿日元追加补贴正是用于资助Rapidus为富士通研发的2纳米计划——但产业报道同时提到,富士通2027年实用化的2纳米芯片仍委托台积电生产,其1.4纳米CPU要到2029年才会借助Rapidus产线。这种摇摆,正是Rapidus客户困境的缩影。
转机在两个方向上同时酝酿。一是海外大客户从观望转向表态:英伟达CEO黄仁勋今年7月在东京的活动上公开表示“对Rapidus未来发展潜力抱持高度期待”;Rapidus正以海外企业为中心与60家以上企业洽谈,并承诺代工价格会比台积电低。二是从设计端“造客户”:2026年10月,Rapidus宣布与东芝信息系统、大日本印刷、凸版印刷等17家半导体设计企业建立合作机制,为缺乏先进设计人才的日本企业提供从设计到量产的全流程支持——日本国内用得上2纳米的企业本就有限,把设计能力包进来,等于替潜在客户降低门槛。在此之前,Rapidus已经拉起新思科技、印孚瑟斯等覆盖设计到软件服务的“朋友圈”。
客户名单的另一面是融资时间表。按公司估算,建成量产体制约需5万亿日元,民间融资是关键拼图:三菱UFJ等三大银行正考虑提供2万亿日元融资,2026年2月已有32家企业合计约1676亿日元的私募入股。但2025年民间机构提交的约2万亿日元融资意向书不具约束力,实际融资条款仍在谈判——金融机构在等订单,订单在等良率,良率在等时间,这个循环能否被2027年的量产打破,是整个项目最大的悬念。
同一个日本,两条路线:台积电熊本厂的“镜像”
讨论Rapidus,绕不开同一时刻日本土地上的另一盘棋。在台积电“中国台湾为本、全球布局”的棋盘上,熊本二期原本就定位“主攻车用与先进制程”。台积电熊本一厂(JASM)2024年2月开幕、当年年底量产,建厂工期约22个月,月产能5.5万片,生产22/28纳米与12/16纳米制程,日本政府补贴4760亿日元。2026年10月16日,经济产业省正式认定熊本二厂转产3纳米:原规划6纳米、12纳米与40纳米、总月产能6.3万片的二厂,改为专注3纳米、初期月产能6000片、2028年12月投产、计划持续生产十年以上,产品主要面向日本本土客户;项目总投资从122亿美元上调至170亿美元,二厂补助7320亿日元,两厂合计补贴规模预计超过1万亿日元。这将是日本首度具备3纳米量产能力——此前日本的先进逻辑量产能力停留在40纳米至28纳米区间。
值得咀嚼的细节是两厂分工的重新切分:一厂不再布局12/16纳米,改为月产4.5万片22/28纳米加5000片40纳米,集中承接成熟制程与车用、图像传感器需求;二厂瞄准AI与先进逻辑。日本政府将熊本二厂的3纳米与Rapidus的2纳米明确定位为“互补而非直接竞争”——日本政府认为两者应用领域不同。
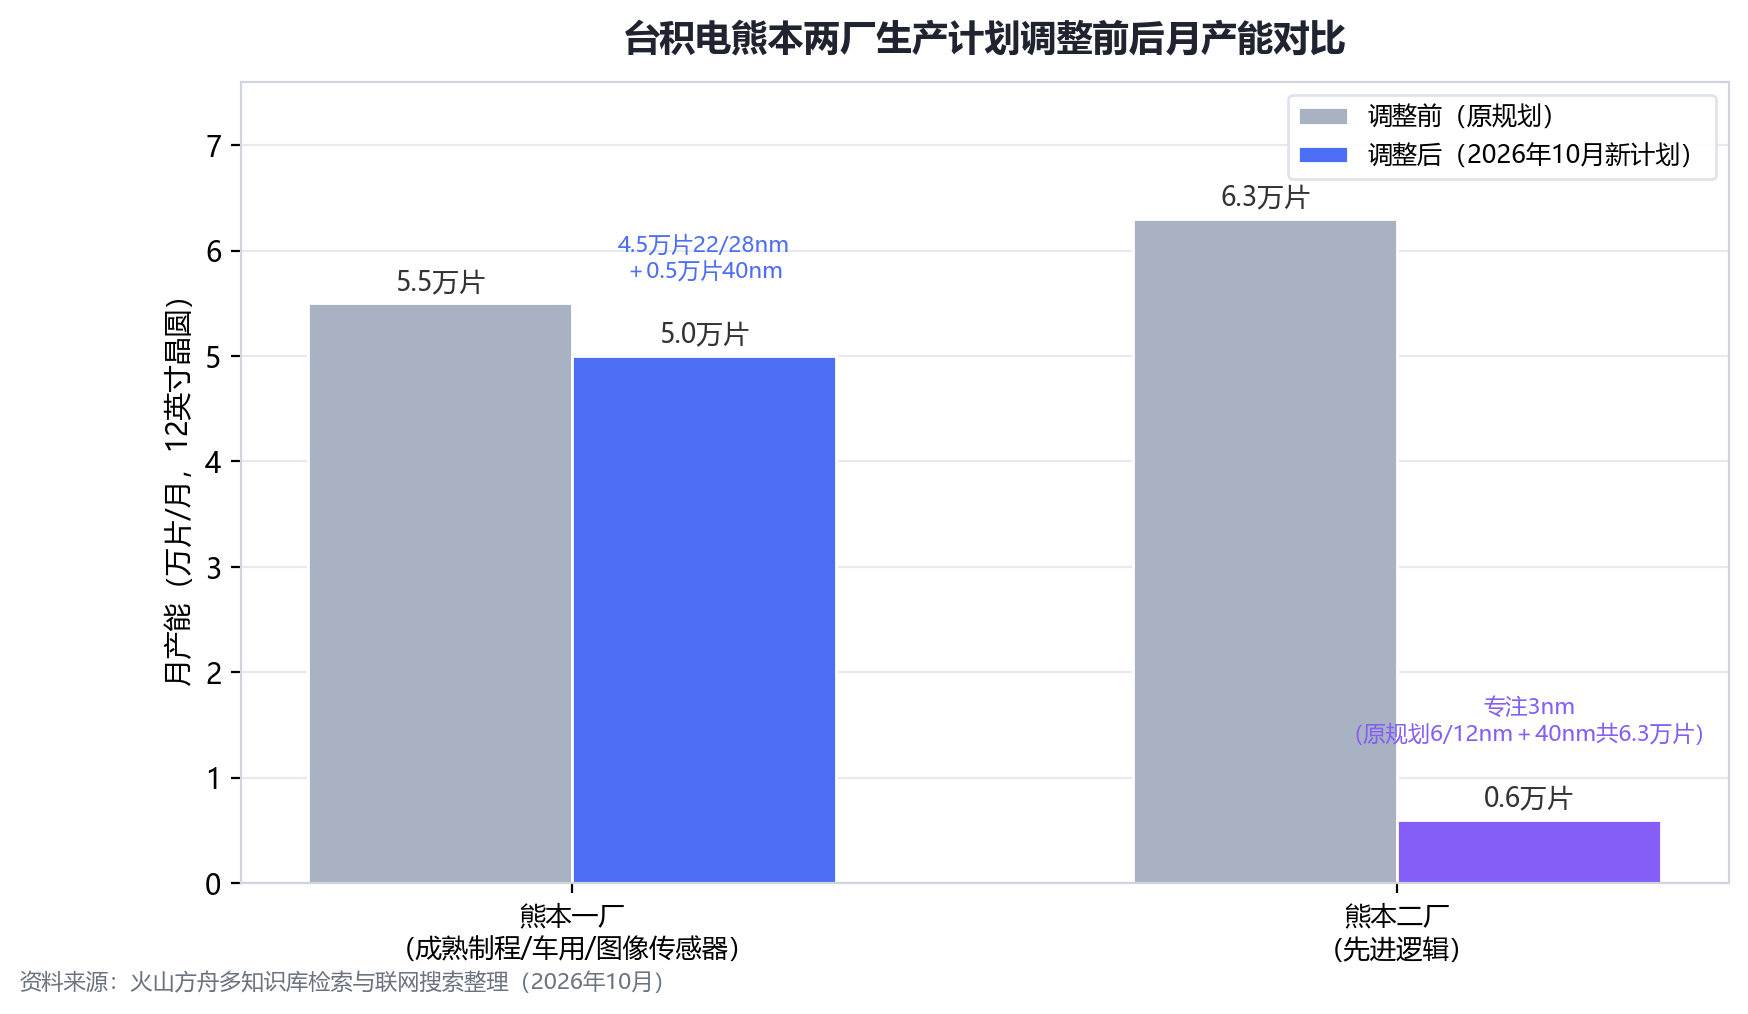
两条路线的分工清晰可见:Rapidus由政府深度出资、冲刺全球最尖端、客户面向海外;熊本厂由台积电主导(持股约86.5%,索尼6%、电装5.5%、丰田2%)、制程高半代但非最尖端、客户锚定日本汽车与传感器产业链。在连续投入之后,JASM已于2026年上半年实现收支平衡。分析师预计,两条路线合力之下,日本在先进制程市场的市占率将从2022年的趋近于零提升到2027年的3%。3%不算高,但对一个曾把逻辑制程留在40纳米的国家而言,这是断层的接续。
财政的耐心与“一种税”的争论
把资金账本摊开,才能理解审议会上那些谨慎的措辞。截至2027财年末,日本政府对Rapidus的援助(出资加补助)将达约3万亿日元:补助部分此前已投入约1.72万亿日元,2026年度安排约6300亿、2027年度计划约3000亿;出资部分在4000亿日元新方案落地后累计6500亿日元。需求端,量产体制约需5万亿日元,至2031年度为1.4纳米及1纳米的开发量产累计投资将超过7万亿日元。经产省提交审议会的文件还提供了一个积极信号:随着业务推进,Rapidus的投资回报前景正在改善。
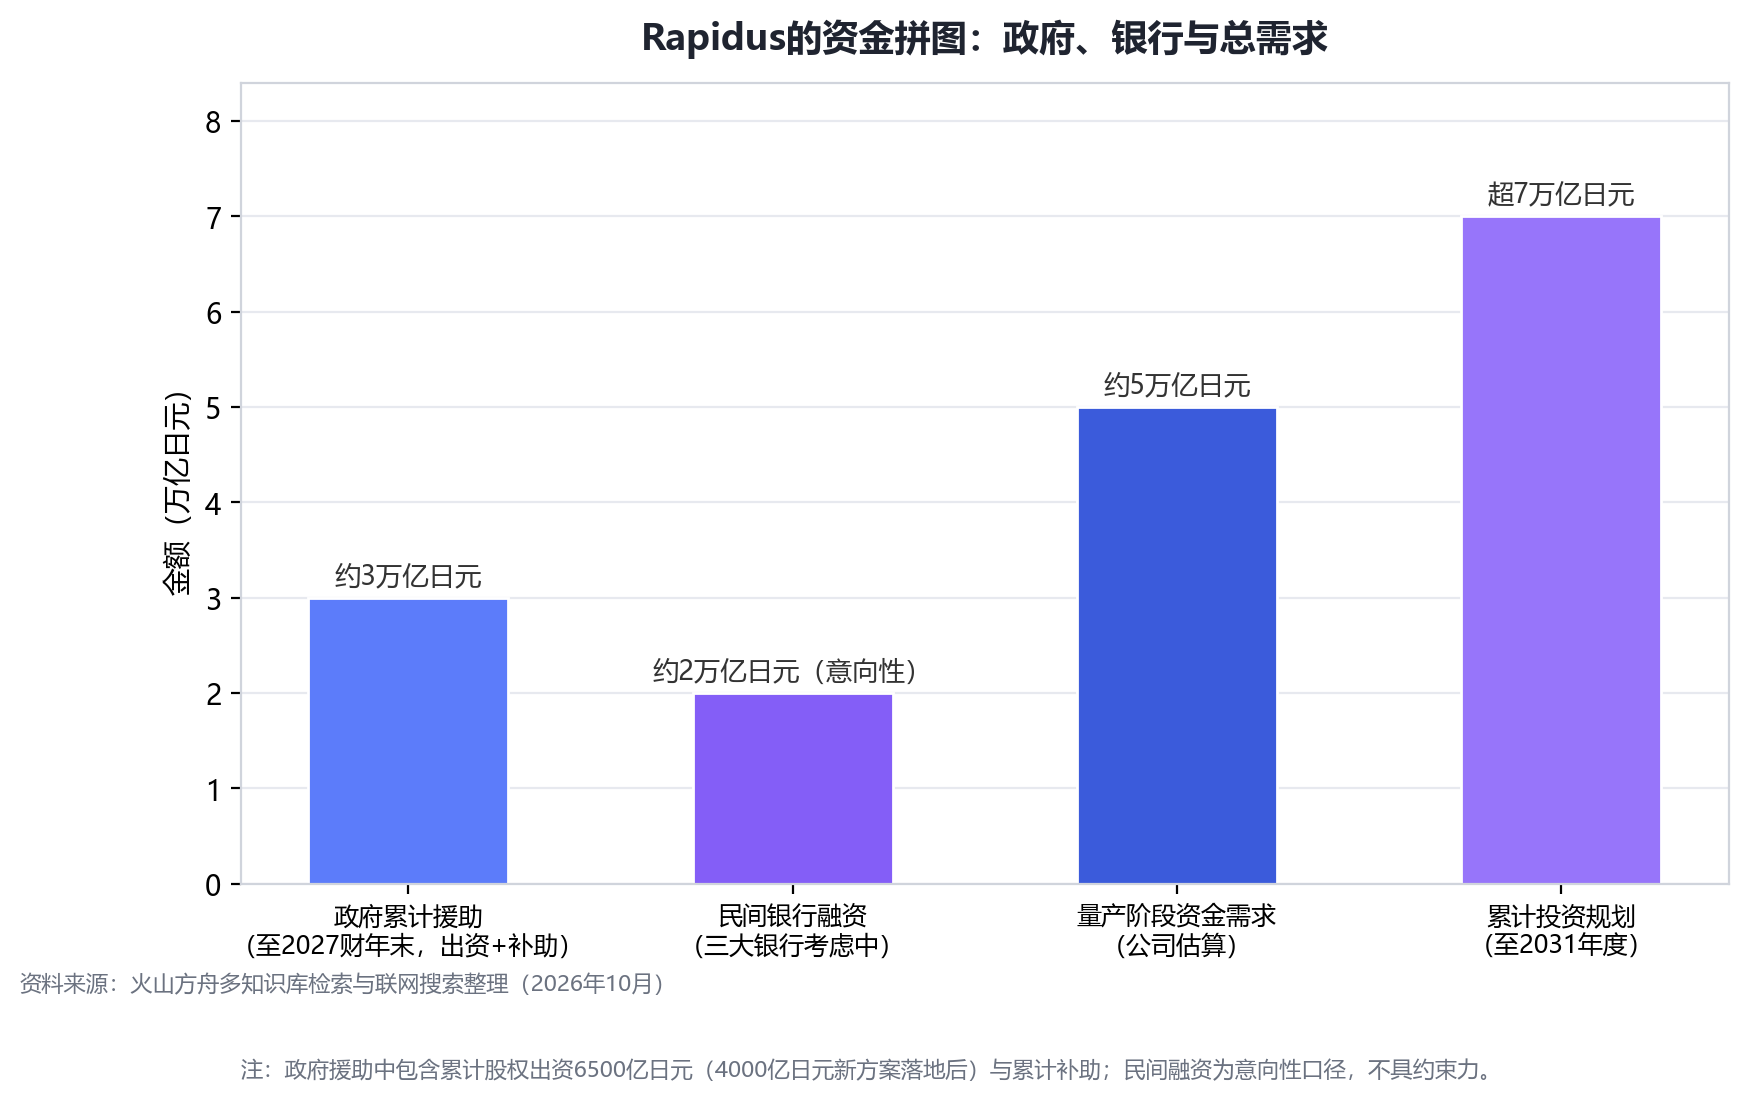
正因为如此,审议会成员才会强调:日本政府应定期评估Rapidus项目的政策必要性与商业前景,逐个财年审查是否继续实施产业投资措施。学界的声音更直接——早稻田大学教授Osanai认为,无论芯片工厂投资是否成功,日本都只能将其视为“一种税”。支持者的逻辑则是国家安全与供应链韧性:2024年11月日本内阁会议敲定的经济对策,已为截至2030年度的AI与半导体公共支援预留10万亿日元以上框架;首相高市早苗计划到2040财年向包括AI和芯片在内的17个战略领域投入约2.3万亿美元公私资金。观察者也指出,日本模式的特点正是财政补贴前置化、产业协同嵌入与制度保障长期化,半导体重建被纳入《经济安全保障推进法》框架。
Rapidus给出的退出路径是资本市场:2030年度左右本业转盈,2031年度左右IPO。从2027年量产到2031年上市,中间隔着良率爬坡、客户验证、1.4纳米接棒三道关卡,每一道都需要财政继续“续费”。日本政府从补助者变成股东,正是为了让这笔钱在账面上看得见、管得住——产业投资的形式,让国会与审议会每年都有一次重新投票的机会。
结语:第四极的价值,不在奖牌,在选项
2纳米竞赛的领奖台上大概率没有日本的位子——台积电一家占据全球代工约七成份额,2纳米初期产能被苹果等大客户锁定。但“第四极”的意义本就不在于登顶,而在于给全球芯片供应链增加一个选项:对拿不到台积电产能的中小客户、想把鸡蛋分开放的企业、以及在地缘政治中寻找第二供应源的各方而言,一家技术来自IBM、价格低于台积电、产线在日本本土的代工厂,本身就是一种筹码。
接下来的两年,有三个节点值得盯住:2026年底客户名单能否从“60家洽谈”变成实名订单;2027财年下半年6000片产能能否如期点亮、良率能否站上50%的第一道门槛;以及每年一度的财政审查——那将是日本政府对这场豪赌最诚实的态度测试。
三十年前,日本半导体丢掉了全球一半的市场份额;今天它用约3万亿日元的政府援助、6500亿日元的股权投资和一家成立四年的公司,去换一张先进制程决赛圈的入场券。卡位战的意义从来不是赢得整场比赛,而是确保决赛桌上有一把属于自己的椅子。椅子已经搬到了桌边——现在要看的是,2027年秋天,它能不能坐得稳。