
 搜索

1. 【产业资本快讯】沁恒微向深交所递交招股书 二度冲击A股IPO
2. 博世将成立半导体部门 抢抓芯片需求激增机遇
3. AMD预计第四季度营收达170亿美元,或将历史上首次超过英特尔
4. 功率半导体业绩兑现之年:21家A股公司前三季度16家净利正增长或扭亏
5. 产值连续2年冲30%!台积电先进制程排到明年 8英寸晶圆掀涨价潮
6. 存储巨头桃园新厂传停工,最高45亿美元投资遇变数,公司回应
1. 【产业资本快讯】沁恒微向深交所递交招股书 二度冲击A股IPO
2026年11月4日,南京沁恒微电子股份有限公司正式向深交所递交招股书,IPO进程进入排队阶段。这是公司第二次冲击A股资本市场,此前其曾于2025年6月申报科创板IPO并获受理,原计划募资9.32亿元投入芯片研发产业化项目,2026年1月公司与保荐机构主动撤回申报材料,上交所终止其科创板审核。本次公司将上市板块调整为创业板,前期已完成华泰联合证券的上市辅导,辅导机构确认其已具备上市公司应有的公司治理结构、会计基础工作和内部控制制度。
公开资料显示,沁恒微成立于2004年,总部位于南京,是国内少数实现核心IP全自研的集成电路设计企业,也是国家级专精特新“小巨人”企业。公司专注于连接技术和微处理器内核研究,自研“青稞”RISC-V内核已打磨8年,可对标境外主流Arm Cortex-M处理器,该系列芯片自2020年批量商用以来累计销量已超亿颗,2024年USB系列芯片、青稞RISC-V内核芯片年出货量均超1亿颗。
在产品布局方面,沁恒微已构建覆盖USB、Type-C PD、蓝牙、以太网等接口芯片与互连型MCU的多元化产品矩阵,形成“RISC-V全家桶”技术生态,贯通内核、芯片、工具到生态全链条。其产品广泛应用于工业控制、物联网、消费电子、汽车电子、医疗健康等领域,已进入国家电网、华勤技术、拓邦股份、大疆、比亚迪、海康威视等知名企业供应链。据QYResearch调研数据,2024年按全球USB桥接芯片销售收入排名,沁恒微位列全球第九、国内第一。
财务数据显示,2024年沁恒微实现营业收入3.97亿元,净利润1.04亿元,扣非归母净利润9724.30万元。若本次IPO顺利过会,公司募集资金将主要投向高速接口芯片、RISC-V MCU迭代研发,扩充研发与测试平台,进一步提升国产互连芯片自主供给能力,抓住物联网、工业互联领域的国产化替代红利。目前国内RISC-V与接口芯片赛道需求持续扩容,资本市场对硬科技设计企业支持力度加大,若成功上市,沁恒微将进一步拓宽融资渠道,加速自研芯片规模化落地,同时丰富A股国产MCU与高速接口芯片上市公司梯队。
2. 博世将成立半导体部门 抢抓芯片需求激增机遇
德国博世(Robert Bosch)表示,将成立专门的半导体部门,押注新的组织架构能更好地利用数据中心和人形机器人等领域芯片需求的激增。
该集团的业务涵盖家用电器、汽车零部件及其他技术领域,其半导体业务长期以来隶属于移动出行电子部门。博世表示,计划自2028年起将半导体业务转移至一个新的半导体部门。
此项宣布的数周前,博世刚表示正在重组公司架构,将部分业务转变为独立子公司,以提高灵活性并更好地应对市场变化。
“通过成立我们自己的部门,我们正在为博世60多年的半导体行业历史翻开新篇章。”领导博世半导体业务的Erik Rein表示,“未来,我们将能够更好地根据客户需求调整服务——无论是汽车领域、消费电子还是更广泛的领域。”
博世公布上半年销售额为464亿欧元(约合519.1亿美元),其中移动业务占278亿欧元。成立专门的半导体部门,将让这家未上市公司的半导体业务对整体增长的贡献更加透明。
此举表明,自2022年底人工智能聊天机器人走红引发数据中心支出狂潮、进而带动相关半导体需求以来,博世正在这一快速扩张的市场中积极布局。
公司表示,预计到本十年末实现约50亿欧元的半导体销售额。近年来,博世已在德国德累斯顿和罗伊特林根的半导体设施投资约30亿欧元。
公司还表示,将投入约20亿美元,为其位于加利福尼亚州罗斯维尔的工厂配备设备,以生产特种碳化硅芯片。此外,公司还计划在下一个十年中期前扩建位于马来西亚槟城的测试中心。
3. AMD预计第四季度营收达170亿美元,或将历史上首次超过英特尔
半导体行业持续多年的AMD与英特尔(Intel)之争迎来关键转折。按两家公司对本季度的业绩指引中值计算,AMD季度营收将首次超过英特尔,标志着其近年战略布局开始显现成效。
AMD周二(11 月 3 日)公布2026年第三季度财报,营收和每股收益均超出分析师一致预期。更受关注的是第四季度指引:公司预计营收为170亿美元±3%,即164.9亿至175.1亿美元,高于市场普遍预期的162.3亿美元。
英特尔对本季度的营收指引为150亿至160亿美元,中值155亿美元。这意味着AMD第四季度营收将比英特尔高出约15亿美元,为其历史上首次在季度营收上超越英特尔。
AMD同时给出多项关键业务指引:预计2027年营收增长超过80%,为投资者日所述速度的两倍;服务器营收2027年同比大致翻倍,增长主要来自出货量和核心数增加,而非平均售价;数据中心AI营收将在2026年第四季度超过服务器CPU营收;Venice已开始出货,新一代Helion CPU机架本季度出货;Helios和MI455X已在2026年第三季度首次确认营收,订单覆盖Anthropic、Meta、微软、OpenAI和甲骨文,预计2027年产量爬坡。
英特尔方面则面临PC市场疲软及内存、基板供应扰动带来的压力。公司此前表示,第四季度PC相关营收预计环比下降超过20%,上周因此遭遇市场大幅抛售。与此同时,英特尔正将俄勒冈工厂部分18A产线转向Intel 3,以供应Xeon 6(Granite Rapids)处理器。英特尔首席财务官称,相关18A晶圆原计划用于Panther Lake,但PC需求疲软为产能调整提供了空间,新增Intel 3产能预计2027年下半年投产。
在英特尔因PC市场波动被迫调整产能之际,AMD的强劲指引进一步凸显两家公司当前经营走势的分化。
4. 功率半导体业绩兑现之年:21家A股公司前三季度16家净利正增长或扭亏
2026年前三季度,功率半导体行业迎来业绩兑现之年。AI服务器电源、新能源汽车、光储充三大需求共振,叠加2025年底以来启动的涨价周期,21家A股功率半导体上市公司中16家归母净利润实现正增长或扭亏,行业整体量利齐升,但车规IGBT等结构性冷点依然存在。
营收榜:时代电气居首,中小厂商增速领跑
| 排名 | 公司(代码) | 营收(亿元) | 同比 |
|---|---|---|---|
| 1 | 时代电气(688187)注 | 208.18 | +10.56% |
| 2 | 士兰微(600460) | 109.38 | +12.61% |
| 3 | 三安光电(600703)注2 | 100.39 | -27.34% |
| 4 | 华润微(688396) | 94.91 | +17.62% |
| 5 | 芯联集成(688469) | 77.58 | +43.09% |
| 6 | 扬杰科技(300373) | 71.83 | +34.31% |
| 7 | 苏州固锝(002079) | 38.34 | +26.93% |
| 8 | 捷捷微电(300623) | 34.79 | +39.09% |
| 9 | 立昂微(605358) | 33.20 | +25.79% |
| 10 | 斯达半导(603290) | 30.84 | +3.17% |
| 11 | 闻泰科技(600745)注3 | 20.50 | -93.11% |
| 12 | 华微电子(600360) | 19.49 | +11.69% |
| 13 | 新洁能(605111) | 18.90 | +36.44% |
| 14 | 东微半导(688261) | 12.33 | +27.99% |
| 15 | 宏微科技(688711) | 11.82 | +20.19% |
| 16 | 银河微电(688689) | 10.10 | +35.65% |
| 17 | 芯导科技(688230) | 4.07 | +39.90% |
| 18 | 协昌科技(301418) | 3.82 | +32.85% |
| 19 | 台基股份(300046) | 3.81 | +40.30% |
| 20 | 锴威特(688693) | 2.62 | +41.61% |
| 21 | 派瑞股份(300831) | 1.39 | +74.06% |
注:时代电气含轨道交通业务;三安光电主业为LED/化合物半导体;闻泰科技2025年剥离ODM业务,口径不可比。
【图表:2026年前三季度A股功率半导体公司营收TOP10】
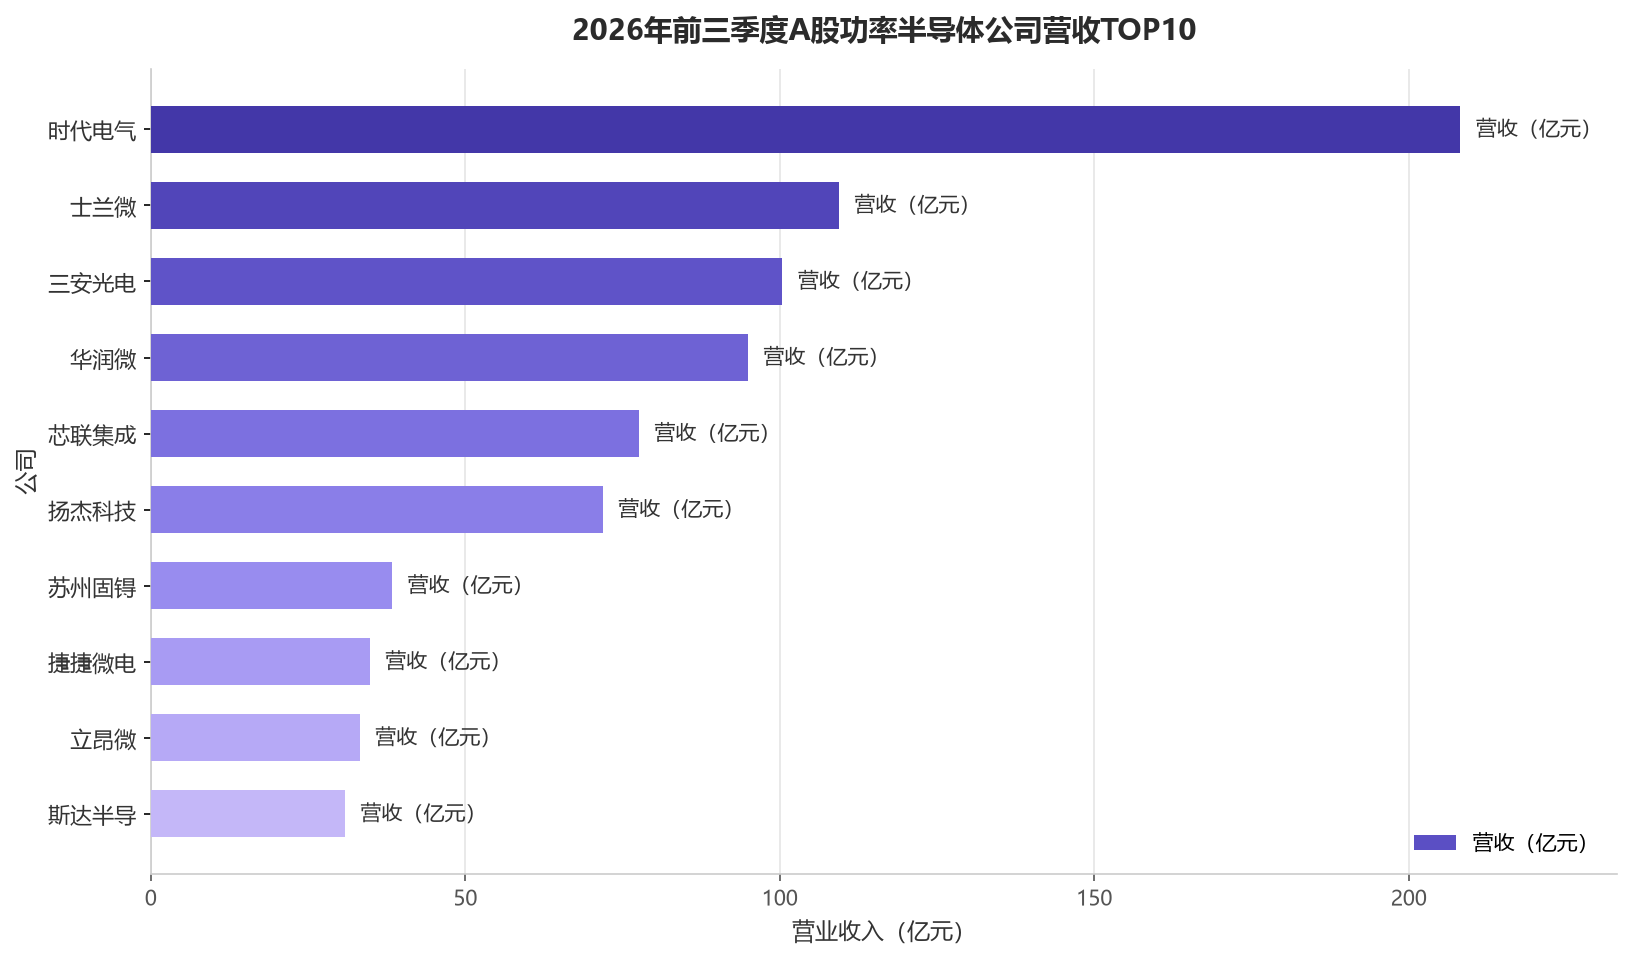
从营收规模看,时代电气以208.18亿元居首,但其中包含轨道交通业务贡献;士兰微以109.38亿元、12.61%的增速站稳百亿阵营;三安光电营收100.39亿元,同比下滑27.34%,但主因是含金废料业务自2026年起由对外销售调整为委托提纯置换、不再确认收入的核算口径切换,剔除该影响后前三季度营收实际同比增长9.77%,主业并未失速;华润微以94.91亿元(+17.62%)紧随其后。芯联集成(77.58亿元)、扬杰科技(71.83亿元)、苏州固锝(38.34亿元)、捷捷微电(34.79亿元)、立昂微(33.20亿元)、斯达半导(30.84亿元)分列第五至第十位。
从增速看,第二梯队弹性显著:派瑞股份+74.06%、芯联集成+43.09%、锴威特+41.61%、台基股份+40.30%、芯导科技+39.90%、捷捷微电+39.09%、新洁能+36.44%、银河微电+35.65%,中小市值企业产能利用率修复更快,营收增速普遍领先。营收端仅三安光电、闻泰科技两家负增长,后者系2025年剥离ODM业务后口径不可比。
盈利榜:16家正增长或扭亏,五家亏损
| 排名 | 公司 | 归母净利(亿元) | 同比 |
|---|---|---|---|
| 1 | 时代电气 | 28.05 | +3.11% |
| 2 | 扬杰科技 | 12.33 | +26.67% |
| 3 | 华润微 | 9.77 | +85.95% |
| 4 | 芯联集成 | 6.90 | 扭亏为盈 |
| 5 | 捷捷微电 | 5.92 | +70.76% |
| 6 | 士兰微 | 5.34 | +52.91% |
| 7 | 新洁能 | 3.77 | +12.73% |
| 8 | 立昂微 | 1.74 | +261.31% |
| 9 | 华微电子 | 1.60 | +7.38% |
| 10 | 东微半导 | 1.21 | +149.62% |
| 11 | 芯导科技 | 1.15 | +56.41% |
| 12 | 银河微电 | 0.97 | +109.70% |
| 13 | 斯达半导 | 0.95 | -75.10% |
| 14 | 苏州固锝 | 0.73 | +17.49% |
| 15 | 台基股份 | 0.60 | +5.97% |
| 16 | 派瑞股份 | 0.36 | +543.33% |
| 17 | 宏微科技 | 0.03 | -36.48% |
| 18 | 协昌科技 | -0.05 | 转亏 |
| 19 | 锴威特 | -0.56 | 亏损扩大 |
| 20 | 三安光电 | -1.20 | 转亏 |
| 21 | 闻泰科技 | -6.23 | 转亏 |
【图表:2026年前三季度A股功率半导体公司归母净利润TOP10】
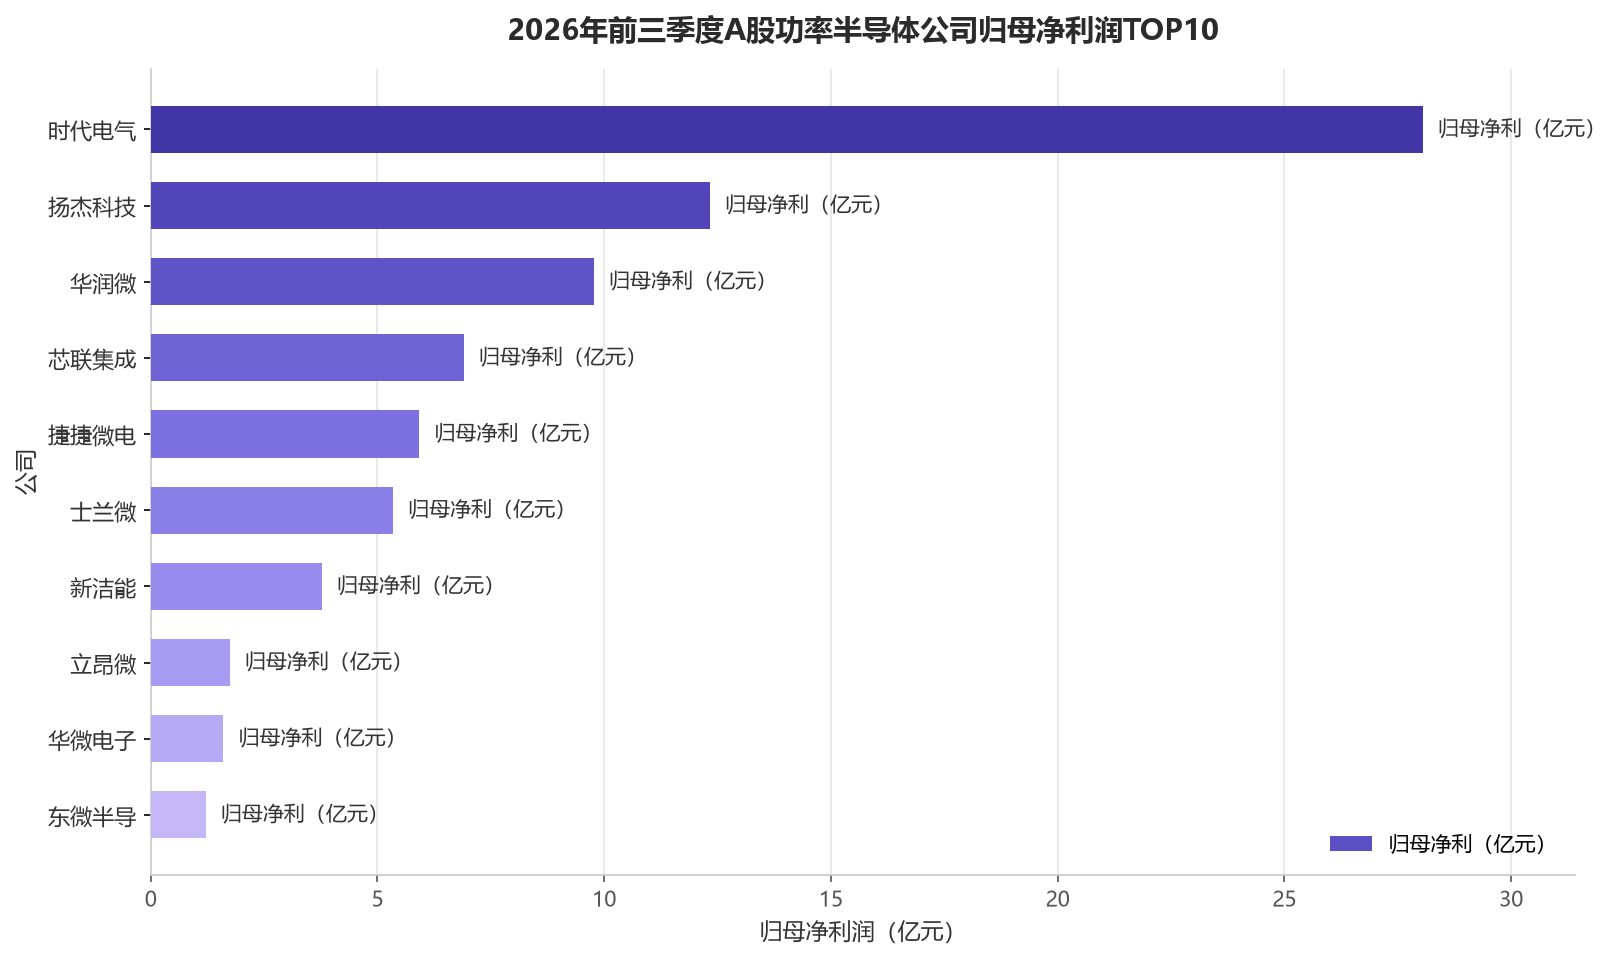
盈利格局呈现清晰的三层结构:时代电气以28.05亿元居首(含轨交业务),扬杰科技以12.33亿元成为净利规模最大的纯功率半导体企业(+26.67%),华润微9.77亿元(+85.95%)位列第三;芯联集成6.90亿元历史性扭亏,捷捷微电5.92亿元(+70.76%)、士兰微5.34亿元(+52.91%)构成第二梯队;新洁能(3.77亿元)、立昂微(1.74亿元)、华微电子(1.60亿元)、东微半导(1.21亿元)分列第七至第十位。弹性层中,立昂微+261.31%、派瑞股份+543.33%、东微半导+149.62%、银河微电+109.70%表现亮眼。亏损阵营集中在协昌科技(转亏)、锴威特(亏损扩大)、三安光电(转亏)、闻泰科技(转亏)四家。
三大看点
看点一:IDM龙头利润弹性全面释放。 华润微净利大增85.95%,产品结构向汽车、工控、AI服务器升级,三季度营收33.62亿元(+17.93%)续创单季历史新高,毛利率30.35%年内逐季抬升,盈利增速跑赢营收;其数据中心电源产品(DrMOS功率模块、多相控制器、板级POL等)已导入主流电源厂商及云端客户,进入批量供货阶段,单台服务器中产品价值量可达电源方案总成本的30%至60%。扬杰科技净利规模居纯功率企业之首(12.33亿元),SiC收入同比翻倍、三季度单季增幅近200%,汽车业务与AI数据中心业务收入同比均超100%,毛利率37.4%。士兰微前三季扣非净利润3.78亿元、三季度单季扣非同比增长303.62%,AI服务器电源套片(Dr.MOS/PoL已量产、VRM控制器2026年量产)持续兑现,归母净利润则受持有安路科技、昱能科技股票价格波动导致的金融资产公允价值变动短期拖累(三季度非经常性损益约-8982万元)。
看点二:芯联集成历史性扭亏。 公司前三季度营收77.58亿元(+43.09%)、归母净利6.90亿元,三季度单季营收31.96亿元(+65.87%),毛利率同比大增24.80个百分点至29.55%。此前公司2023年至2025年连亏三年(累计亏损超35亿元),今年高水位产能利用率、规模效应与产品结构升级共振:一季度先上调MOSFET价格,三季度将调价范围扩至IGBT、碳化硅与模拟芯片,调价区间15%至25%;上半年AI业务收入增长84.31%。功率/SiC代工模式首次跑通盈利拐点,是本季最大惊喜。
看点三:车规IGBT仍是最冷的赛道。 斯达半导净利下滑75.10%,产品价格下行、上游衬底成本与费用投入三重挤压;尽管公司7月1日起已对IGBT、SiC MOSFET等模块涨价15%起,车规SiC模块也已获多家车企定点并批量装车,但价格战出清仍需时间。中小弹性标的则表现亮眼:立昂微+261.31%、东微半导+149.62%、银河微电+109.70%、派瑞股份+543.33%。
供需基本面上,据TrendForce数据,全球8英寸晶圆产能2026年将同比减少2.4%,前十大晶圆代工厂8英寸平均产能利用率从2025年的约80%回升至2026年的88%至90%;英飞凌、德州仪器、意法半导体等国际大厂年内已两轮调价,士兰微、扬杰科技、华润微、斯达半导等国内龙头全线跟进,截至7月初宣布涨价的国内外厂商已近20家,行业正酝酿第三轮涨价,本轮价格上行周期有望延续至2027年。
四季度主线是涨价周期延续与AI服务器电源放量:捷捷微电毛利率从一季度的27.79%逐季升至三季度的38.69%、华润微毛利率逐季回升,验证提价落地;SiC正从投入期进入收获期。
风险方面,需关注车规IGBT价格战反复、代工产线折旧压力(三安光电)及安世半导体(闻泰科技)面临的地缘扰动。
5. 产值连续2年冲30%!台积电先进制程排到明年 8英寸晶圆掀涨价潮
调研机构集邦咨询(TrendForce)5日举行「AI NEXT 科技产业大预测研讨会」,半导体分析师钟映庭指出,全球晶圆代工产值在今年将年增逾30%的高基期下,明年将再度交出年增约30%的强劲成绩。受AI运算推动,台积电与三星等先进制程订单能见度已排到2027年底;同时高功耗芯片引爆电源管理IC需求,8英寸晶圆爆发结构性短缺,带动先进与8英寸制程迎来涨价底气,但成熟制程仍面临价格拉锯。
钟映庭分析,即便扣除市占逾70%的台积电,其余代工厂2027年营收年增率仍逼近20%,略优于2026年。其中,4纳米与5纳米以下先进制程受惠GPU、AI ASIC芯片尺寸放大与出货放量,台积电产线一路满载至2027年底。8英寸晶圆则因大厂先前减产、产能年减约2%,碰上高瓦数AI芯片带动BCD制程需求爆发,台积电BCD产能供不应求,中芯与世界先进产能满载,转单效应亦外溢至联电与力积电。
产能供需直接牵动晶圆厂议价能力。在原物料与水电成本高涨下,具稀缺性的先进制程与8英寸代工厂涨价底气坚定,客户接受度高;反观28纳米以上成熟制程因新产能持续开出、平均稼动率仅近9成,加上手机与笔记本复苏缓慢,客户对涨价强烈抗拒,双方陷入激烈僵局。(来源: 中时新闻网)
6. 存储巨头桃园新厂传停工,最高45亿美元投资遇变数,公司回应
据外媒报道,一家国际存储巨头因劳资纠纷未解,已几乎暂停在中国台湾桃园市兴建的新存储芯片工厂施工。这座名为Fab 11E的新厂原计划投资30亿至45亿美元,生产HBM与DRAM,预定2028年投产。目前工地仅剩确保安全的基本工程,完成后将冻结施工。该公司已向中国台湾相关部门及供应商通报暂缓计划。
中国台湾占该存储巨头全球DRAM产量约六成,也是HBM重要产地,新厂延期恐为AI存储供应增添不确定性。该公司过去三十年在台投资近500亿美元,在台员工约1.5万人。
劳资争议焦点在于获利分配与奖金形式。桃园工会要求将营业利益15%分配给全球员工,并希望奖金全数以现金发放。该公司10月已与规模较大的台中工会达成协议,但部分员工不接受。桃园工会已取得罢工权,双方预计11月6日举行第5次协商。
针对停工传闻,该公司回应称,中国台湾在其全球布局中扮演重要角色,目前在台营运一切正常。公司期待通过桃园市政府安排的后续会议,持续与桃园工会协商并达成协议,有信心维持营运稳定,确保客户需求不受影响。