
 搜索

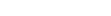
今年以来,地平线机器人(09660.HK)的股价从9港元上方一路滑落至3.88港元,年内跌幅达到56.84%,市值收缩至615.9亿港元,52周低点更是触及3.38港元。
在智能驾驶板块的集体回调中,这个跌幅并不算最夸张。但最刺痛资本市场的,是基本面与股价之间极其突兀的撕裂感:这家公司刚刚交出了一份看似无可争议的成绩单——自主品牌ADAS份额突破50%、城区NOA份额升至22.8%、征程系列累计量产1500万套。从“有没有客户”到“份额第几”,地平线已经跨过了智驾芯片公司最艰难的生死线。
然而,市场并未为这份成绩单买单。在地平线身上,市盈率失去了参考价值(2026年上半年账面37.84亿元的净利润,主要来自大众CARIAD可转债公允价值变动与子公司剥离的一次性收益)。若剔除这些纸面财富,其经调整净亏损高达16.71亿元,同比扩大25.4%。
市场给地平线定价的尺子非常冷酷:在2028年盈亏平衡的承诺兑现之前,这1500万套芯片的规模效应,究竟是护城河,还是价格战的绞肉机?
智驾平权的代价
地平线的市占率飙升,是用极其惨烈的利润空间换来的。
余凯在业绩交流中曾表达过对价格战的判断:“车企价格战越惨烈,对地平线越有利。”其底层逻辑是:当车企利润被极度压缩,大部分二线及以下车企将被迫放弃昂贵的芯片自研,转向采购极具性价比的第三方供应商方案。地平线赌的是,产业终局只有不到20%的头部车厂能保住自研,剩下80%的市场将拱手让给独立供应商。
但“对地平线有利”和“对地平线的利润表有利”是截然不同的两码事。
为了接住这波需求,地平线必须将高阶智驾的成本打穿地板。大众ID. ERA 5S搭载单颗征程6M芯片实现城区NOA,起售价竟压到了8.99万元;其主推的HSD方案,目标更是将高阶智驾从豪华车选配,硬拽成大众车型的标配。这种“智驾平权”的路径,在出货量上是超级加速器,在单价和毛利率上则是残酷的压路机。
2026年上半年,地平线产品解决方案收入9.26亿元,同比增长14.8%,但该分部毛利率仅为36.2%(剔除一次性捆绑影响后为48.1%)。出货量在狂飙,但每一颗芯片赚到的毛利被严重压榨。硬件产品在规模化初期本该有的毛利率爬坡,被价格战和产品结构下沉死死按在了一个低水位上。
IP授权的杯水车薪
面对硬件毛利承压,地平线财报中最具亮点的结构变化,是“授权及服务收入”的爆发。
上半年,该项收入达到11.29亿元,同比增长52.7%,占总收入比重升至55%,首次超越硬件,成为第一大收入来源。更关键的是,该分部毛利率高达90.4%。
这实质上是把地平线的BPU架构、算法和工具链,以IP授权的形式卖给车企和Tier-1。博世、智驾新程等基于征程6B斩获了超千万套级订单;大众CARIAD合资公司的HSD方案也已进入量产阶段。余凯将其比作“ARM+Android”模式:不搞封闭垂直整合,而是做开放平台,在车企“全栈自研”与“黑盒采购”之间,提供一条“白盒授权”的中间路线。
这招极高地回应了市场的两大质疑:第一,证明了地平线的技术能脱离硬件被独立定价;第二,当车企试图自研芯片时,地平线依然能通过授权BPU参与其中,不被踢出局。
但杯水车薪的现实是:11.29亿元的高毛利授权收入,根本填不满地平线急速膨胀的研发黑洞。上半年,地平线研发投入高达27.55亿元,相当于总收入的134%,甚至超过了2023年全年的研发规模;作为参照,2025年全年研发开支已达51.54亿元。余凯坦言,“智驾行业不是一个每年投入20多亿研发就能达到终局的行业”。授权业务改善了收入质地,但远未大到能覆盖这种饱和式、甚至可以说是透支式的研发消耗。
被剥离的“表外期权”
地平线财报中另一块需要被冷酷拆解的,是地瓜机器人。
2024年被分拆独立的地瓜机器人,定位于机器人软硬件通用底座。2026年,其密集完成了B1、B2和C轮融资,年内累计融资亿美元级别,投后估值据预测达到30亿美元。
对地平线而言,这一手“分拆”可谓精算:财务上,地瓜不再并表,其亏损直接出表(上半年甚至贡献了一次性收益);估值上,它为地平线提供了一个汽车之外的“第二场景”期权。2025年地瓜出货量同比增长180%,客户数翻倍,成功将触角伸向具身智能。
但这张“表外期权”当期财务权重极低。30亿美元的估值体量,对比地平线本身六百多亿港元的市值,构不成决定性支撑。更核心的是,机器人芯片赛道面临与智驾相同的结构性死结:通用底座提供商必须苦等下游机器人本体市场完成规模化与标准化。而那个时间点,并不比汽车智驾的盈利拐点更近。
远水解不了近渴的2028
管理层将盈利时间表钉在了2028年。2026年营收超50亿元,芯片出货目标500万颗;2027年超700万颗。如果目标兑现,2028年盈亏平衡在数学上确实算得平。
但资本市场的贴现是极其残酷的。地平线当前市值616亿港元,对应50亿元的营收指引,市销率(PS)仍在10倍以上。对于一个研发投入超营收100%、经营亏损还在扩大的公司,10倍PS并不便宜。它隐含的前提是:未来两年营收必须维持30%以上的复合高增,授权占比继续提升拉高整体毛利,且研发增速必须被收入增速反超。
这三大假设,每一个都面临现实拷问。车企自研进度正在加快,比亚迪、蔚来、小鹏的自研芯片正密集进入量产。如果价格战导致部分“本不该自研”的车企也被迫咬牙自研以控成本,地平线的可及市场将大幅收窄。
更直接的引力来自毛利率。上半年66%的综合毛利率,全靠那55%占比、90.4%毛利的授权业务强行拉动。当硬件出货量随着“智驾平权”继续狂飙,而授权收入增速无法同步跟上时,综合毛利率必然被向下拉扯。硬件放量与授权扩张的赛跑,至今没有季度数据能证明谁赢。
市占率换不来估值
回到年内57%的跌幅。这个跌幅定价的,绝不是地平线“丢了份额”或“技术落后”。它的征程6系列在量产,HSD V2.0在上车,出口车型定点超60款,大众、博世等全球客户在持续深化。这些都是真金白银的进展。
3.88港元定价的,是“市占率扩张”与“自由现金流”之间巨大的时间黑洞。19位覆盖分析师中有18位给出“买入”评级,目标价从国泰海通的5.41港元到高盛的13.12港元,分歧巨大。分歧的核心不在技术,而在贴现假设:同样一张盈利时间表,在不同的风险溢价下,可以算出相差一倍以上的价格。
3.88港元,是市场在极其保守的假设下,给出的风险折价。它没有否定地平线成为智驾芯片绝对主力的可能性,它只是在陈述一个冰冷的商业常识:在用1500万套芯片通向2028年盈亏平衡的漫长路径上,需要被验证的未决变量,远比已经兑现的定点数量要多得多。市占率第一,只能保证你留在牌桌上,但不能保证你最终能赢走筹码。