
 搜索

近期,长江存储母公司长存控股的科创板IPO传出暂缓消息。原定于10月底至11月初启动的战略配售程序被推迟,上市进程可能因此延后数月。
目前项目仍处于上交所“已问询”阶段,并未终止或撤回。
2026年第一季度,长存控股实现归母净利润333.79亿元。对于一家单季就赚了330多亿元的公司来说,IPO募资的330亿元似乎并不是一个特别大的数字。
但这笔钱对长存控股依然重要。它计划将其中208亿元用于量产线技术升级,122亿元用于研发。换句话说,即使已经实现盈利,企业仍需要为产线更新和技术迭代准备大笔资金。
这并不只是长江存储的故事。
三星、SK海力士、美光,这些已经站在全球存储行业顶端的巨头,每年仍要投入巨额资金建设工厂、购买设备、推进技术升级。
工厂建成不是终点,技术领先也不是护身符。数百亿元投进去,买到的往往只是下一轮竞争的入场资格。
长江存储的330亿元,正好让我们重新审视这场持续了几十年的烧钱竞赛。
01
从几十家厂商到少数巨头,
存储芯片经历了怎样的淘汰赛?
1985年,英特尔的CEO安迪·格鲁夫做了一个决定,退出DRAM市场,转向微处理器。
这个决定并不容易。
1970年,英特尔推出全球第一款商用DRAM芯片1103,到1972年,这款芯片已成为全球最畅销的半导体存储器,存储器业务一度占英特尔销售收入九成以上。
但到80年代中期,日本厂商追了上来,并且把价格打到包括英特尔在内所有对手都赔钱的地步。
格鲁夫在回忆录中提到一个细节:后来通知主要客户时,做好了被质问的准备,但客户的反应出乎意料,没有人挽留,甚至说“你们(做出这个决定)花的时间真够长的”。
英特尔退出后,日本厂商接过了DRAM市场的主导权。但它们也没有一直坐稳位置。进入90年代,三星开始追赶。1992年,三星率先开发出64Mb DRAM,随后逐渐成为全球DRAM市场的重要力量。曾经凭借制造效率和成本优势击败美国企业的日本厂商,开始面对来自韩国企业的竞争。
此后,DRAM行业又经历了多轮价格下跌和企业整合。德国奇梦达在2009年申请破产,日本尔必达在2012年申请破产保护,随后被美光收购。
率先做出产品的英特尔没有守住市场,良率比三星更好的尔必达也没有留在牌桌上,因为存储芯片逐渐变得标准化之后,价格成为影响客户采购意愿的关键因素。
格鲁夫曾提到一份日本大型企业发给销售团队的内部备忘录,上面写着“10%规则”:找到英特尔和AMD的客户,报价比对手低10%;如果对方再压价,就再低10%,直到拿下订单。
英特尔的客户也早已安排好其他供应商,DRAM可以被替换,英特尔在不在牌桌上,对采购方来说并不重要。
竞争最终落到单位成本上,而单位成本背后是良率、产能和制造效率的综合比拼。
经过长期竞争,三星、SK海力士和美光逐渐成为全球DRAM市场的三大主导厂商。按照Omdia基于销售额的统计,2025年,三家合计占据全球DRAM市场九成以上的份额。前三家几乎拿走了整个市场,后来者想要进入,难度可想而知。
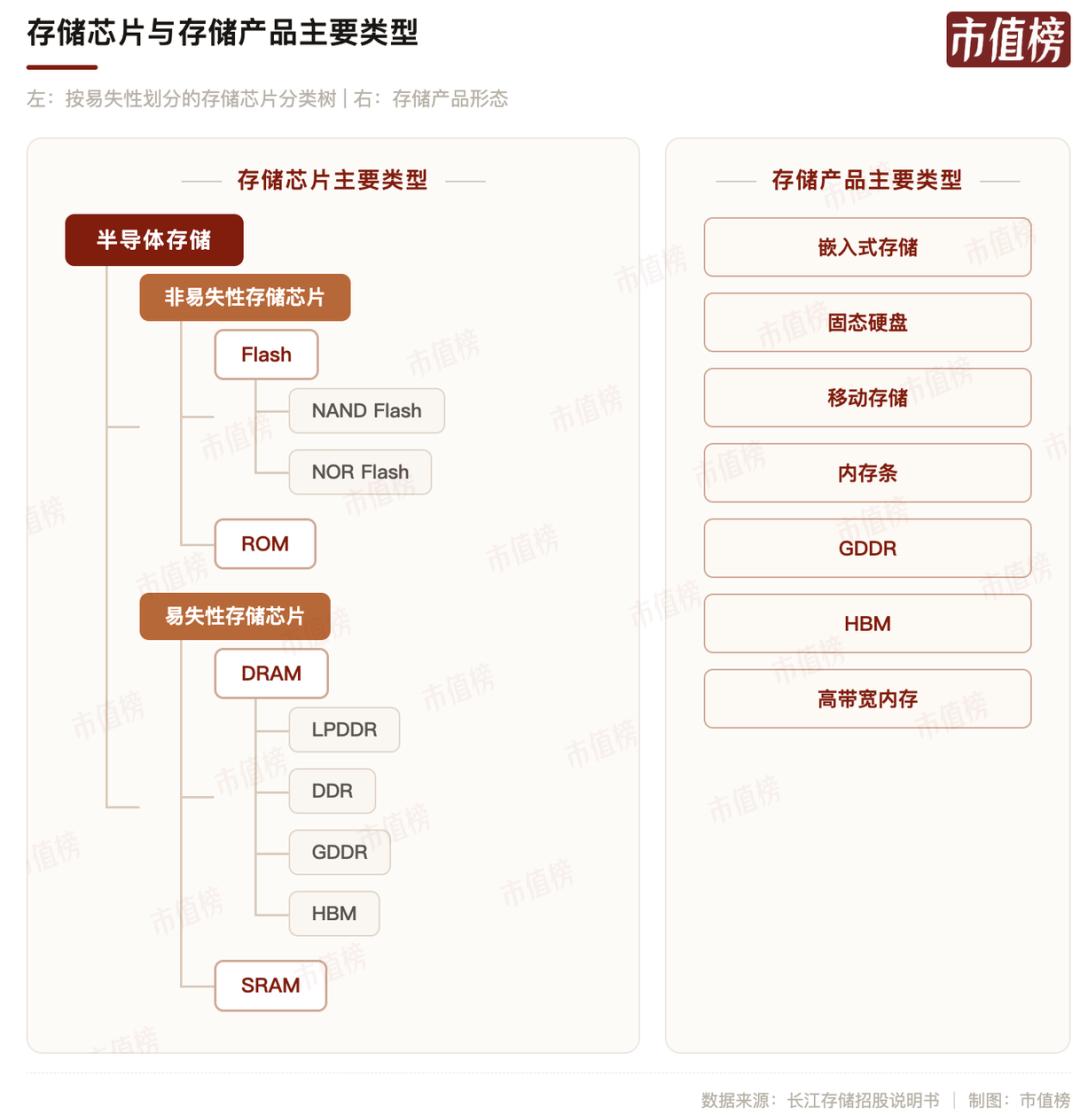
长江存储所在的NAND市场,也有类似的竞争逻辑,但也不是DRAM历史的简单重演。
两者相似的地方在于,都需要持续投入晶圆厂、设备和研发。技术领先可以带来一段时间的优势,却未必能转化为长期的市场地位。产品进入大规模量产后,都要比拼良率、制造成本和产能规模。
不同之处在于,NAND在技术演进中出现了新的竞争路径。
传统DRAM主要围绕制程微缩和单颗芯片容量提升展开竞争。
NAND则在从2D转向3D之后,改变了技术竞争的维度:存储单元不再只是在平面上不断缩小,而是向垂直方向一层层堆叠。竞争由此延伸到堆叠架构、外围电路设计和制造整合能力。
这给了后来者切入市场的机会。长江存储没有完全照搬海外厂商的技术路径,而是推出Xtacking架构,将存储阵列与外围电路分别制造,再通过键合技术整合到一起,试图在NAND技术演进中找到自己的位置。
也因此,在NAND市场上,三星、SK海力士、美光三家没有形成密不透风的墙,三星、SK海力士(含Solidigm)、长江存储、铠侠、美光五家占据接近90%的市场。
从DRAM到NAND,存储芯片行业反复证明:没有哪家企业能够仅凭过去的领先优势,保证自己一直留在牌桌上。而保持领先优势的基本条件,是钱。
02
一座存储芯片工厂,
到底有多烧钱?
一条存储芯片产线,贵的不只是厂房,还有里面一台台精密设备,以及让这些设备运转起来的配套设施。
从晶圆制造到检测、封装和测试,存储芯片要经过数百道工序。光刻、刻蚀、薄膜沉积、离子注入、清洗、抛光,每一道工序都需要专门设备。工厂还要配备洁净室、超纯水、特种气体、稳定供电和废气废水处理系统。
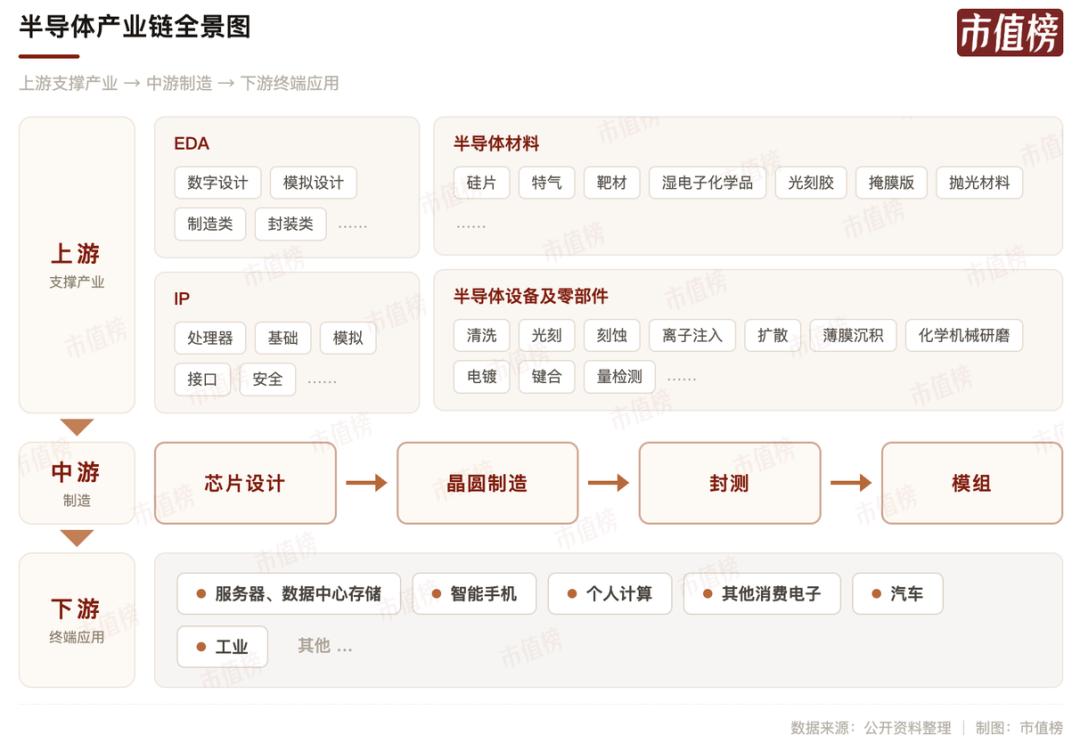
2016年,SEMI行业分析师曾测算,一条2D NAND产线,每增加1000片/月晶圆的产能,需要投入约3000万至4500万美元设备资金,折合人民币约2亿至3亿元,这还不包括厂房和配套设施建设。
花钱建成产线还只是开始。
进入3D NAND时代后,厂商开始把存储单元一层层向上堆叠。层数越高,同一片晶圆能够生产的存储容量越大,单位比特成本也就有机会进一步下降。
问题是,层数增加,制造难度也在增加。
以刻蚀为例,3D NAND需要在多层薄膜中刻出深而窄的垂直通道。堆叠层数越多,刻蚀就越深,对设备精度和工艺控制的要求也越高。
招商证券引用的设备模型显示,在一条假设月产15万片的生产线上,刻蚀设备数量占比从32层NAND时代的34.9%,上升到128层时代的48.4%。
薄膜沉积设备也面临类似变化。堆叠层数增加,氧化硅、氮化硅等材料需要反复沉积,对薄膜厚度和均匀性的要求越来越高。此外,晶圆键合等新工艺的引入,也带来了额外的设备投入。
据伯恩斯坦2026年7月的一份研报测算,3D NAND每1万片/月产能的设备成本约13亿美元。
此外,堆叠层数到了一定程度之后,工艺难度和良率控制的压力也在增加,继续增加层数所能带来的成本改善可能逐渐收窄,也就是资本投入的边际效益有递减的压力。
厂商不得不寻找新的办法,例如晶圆键合、新材料、QLC等技术路线。这些新技术可能打开新的降本空间,但也意味着新的设备投入、工艺研发和良率爬坡。
所以,存储芯片的资本开支不是“建完就结束”的一次性项目,而是每一代技术、每一轮产能扩张都要重新支付的一笔持续账单。
三星2026年资本开支约84.4万亿韩元,其中半导体部门76.8万亿韩元;SK海力士董事会批准在龙仁和清州建设两座新晶圆厂,合计投资54.3万亿韩元,分阶段执行至2031年;美光2026财年实际资本支出307.12亿美元。
作为追赶者的长江存储,同样在持续投入。
2016年,国家存储器基地项目在武汉启动,总投资规划约240亿美元,计划建设三座3D NAND晶圆厂,整体规划产能达到每月30万片。
2018年,长江存储实现32层3D NAND量产,正式进入商业化生产。此后,产品迭代明显提速:2019年,64层产品量产;2020年4月,长江存储发布全球首款128层QLC闪存,跳过96层,从64层直接切到128层;2021年9月实现量产;2022年底,232层产品实现量产。
从32层到232层,长江存储用了不到五年时间,逐步缩小了与国际领先厂商的技术差距,也进入全球3D NAND技术竞争的第一梯队。此后,长江存储继续向更高堆叠层数推进,2025年294层产品进入出货阶段,有报道称,公司计划在今年下半年启动300层以上NAND产品量产。
技术追赶之外,产能也在快速扩张。
三期工厂于2025年9月动工,设计月产能10万片,预计2026年底建成投产,2027年先达成月产5万片的阶段性目标,再逐步爬坡至满产。
长江存储2026年Q2 NAND出货份额约14%,超越铠侠和美光,位居全球第三。
这场追赶的成本体现在资本开支里。2023年至2025年,长江存储母公司资本开支分别达到213亿元、310亿元和362亿元,三年累计投入超过880亿元。工厂建设、设备采购、技术升级和研发投入,每一项都在持续消耗资金。
03
最难的不是花钱,
是不知道该什么时候花钱
存储芯片行业有一个时间差:企业今天决定扩产,真正新增的产能可能要两三年后才能释放。
这意味着,厂商在做投资决策时,面对的不是眼前的市场,而是两三年后的市场。问题在于,没有人能准确预测那时的需求。
于是这样的循环反复出现:价格上涨刺激投资,投资增加带来产能,产能释放又压低价格。
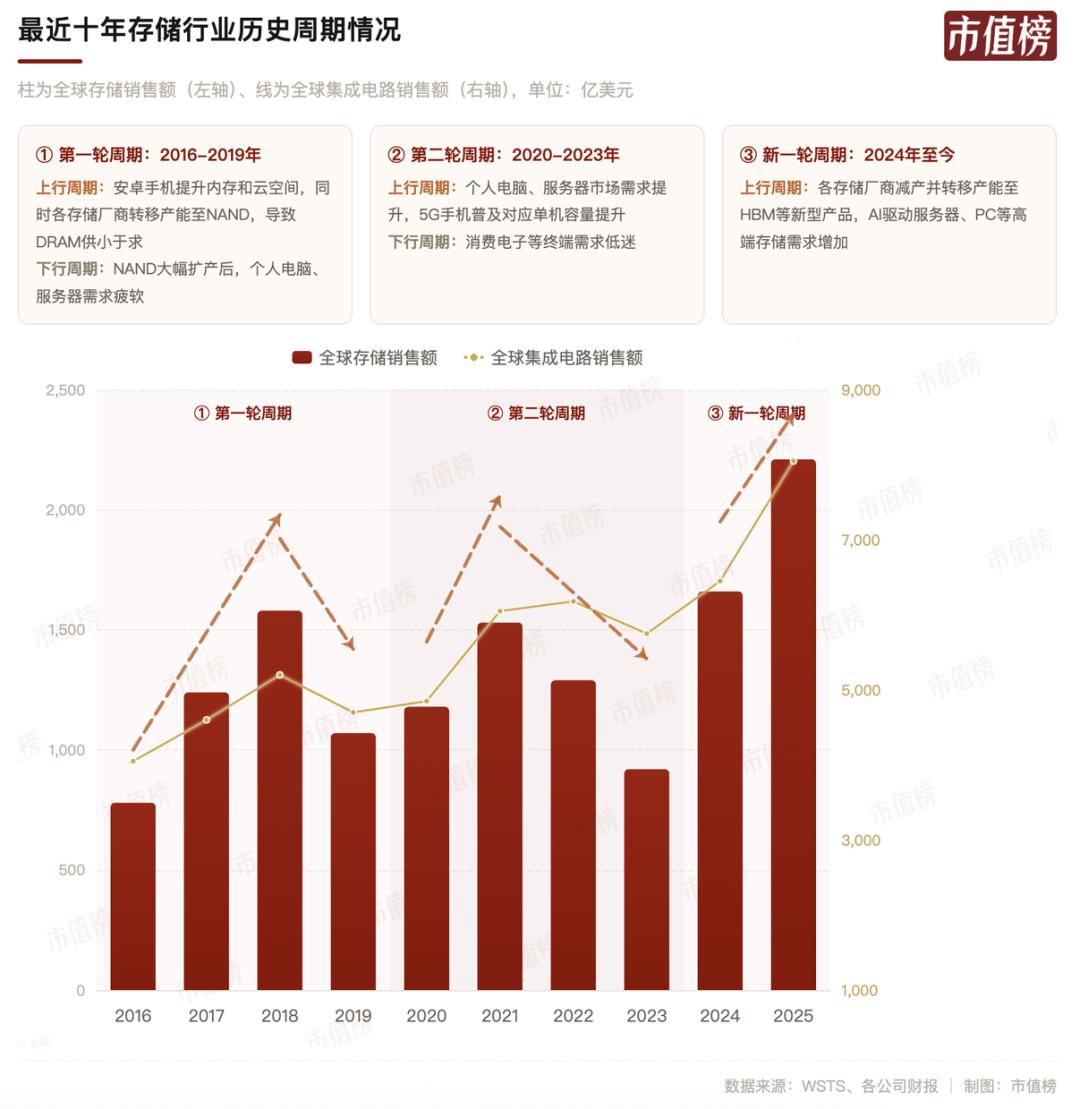
更麻烦的是,工厂建成后,企业很难说停就停,即使价格已经很低。
2004年,DRAM市场创下56%的增幅,眼看着次年的供过于求价格下跌成定局,美光的CEO Steve Appleton公开呼吁全行业共同减产。
台系DRAM厂普遍认为“不可行”。有的直接拆穿美光:“应该是大家都希望竞争对手减产,但不太可能自己主动减产”;有的则通过折旧说明继续生产比完全停产更划算。
在固定成本占大头的存储行业,停线就是纯粹的亏损,因为折旧一分不会少,厂房空着照样贬值,而只要价格能够覆盖掉变动成本,每多卖一片颗粒,还能拿回一点现金去分摊那些躲不掉的开支。
而且,如果一家厂商率先减产,竞争对手却继续生产,它可能失去客户和市场份额。等到市场重新好转时,客户未必还会回来。
所以,现金流对于存储芯片厂商来说,极其重要。
反过来,能够在低谷期继续投资的企业,就可能获得新的机会。
三星就是一个典型案例。
三星进入DRAM市场时,并不是行业最早的玩家,后来,它逐步建立起制造规模和成本优势。
2008年,DRAM价格连续下跌,全行业收缩,三星却把半导体部门投资(主要投向存储芯片)推到约74.3亿美元,公开将DRAM出货增长目标定在100%。iSuppli(一家全球领先的电子制造领域市场研究公司)当时的评价是,三星在玩一场“懦夫游戏”,用资产负债表把对手逼到墙角。
效果在随后两年显现。2008年第一季度全球DRAM市场环比萎缩7.4%,三星份额从30.2%(2007年Q4)微升至30.6%;到2009年,份额从29%提高到36%。
三星并非每次都押中市场。2009年行业触底时,它也削减过资本开支。但真正重要的是,在对手最虚弱的时候,它有能力和意愿继续推进,并且承受比对手更长时间的亏损。当上行周期重新到来,前期投入就转化为更大的份额和更低的单位成本。
所以,存储芯片行业不只是看谁在景气时赚得更多,还要看谁能在低谷时活得更久。
长江存储也经历过这样的经营压力。
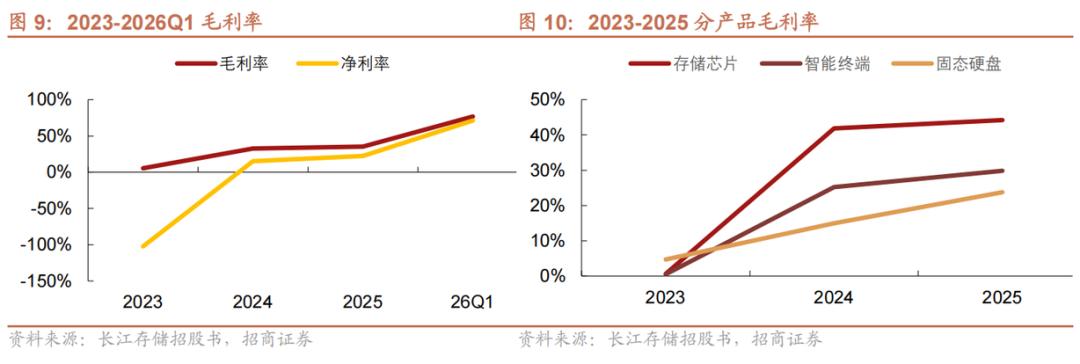
2023年,由于行业下行与外部供应链限制,长江存储营收187.44亿元,NAND产品毛利率只有1%,同时计提存货跌价损失113.53亿元。
价格下跌不仅让当期卖出的产品不赚钱,也让仓库里的存货跟着减值。高固定成本叠加存货减值,长江存储那一年归母净亏损达到191.8亿元。
这笔330亿元融资的意义正在于此。企业需要在行情较好的时候,为未来的技术升级、产能效率和研发储备资金。因为等到市场转冷、利润下滑时,再想筹集大规模资金,难度可能更大。
04
结语
存储芯片行业的周期已经运行了几十年。但这一次,AI带来的需求增长,让市场开始怀疑:这轮涨价会不会持续得更久?
这轮周期与过去最大的不同,是AI数据中心成为了新的需求支柱。
过去,存储芯片需求主要跟着PC和手机走。如今,AI训练和推理需要处理、存储海量数据,企业级SSD需求快速增长。
TrendForce数据显示,企业级SSD占全球NAND位元出货的比例,已从2025年的约26%升至2026年第二季度的约48%。
但AI带来的需求并不是所有存储产品都能享受到。企业级SSD受到数据中心采购支撑,消费级市场却仍受PC、手机需求疲软影响。
从供给侧来看,三星、SK海力士等厂商优先满足HBM和服务器DRAM需求,同时受到厂房空间和建设周期限制,NAND新增产能相对有限。这使得短期内NAND供给增长受到约束。
中期供给可以通过技术升级释放。与DRAM相比,NAND厂商有相当一部分位元增长来自技术迁移。通过提高堆叠层数、改进工艺和提升良率,厂商可以在既有厂房里生产出更多存储容量。
机构对这轮周期的持续时间并没有完全一致的判断。
TrendForce认为,随着制程迁移和新增产能逐步释放,NAND供需可能在2027年下半年转向宽松;摩根士丹利认为,AI需求可能使供给紧张延续至2027年,2028年市场是否转向过剩,还要看新增产能释放速度;Gartner则认为,AI需求将重塑传统存储周期,并支撑厂商盈利能力延续至2030年。
能确定的是,AI可以改变存储芯片的需求结构,却不会让行业竞争变得轻松。技术要持续迭代,产线要不断升级,企业还得在价格波动中维持投入。
最终决定谁能留在牌桌上的,不只是能不能押中下一轮周期,更是能不能把持续投入转化为成本、良率和市场份额。