
 搜索

丰田销售总部落子上海,意味着跨国巨头不再只是把中国当作制造基地,而是把决策中枢、技术根系和全球野心一并扎根于此。
在汽车产业百年变局的叙事里,宏大的转折往往不发生在镁光灯聚焦的发布会上,而是隐藏在一纸公告中。
一汽与广汽的股权置换,有希望把中国汽车产业带入一个从未出现过的格局。
这不只是一次资本层面的置换,而是一场从自主技术到合资体系底层逻辑的重写。
南北自主板块在技术与品牌维度取长补短。而丰田也将在中国迎来最广阔的舞台——当两个中方股东从“各自为战”走向“利益共担”,丰田在中国的合资棋局,终于有了重新落子的可能。
汽车公社听到了一条最富戏剧性的消息:这家统一的丰田销售公司,可能落户上海,与雷克萨斯中国工厂同样选择了华东腹地。
这座城市见证过桑塔纳的国产化,见证过特斯拉的“鲶鱼效应”,如今似乎正准备迎接其汽车产业史诗的第三度爆发。
当一汽奔腾的销售团队悄然入驻闵行力波园区,当雷克萨斯金山工厂的桩机声打破杭州湾的宁静,统一销售总部的最终归宿将让最后一块拼图落下,为全国城市 垂范汽车产业发展路径。
另一条赛道上,丰田给本田日产也树立了标杆,如何用中国本土供应链,缩小与中国汽车电动化与智能化的差距。而背后却是日系车的“灵魂”与中国产业链进一步交融。
一个城市的产业跃迁,一个系别的路径重塑,看似分属不同维度,最终却指向同一个命题:中国汽车正在“由大做强”的道路上换挡提速。
而丰田销售总部落子上海,恰是那个最具象征意义的换挡时刻——跨国巨头不再只是把中国当作制造基地,而是把决策中枢、技术根系和全球野心一并扎根于此。
当一汽广汽和丰田三方共同选择入驻申城,中国汽车产业的故事,将不再只是“引进来”的续篇,更是“走出去”的序章。
“三城结构”的浮现
这并非一次简单的合并,而是一场围绕“降本增效”与“权力再分配”的合谋。
汽车公社在昨天的文章《起底一汽广汽重组:不止用200亿合并南北丰田》里概括过一汽广汽重组的重点,在于广汽丰田与一汽丰田的整合。
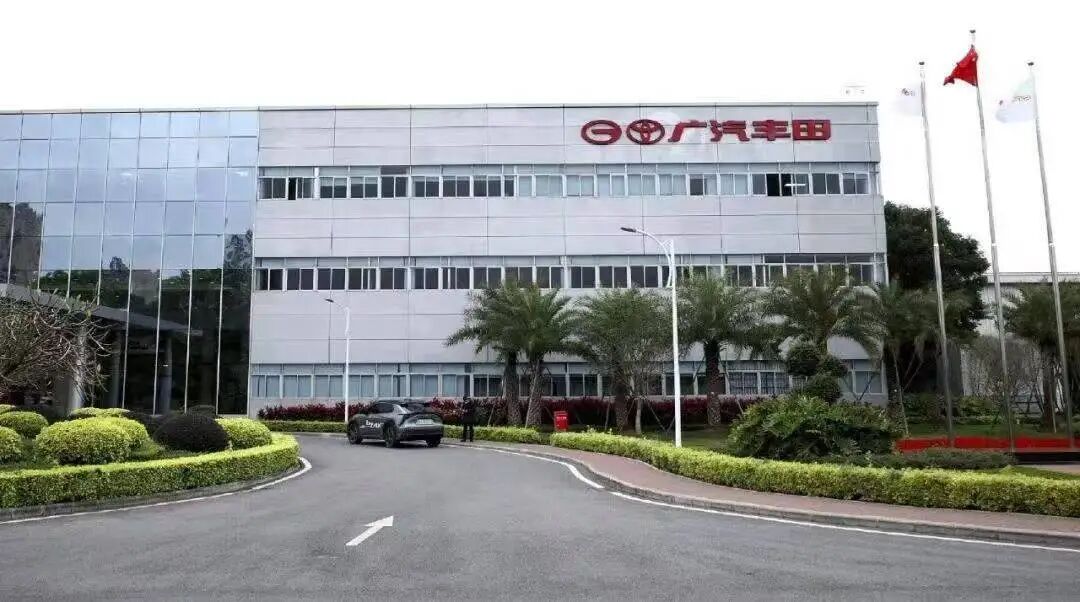
双方有望成立一家统一的销售公司,股权结构很可能是丰田占股50%,一汽占股25%,广汽占股25%。
这一数字背后是微妙且精准的平衡术:丰田终于确立了在中国市场的主导权,而一汽与广汽在销售端形成了对等的制衡。困扰南北两地经销商已久的“姊妹车型内讧”有望就此终结,渠道彻底打通,所有车型均可在所有门店销售和维修。
然而,比股权更值得揣摩的,是总部选址的“空间逻辑”。有知情人士向汽车公社透露,这家掌控着中国最大合资车企命脉的销售公司,很可能落在上海。
这一消息若坐实,丰田在中国将形成一个奇特的“铁三角”:
研发的“大脑”在嘉定。
丰田汽车技术研发(上海)有限公司早在2003年就已落子嘉定安亭,2020年全面升级为丰田智能电动汽车研发中心(中国)有限公司的子公司,一座名为“创新公园”的研发设施已经投入运营,主抓自动驾驶、智能座舱等软件定义汽车时代的核心技术。这在丰田全球研发体系中都不多见。
制造的“心脏”在金山。
总投资146亿元的雷克萨斯新能源工厂已经破土动工,这是丰田海外首座全资的纯电整车加电池一体化基地,计划2026年8月竣工,2027年实现首款纯电SUV量产下线,规划初期年产能10万辆,远期扩容至20-50万辆。
营销与资金的“动脉”落户上海市区。
其实,作为中方伙伴的一汽,也已经先行一步,在上海加码落子。2024年,一汽奔腾在闵行力波园区内布局了上海造型中心、座舱中心以及销售分部。
为何一汽、丰田和广汽,形成了长春-上海-广州“三城结构”?
以区位地缘来分析,一汽总部在长春,广汽总部在广州,中间隔着千山万水。如果要找一个双方都无主场优势、却又最具商业效率的平衡点,华东腹地——上海,是唯一解。
更深层的考量,在于供应链。
嘉定已经集聚了4500多家汽车产业链企业,汽车产业规上工业总产值达到3095.4亿元。上海智能汽车软件园已经形成“整车厂+科技公司+核心供应商”的多元生态,集聚了200多家智能汽车和软件企业。
往西走,沿沪宁线展开的是一个更庞大的网络。从上海出发,向南通、无锡、常州延伸,距离短则一两小时车程,最久也不过三四个小时。
“上海开发‘大脑’芯片和智能网联,江苏提供‘心脏’动力电池,浙江完成‘身体’的一体化压铸,最后选一处再将它们组装成整车。”这个“4小时产业圈”的分工逻辑,在行业内已经被反复印证。
长三角集聚了全国40%以上的新能源汽车产能,G60科创走廊九城市集聚汽车产业链企业超4000家,构筑起万亿级的产业版图。
这就是“三城结构”的底层逻辑:不仅仅是丰田选择了上海,而是上海的产业生态,已经成为丰田在华乃至全球竞争力的必要组成部分,也是一汽和广汽横跨数千公里协调发展的最佳落点。
魔都汽车第三次爆发的前夜?
回顾历史,上海在中国汽车产业的地位曾经历两次决定性跃迁。
第一次,是上汽的崛起。
从桑塔纳国产化起步,上海用几十年时间建立了中国最完整的乘用车制造体系。上汽也一度成为中国销量最大的汽车集团。这是上海汽车产业的第一次爆发,底色是合资与本土制造能力的结合。
第二次,是特斯拉独资落户临港。
2019年,特斯拉上海超级工厂以令人瞠目的速度建成投产,不仅让上海拥有了全球最先进的新能源汽车制造能力,更重要的是,它带动了整个长三角新能源供应链的成熟。
2026年第一季度,特斯拉上海超级工厂交付电动汽车21.3万辆,同比增长23.5%,临港工厂规划产能已达95万辆,是其全球最大的生产基地。一批本土供应商在特斯拉的严苛标准下完成了能力跃迁。
但竞争从不等人。
根据国家统计局数据,2025年上海汽车产量为177.2万辆,位列全国第七,同比微降1.96%。排在它前面的,是安徽的368.65万辆、广东的304.02万辆、重庆的278.77万辆。
到了2026年上半年,上海汽车产量回升至100.4万辆,新能源车产量72.67万辆,新能源渗透率达到72%,在总量上反超了重庆的110.89万辆。回暖的信号已经出现,但要真正重返汽车第一城的竞争序列,上海还需要一个更强的引爆点。
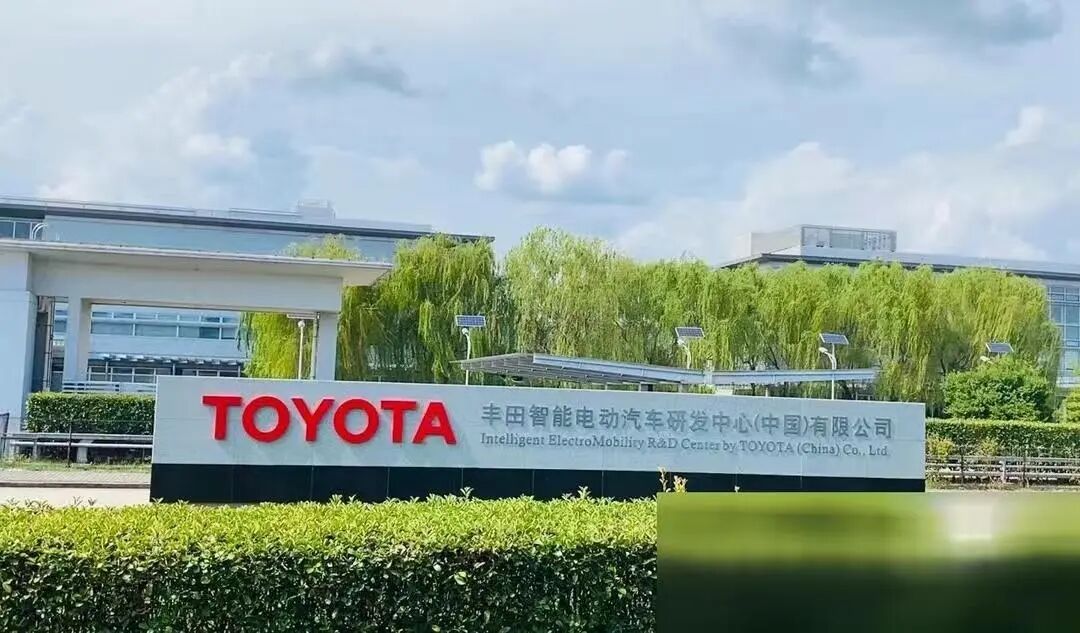
而丰田-雷克萨斯的落子,正是这个引爆点。
雷克萨斯金山工厂的意义远不止一座整车厂。它是丰田海外第一座全资的纯电整车加电池一体化基地,同步布局纯电车型研发、固态电池生产及电池回收等技术,产品还将出口至日本、东南亚及中东市场。
如果丰田销售总部再落户上海,上海将拥有一个全国独一无二的产业样本:研发在嘉定,制造在金山,销售在上海——一个完整的“研产销”闭环。
这个样本的独特性在于,它同时汇聚了三种不同形态的汽车产业力量。这里有以特斯拉为代表的外资独资制造,有以丰田为代表的传统跨国巨头全产业链布局,还有以上汽、蔚来为代表的本土力量。
·2026年第一季度,蔚来品牌以上险量8557辆的成绩,小幅超越上汽大众,成为上海乘用车销量第一品牌;
·特斯拉在上海拥有222座超级充电站、1537根超级充电桩,是全国特斯拉超充站数量最多的城市;
·上汽集团2026年上半年整车销量为204.5万辆,是国内唯一销量突破200万辆的车企。
本土企业、新科技企业、传统跨国巨头,三种力量在上海同频共振,彼此竞争又互相滋养。这才是汽车产业健康发展的真正样本——不是某一种模式的独大,而是多元生态的协同进化。
放到更大的坐标系里看,上海的角色正在发生质变,不再只是“生产车间”,而是“大脑”所在。这种转变路径,足以给重庆、广州、长春等提供不同程度的借鉴与启发。
当巨头的产品定义、渠道策略、供应链管理都在一座城市完成时,这座城市对全球汽车产业的影响力,将远远超出产量数字所能衡量的范围。
不是所有的城市都能在汽车产业复刻上海,但或多或少都能学着点儿上海。
日系车的新路径,请本田日产跟进
丰田在中国的突围,不仅关乎自身,更在改写日系车在华生存的底层逻辑。
过去几年,日系车在电动化与智能化浪潮中的迟缓有目共睹。2026年上半年,日系三强在华合计销量约113.75万辆,同比下滑超17%。
其中本田连续29个月同比下滑,半年仅售20.58万辆,较巅峰期缩水六成。燃油车基本盘失守,自研纯电平台e:N系列因产品力不足遭遇市场冷遇。日系车企必须在“自研”和“借力”之间做出选择。
丰田选择了后者,而且跑通了。
最具代表性的产品是铂智3X。这款基于广汽纯电动平台开发的丰田纯电SUV,2026款车型的中国品牌供应商占比达到65%,激光雷达用禾赛,算法用Momenta。上市16个月累计交付超12万辆,成功登顶合资新能源车型销冠。
你觉得,本田和日产都会熟视无睹么?
汽车公社从相关渠道获悉,本田也将跟进采用中国电动平台开发多款新车。
事实上,广汽本田已经与广汽集团签署了续约至2038年的战略协议,广汽将向广汽本田开放整车平台与技术共享。广汽埃安的AEP3.0纯电平台、弹匣电池、
本田计划自2027年起推出三款全新车型,其中包括一款基于中国专属新能源平台打造的自研产品。这个“中国专属新能源平台”虽然没有通过官方之口明说,但实质上就是广汽平台为蓝本。
毫无疑问,参考铂智3X,对比本田现有的e:N系列车型,基于中国平台开发的新车,无论是设计、性能还是成本控制能力,预计都将有长足进步。
日产方面,东风日产自研了天演架构,派生出N6/N7等产品力较好的新车。日产汽车首席执行官伊凡·埃斯皮诺萨明确表示,日产将“在中国,向全球”,计划自2027年起从中国出口30万辆至全球市场。
这些动作指向同一个趋势:日系车企正在从“日本研发、中国导入”转向“中国定义、全球输出”。
日系车和中国汽车品牌当然是竞争关系,甚至是最直接的对手。但汽车这个行业与生俱来的全球化性质决定了,竞争的另一面往往是更深层的交融。
当中国供应链成为日系车的“灵魂”,本质上不是市场份额的退让,而是中国汽车产业全球影响力的一次扩散。
丰田、本田、日产用中国的平台、中国的电池、中国的智驾方案造出来的车,会挂上丰田标、本田标、日产标,卖到东南亚、中东、甚至日本本土。
本田中国产电动车已返销日本,日产计划从中国出口30万辆至全球,丰田规划自2028年起将中国零部件方案输出至泰国生产基地,目标实现生产成本降低约30%。
这比单纯出口中国品牌汽车,是另一种维度的全球化——中国汽车产业的技术标准和供应链能力,正在通过日系品牌的全球渠道,渗透到世界的每一个角落。
过去合资品牌输出技术、中方提供市场的单向模式已经终结,中国汽车产业链开始向全球头部车企进行技术反哺。这标志着中国新能源供应链已从成本优势升级为技术标准输出。
而这场变革才刚刚开始。本田和日产的跟进,只是序章。
当日系车企集体完成供应链的“中国化”改造,当越来越多的全球品牌开始用中国的平台和技术定义产品,中国汽车产业的全球影响力将不再仅仅体现在出口数字上,而是体现在它对全球汽车产业底层规则的改写上。
当丰田与一汽广汽将目光投向上海这个中国“大熔炉城市”,这种改写便找到了最佳容器。
或许在不远的将来,丰田销售总部的灯火在黄浦江畔亮起时,中国汽车产业与全球汽车巨头的故事,将被写入新的篇章。