
 搜索

从9月中旬到国庆后的这不到30天的时间内,关于中国一汽、广汽集团和丰田汽车的三方合作协议,终于靴子落地。
其中的主要内容是广汽集团拟通过发行股份方式购买中国一汽持有的一汽丰田50%股权,中国一汽将成为广汽集团重要战略股东。
就像之前很多分析说的那样,在这场全新的合作中,三方围绕的是以一汽丰田50%的股权作为标的进行展开。
中国一汽让出的一汽丰田50%股权,换成了在广汽集团的未透露的具体股份,以及获得了重要股东席位。广汽集团拿到了“南北丰田”的统一统筹权,成为国内唯一同时掌控一汽丰田和广汽丰田两大合资体系的中方股东。
而丰田汽车,通过这次股权整合,把两套体系收拢,结束了一汽丰田和广汽丰田内耗的局面。简单说就是一分钱没花,却通过股份置换,把中国这个全球最大单一市场的资源集中了起来。
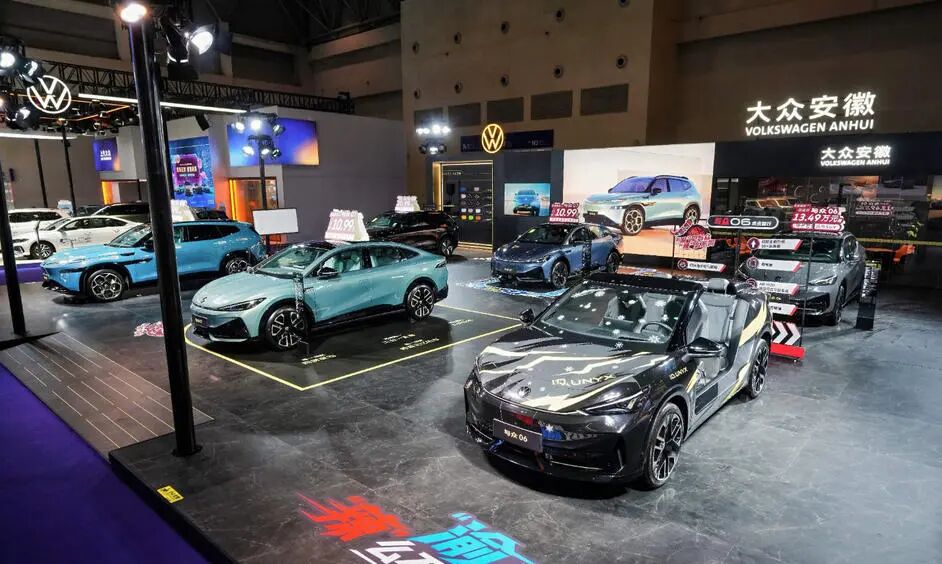
这其实很容易让人想到2020年,大众宣布投资10亿欧元,拿下江汽控股50%股份,同时把合资公司江淮大众的持股比例从50%增到75%,获得管理权。随后江淮大众更名为大众汽车(安徽)有限公司,成为新能源的独立据点。
无论是彼时的大众汽车还是现在的丰田汽车,两者都有一个共通点,就是用资本或者股份纽带重构合资关系。
但如果站在中方的角度看,一汽和广汽的合作是央企与地方国企之间的股权置换和资源整合。而大众汽车入资江汽集团控股,则属于外资参与国企集团层面的混合所有制改革。虽然前者是重组,后者是混改,二者本质上有不同,但在过程中都出现了股权的变动。
一旦股权出现变动,说明最终的结果已经由多方达成共识,形式上叫什么其实也就没那么重要了。真正重要的是,多方能够获利才是最终目的。
就像汽车公社之前发文《一汽广汽行动了,“大安汽”何时出山?》中提到,为什么首先想到的是安徽汽车呢?原因在于江汽集团和奇瑞汽车都已经混改成功。并且,在更早之前,奇瑞汽车和江汽集团双方之间都有重组的规划。
混改不如再混一点
面对一汽、广汽的成功整合,那江汽集团和奇瑞集团还需不需要再改变一次呢?这有一个前提,那就是双方目前有没有遇到压力。毫无疑问,当下中国汽车行业的竞争环境日趋严峻,每一家都面临的不同的压力。
但是作为安徽省的两家属地汽车公司,自然而然就会有别于其他车企的想法。尤其是对于安徽省这个汽车大省来说,更注重汽车产业的发展。其实就在一汽与广汽整合期间,安徽省一把手就到奇瑞集团调研,并与奇瑞董事长尹同跃进行深度交流。
奇瑞汽车自混改之后,得益于海外市场的爆发,业绩数据一年比一年亮眼。但同样,发展到今天也暴露出了不少的问题。比如海外市场依赖度过高,高端化持续受挫,以及商用车体量小等。问题不少,但好在不算严重。
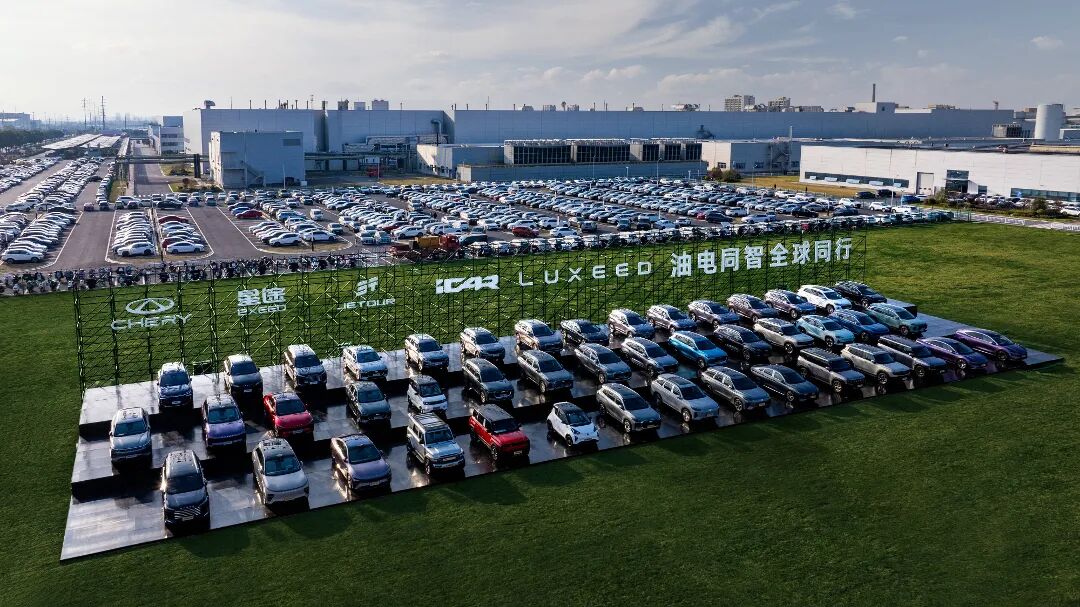
反观江汽集团就不一样了,当年混动引入大众汽车,安徽要的是用股权换技术、换产业落地,把合肥打造成新能源车基地。大众要的是绕过“南北大众”的股比限制,在中国拿到一个能自己说了算的新能源车平台。
但结果呢?江淮汽车2025年乘用车销量仅14.9万辆,新能源乘用车全年销量仅2.89万辆。虽然与华为合作的尊界品牌是未来销量和利润的新引擎,但是就目前来看,未呈现规模效益,对整体销量和利润的拉动有限。
另外,大众安徽近三年累计亏损超115亿元。更关键的是,大众安徽的转型已全面依赖小鹏的技术。江汽作为合资伙伴在技术层面的不可替代性正在快速下降,角色日趋边缘化。
但不能否认的是,江汽集团仍然有自己的优势项目,比如商用车和海外渠道能力,而这恰恰和奇瑞集团完成互补。从另一个角度看来,在国内市场,奇瑞也愿意对外技术和产品输出,比如凯翼和东南汽车就是很好的例子。
不过,考虑到当前奇瑞在海外的势头更猛,其实双方的合作如果把重心放在主攻海外市场,可能效果会更好。
最简单的操作方式就是在海外市场,双方的乘用车与商用车互相贴牌。在江汽商用车强势的市场如中亚、北非,奇瑞可借助其网络推广乘用车。反之,在奇瑞乘用车优势市场如欧洲、南美,江汽可搭载其商用车销售渠道。
这样的话,在双方都有布局的市场,探讨共享KD组装工厂的可能性,甚至是联合投资建设新的生产基地,分摊成本提高利用率。还可以合资建立区域性的备件中心和售后培训基地,共享库存,提升服务响应速度,解决中国品牌海外售后服务的普遍痛点。
要知道,安徽省政府正大力推动“抱团出海”模式,成立了徽派企业国际经贸合作联盟,明确支持以奇瑞、江淮为代表的龙头企业带动产业链协同出海。
再回过头来看奇瑞与江淮能否重整,其实已经有朱玉在前了。最近的就是一汽-广汽-丰田的合资资产换股与战略联盟的模式,另外一种则是吸取东风与长安的失败教训,最后就是借鉴吉利蔚来的交叉持股模式。
通过以上三个案例,奇瑞与江淮的整合如果设计得当,完全有可能实现“1+1>2”的效果。
关键是在大众汽车上
其实,以上只是一种理想的假设。一汽与广汽整合的关键是丰田汽车,所以,丰田汽车同意拿自己的股份作为中间筹码,让一汽与广汽成功整合,放在大众汽车身上也是同理。在奇瑞与江汽的整合中,大众汽车才是那个关键。
根据当年江汽集团的增资协议,大众虽然放弃了部分表决权,使安徽省国资委保持控制地位,但作为持股50%的股东,涉及江汽集团层面控制权、股权结构或重大资产处置的事项,几乎必然需要其同意。任何试图改变江汽集团现有股权格局的整合方案,大众都拥有事实上的否决权。
再来看大众安徽这家公司,大众在2020年增资控股时,获得了B级和C级车型的优先导入权。这意味着,任何引入奇瑞作为大众安徽新股东的动作,都等同于让一个直接竞争对手进入大众最核心的在华新能源基地,并可能触及大众在车型导入、技术路线上的控制权。
当然,大众汽车的立场也非铁板一块,如果条件设计得当,大众汽车或许也能同意整合。
比如大众安徽的持续巨亏已成为大众在华财报的沉重拖累,如果通过整合,大众能将大众安徽的部分或全部股权转让给奇瑞或整合后的新实体,换取现金或更有价值的资产,这本质上是一种止损。
不过,最好的方案可能还是在海外这块。要知道,大众汽车正在欧洲市场压缩产能,计划是把全球年产能从1000万辆下调至900万辆。其中德国本土工厂年度产能将缩减73.4万辆,欧洲工厂产能超出实际需求逾50万辆。
而恰好,奇瑞正在加快其在欧洲的本地化生产布局,计划通过与当地车企合作,利用现有工厂扩充产能,而不是自行新建工厂。大众完全可以以在大众安徽的股权让步为筹码,换取奇瑞在欧洲工厂合作中的对等价值。
但其实还有一个更关键的问题在于,不像一汽和广汽的股权那么清晰,奇瑞集团与江汽集团两家公司各自都有错综复杂的股权结构。
比如奇瑞不是单一的国有或民营控股,而是地方国资主导、多方资本参与的混合所有制结构。其中,国资保持战略控制权,但员工持股平台和市场化投资者占比很高,形成相互制衡的局面。而且高管团队通过瑞创投资等平台持股,虽然穿透后个人直接权益不高,但作为创始团队在经营层面话语权很重。
而江汽集团目前由安徽省国资委与大众中国各持股50%。这意味着,江汽集团本身并非一个可以随意处置其股权的独立实体。大众安徽由大众系合计持股75%、江淮汽车持股25%。
从股东和股权关系这个角度来看,双方的整合难度其实要远超之前的任何一个案例。再加上二者已经引入了像大众汽车这样的外资,和像立讯有限这样的民营资本进行混改,牵扯的关系和复杂程度也是难以想象的。
要知道,历史上有名的“大安汽”计划已两次折戟,并且此前汽车公社也提到当前各方推动深度整合的意愿和条件都不足。
但如果未来行业竞争进一步加剧、两家面临生存压力,省级层面强力推动的可能性会上升,届时不排除“大安汽”再次被提上日程。