
 搜索

丰田在华核心资产,或许将通过一次资产收购,聚集到广汽集团手里。
10月8日,广州。中国一汽总经理刘亦功、丰田汽车社长近健太、广汽集团董事长冯兴亚出现在同一场签约仪式上,三方正式签署全新战略合作框架协议。
消息最早传出是在一个月前——9月14日,广汽集团停牌,公告与一汽股份签署意向协议;9月28日重组预案对外披露;10月8日,丰田作为共同合资伙伴加入,三方坐到了一张桌子上。
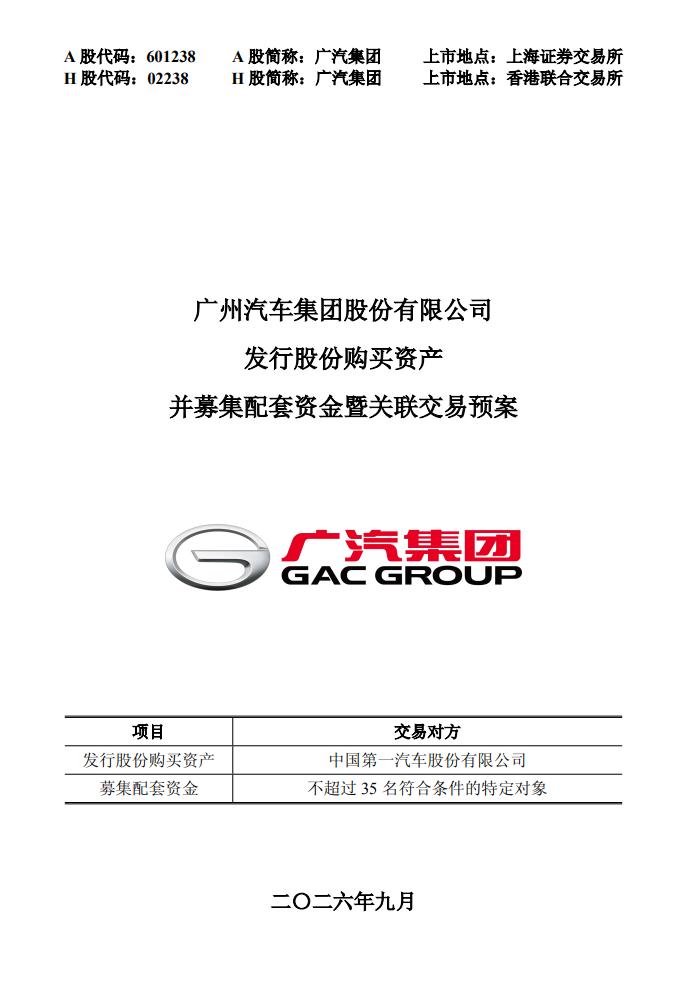
重组预案,图源上海证券交易所官网
从预案到交割,通常还需要一段时间。但只要不出意外,延续了22年的“南北丰田”分治格局,将被彻底改写。
一汽和丰田2002年开始合作,广汽和丰田2004年开展合作,两家合资公司在中国市场的累计用户超过2356万;据中国汽车工业协会数据,2025年“南北丰田”合计销量占合资乘用车销量的比例达17.03%,位居合资品牌前列。
如果重组完成,运行二十余年的“南北丰田”双合资体系,将从平行竞争走向深度绑定。
这是中国汽车合资史上,央企、地方国企、外资车企第一次以市场化换股的方式深度绑定。这场重组究竟如何设计?三方各自图什么?它又能给暮年的合资模式蹚出一条新路吗?
这场重组是怎么设计的?
相比于之前外界误读的“南北丰田合并”,这场重组实际要“轻”得多。
根据预案,广汽集团拟通过发行股份方式,购买一汽股份持有的一汽丰田的50%股权。
交易完成后,一汽丰田仍作为独立运营主体存续,股权结构从“一汽股份50%+丰田汽车45.77%+丰田中国4.23%”,变为广汽集团与丰田系各持50%。
“轻”,体现在三个不变。
通过对交易性质的解读,可以发现:丰田这个外方的权益未动,持股比例原样保留;广汽集团的实际控制人仍是广州市国资委,本次交易不构成重组上市;一汽丰田的法人、品牌、工厂继续留在原址,员工劳动关系不会随股权变更自动转移。
广汽方面明确,本次合作区别于过往“全盘并购、主体重组、体系整合”的传统国资改革模式,属于跨层级、跨区域的柔性联动,最大程度保留双方原有经营活力。
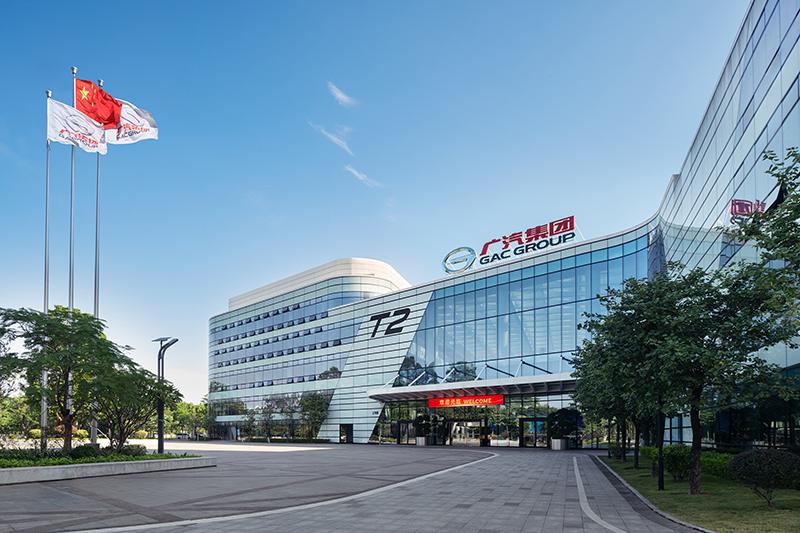
图源广汽集团官网
收购产生的最大变化,是一汽的位置变了。
这场资产收购,等于是把丰田在华的核心合资资源,汇聚到了广汽手里。
与之对应的是,一汽退出了一汽丰田的直接持股,换来广汽集团5%以上股份,成为第二大股东,并构成上市公司潜在关联法人。
也就是说,一汽从操盘手的位置,退为了战略股东。可以合理推测,坐进董事会之后,一汽股份仍会在采购、研发、产能等战略议题上保留影响力。
外部市场环境的变化,无疑是促使三方达成共识的关键因素之一。
近年来,汽车行业的竞争已激烈到前所未有的程度,行业同质化问题,叠加内需走弱、价格战持续挤压利润,产业加速向头部集中。
就在同期,国家汽车产业的政策导向,已转向规范行业秩序、推动存量整合。今年9月11日,工信部等九部门发布《智能网联新能源汽车产业发展“十五五”规划》,明确提出“加大汽车企业依法兼并重组和跨区域整合力度”。
在当前环境下,跨区域整合已经成为车企增强自身竞争力、抵抗行业变化的必要手段。
三方为什么都需要这场重组?
三方坐到了同一张桌子上,但各自面前摆的账本完全不同。
作为全球汽车巨头,丰田现在面临的主要压力是,中国市场拖累了全球业绩。2026年上半年,丰田全球产量486.37万辆、同比下滑1.2%;销量500.89万辆、同比下滑2.9%。
这是近两年来丰田首次产销双降,主要原因是合资品牌在国内面临结构问题。
2012年之前,合资品牌在国内的市占率超过60%。但根据乘联会最新数据,今年1-8月自主品牌市占率达66.2%,合资品牌为33.8%。
市场转为存量竞争后,丰田过去在中国市场推行的“一品牌、双合资”策略变得不再适用。
这一策略过去是扩张利器,可以通过让两个企业一南一北各自发展,尽可能地抢占市场。但现在变成了内耗的源头:产品线高度重叠,等于是争夺同一批客户;新能源和智能化的投入越大,两套体系各自开发、采购的重复浪费就越贵。
对丰田而言,把两个中方各自企业整合成一个统一的运营窗口,既能降本,也能让电动化转型提速,避免中国市场继续拖累全球基本盘。
而对于广汽丰田和一汽丰田而言,过去的各自开发、各自采购、各自建渠道,变为统一共享后,可以放大规模协同效应,减少重复投入,分摊技术创新成本。
省下来的资源,可以集中投入到自主品牌与新能源业务之中,让它们在汽车产业链重构中增加自己的分量。
除了资源的整合,它们的账本也会发生变化。
近年来,广汽的归母净亏损连续下降,从2023年的44.29亿元跌至2024年的8.24亿元,2025年由盈转亏、巨亏87.84亿元,2026年上半年再亏44.67亿元。
亏损的原因之一,是钱在持续往新能源转型里砸:仅2026年上半年,广汽自主研发投入就达48.34亿元、同比增长27.58%,累计研发投入已超670亿元。
而收购一汽丰田的股份后,其将由广汽与丰田系各持50%、共同控制,该公司将作为合营企业按权益法核算——其营收并不并入广汽报表,但净利润的一半将全额计入广汽的“投资收益”科目,可能高达数十亿元。
广汽也在预案里明确提到了这一交易目的,重组可以“注入盈利资产,改善上市公司盈利能力”。
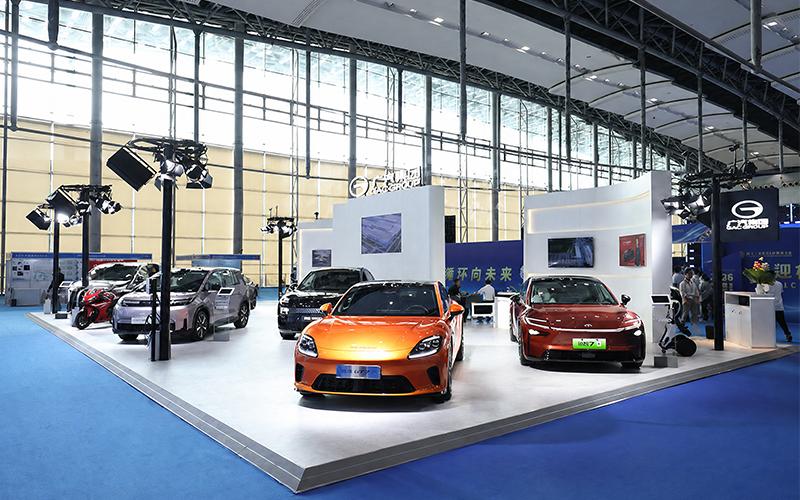
图源广汽集团官网
在业绩层面,一汽或许也能有收获。其主要在销量层面面临危机——今年以来一汽丰田整体销量下滑较严重,前8个月累计销量37.9万辆,被广汽丰田(同期销量44.7万辆)反超。
而交易后,广汽的产销在相当程度上可计入一汽的业绩口径。这并非没有先例。2025年12月一汽股份曾以37.44亿元入股零跑取得约5%股权,零跑当年即为一汽贡献约3.2万辆的销量统计。
总的来说,丰田要效率,广汽和一汽要出路,这场重组是它们当下最现实的选择。
整合之后,一加一能大于二吗?
重组整合是一项大工程。想要走通新路、在新能源市场加上筹码,不是一件容易的事。
如果要继续推进新能源转型,广汽丰田肯定仍然是排头兵,它的转型明显快于一汽丰田。
去年3月上市的铂智3X,用14个月实现销量破10万辆,是合资新能源中最快达成这一纪录的车型;今年1-8月,铂智3X一款车卖出5.97万辆,稳居合资纯电细分市场第一。
同期,一汽丰田bZ5销量不足一万辆,新能源整体是缺位的。
但一汽丰田也有自己的优势。它过去吸收了丰田TPS精益生产体系,在制造工艺、产业工人和零部件体系上都有积累;成都基地是丰田在华首个整车合资项目,至今仍是国内少有的同时覆盖轿车、SUV、客车的柔性混线整车基地。这说明一汽有“造好车”的能力。
不仅是新能源体系、整车制造,还有产能、区域市场等,两者都可以进行互补。但现实中的接通,中间隔着不少障碍,要考虑各方的利益、不同的班底如何融合。
图源一汽丰田官网
与此同时,转型离不开对新能源技术等各方面的持续投入,企业往往要一边大手笔投入,一边精打细算。重组之后的资源整合,能不能给精打细算留出空间,也成为关键。
比如产品规划的差异化问题,各个姊妹车高度重叠,需要做出舍弃和保留;采购与供应链从分散走向协同后,可以在电池、芯片、智能驾驶硬件、汽车电子和原材料等领域推进联合采购,增强采购话语权和降本空间,等等。
这笔账目前较为乐观。花旗银行测算,从车型合理化、联合采购再到经销网络整合,预计将节省销售成本约2至3个百分点、销售及行政开支约1至2个百分点。
值得注意的是,对于外界关心的“重组后两家企业是否会重新分工”的问题,目前并不能确定。
据《汽车商业评论》报道,接近交易的人士透露,有关方面将重新组建公司,原广汽丰田方面主要负责研发和供应链,原一汽丰田方面主要负责营销、渠道和客户经营。
但截至三方签约,该分工安排未获官方确认,官方口径仅为两家合资公司将“共同肩负”研发、采购、生产、销售等职能。
目前市场的猜想颇多,一个关于业务差异化的推测是,未来一汽丰田将守混动的盘子,而广汽丰田继续主攻纯电。
目前新能源是市场里增速最快的路线,零售渗透率已超过燃油车。其中纯电盘子最大,广汽丰田手里有一套已经跑通的纯电体系,更有机会继续抢占份额。
一汽丰田则在混动上更有规模成效,据其公布的数据,2025年全年其智能电混双擎车型销售38.01万辆,同比增长14%,占其总销量约47%。
从区域市场结构上来看,分工也有天然的合理性。一汽丰田的根基在北方,冬季低温环境天然不利于纯电续航表现;广汽丰田背靠珠三角,而华南是中国新能源渗透率和接受度最高的区域之一。
但猜想终究只是猜想,南北丰田最终怎么分工,要看三方接下来的每一步。
图源一汽丰田微博
从行业来看,中国一汽与广汽集团的整合如果成功,不仅将改变两家公司的处境,也会给整个汽车业带来想象空间。
在此之前,车企之间、车企内部已经有多种形式的协同整合:2024年6月,长安汽车与广汽集团签署战略框架协议;同年10月,上汽集团荣威与飞凡正式合并;同年11月,吉利集团宣布极氪、领克品牌战略协同。
但这一次,是央企与地方国企之间,第一次以市场化换股的方式完成资本绑定。如果它能顺利走通,那么往后无论是央企、地方国企,还是传统民企、新势力车企,整合的可能性和空间,都会变得更大。
(本文头图来源于一汽丰田微博。)