
 搜索

近期,马斯克异常活跃,接连放出重磅消息。
美东时间10月15日,得州SpaceX测试基地,一辆无人的白色跑车Roadster高速冲上特制的垂直环形坡道。在与地面近乎垂直的跑道上,车身悬停数秒,随后沿着与地面平行的跑道向后腾空跃出,在半空中完成翻转,最终平稳落回地面。紧接着,这辆车再次腾空而起,飞越了一排停放的新车障碍物。特斯拉车辆工程副总裁拉尔斯·莫拉维在演示后说:“飞行汽车真的存在了。”
然而,这场炫目的科技秀并未打动资本市场。发布会后,特斯拉股价经历剧烈波动:盘前一度涨超4%,开盘后却迅速跳水,截至10月16日收盘跌2.13%,为354.72美元/股,单日市值蒸发约300亿美元。
但这不妨碍他的“新故事”还在继续加码。
10月19日,他在社交平台X上宣布,明年将向美国每一个孩子赠送一股他持有的SpaceX股票,据参考消息估算,这些股票的市值超过100亿美元。
10月20日,他又在SpaceX财报电话会上证实,SpaceX与特斯拉已成立特别委员会研究潜在合并,但强调仍需股东支持。受合并消息刺激,SpaceX盘后大涨超5%,特斯拉盘后也微涨约1%。
这种由宏大叙事推高的乐观情绪,在一天后被特斯拉的财务数据打破。美东时间10月21日,特斯拉发布2026年三季度财报:总营收280.46亿美元,同比微降0.2%;但GAAP归母净利润仅为7.87亿美元,同比暴跌43%;营业利润更是骤降56%至7.18亿美元,营业利润率从上年同期的5.8%被压缩至2.6%。财报发布后,特斯拉盘后股价冲高后迅速回落,最终跌幅超过3%。
马斯克在财报前夕密集“整活”,究竟是在为特斯拉的未来寻找新的估值锚点,还是用新故事掩盖造车主业的疲软?
利润“失血”
美东时间10月21日,特斯拉发布2026年三季度财报,总营收为280.46亿美元,同比微降0.2%,环比二季度下降0.7%。
从财报数据来看,三季度营收下降主要受两大核心业务拖累:汽车业务收入205.6亿美元,同比下降3%;能源生产与存储收入28.8亿美元,同比下降16%。
从利润端看,这是特斯拉近年来表现“最难看”的季度之一。
财报显示,特斯拉的利润大幅下滑主要有三大原因:一是运营费用同比激增39%至47.76亿美元,其中研发支出达27.61亿美元,同比增长近70%,同时包含2025年CEO绩效奖的股权激励费用持续攀升;二是汽车监管积分收入大幅减少,三季度收入仅为1.13亿美元,同比下降约73%;三是受关税相关客户退款影响,储能业务毛利有所下滑。
摄影:王超
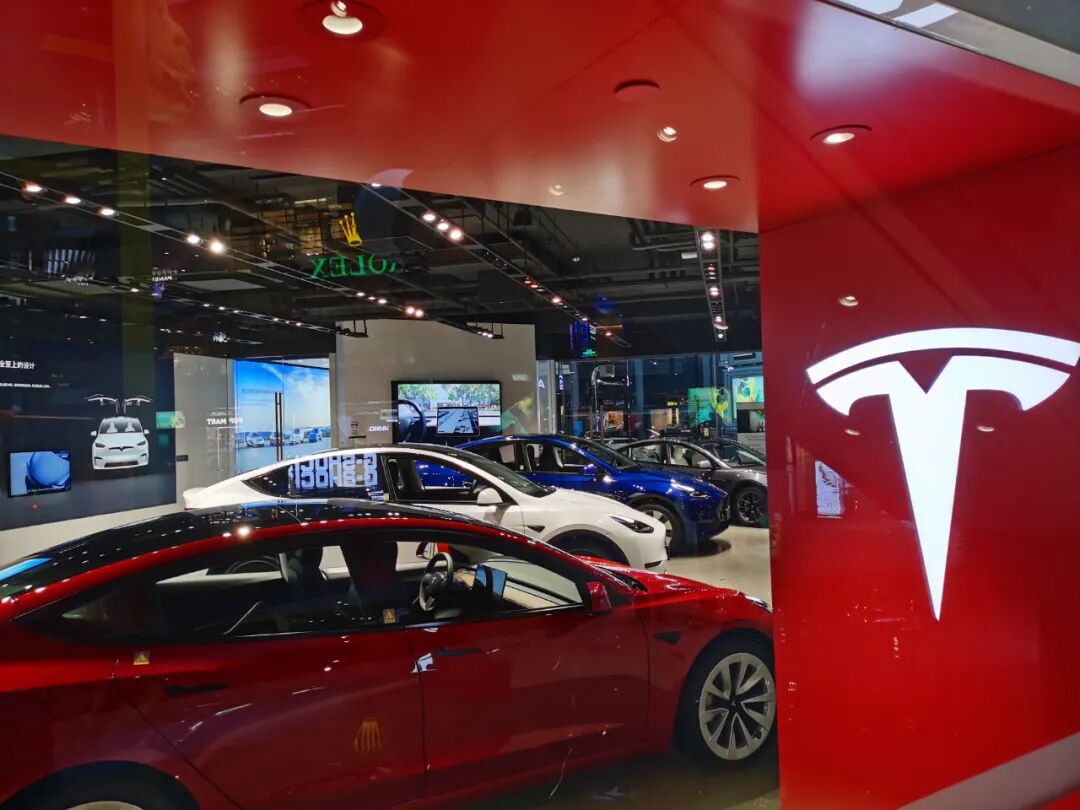
本季度特斯拉汽车总产量为464391辆,同比增长4%;总交付486532辆,同比下降2%。区域市场也存在亮点:特斯拉在加拿大、澳大利亚、日本、中国台湾创下季度交付纪录,CFO塔内贾称,Model Y本季度是欧洲销量第一的纯电动车及韩国销量第一的乘用车。
但特斯拉官方也表示,汽车业务收入和利润不佳主要在于本季度汽车平均售价下降,以及电池供应受限导致无法生产足够车辆满足积压订单。为此,特斯拉也在同步扩大电池制造能力,持续扩大超级充电站网络。
不过,服务及其他业务正成为特斯拉营收的新增长点,三季度这部分收入达46.1亿美元,同比增长33%,其毛利创下7.34亿美元的纪录(毛利率15.9%),主要由充电、保险和零部件销售驱动。其中,FSD订阅带动的汽车附带销售增长尤为显著。财报显示,三季度FSD采用率持续上升,北美新交付车辆中FSD搭载率超过75%;自第二季度末以来,特斯拉又获得了四个FSD批准(克罗地亚、斯洛文尼亚、捷克共和国和斯洛伐克)。截至目前,FSD已在九个欧盟国家可用,累计行驶里程超1.6亿公里。
此外,现金流是本季财报最大的亮点。第三季度经营现金流为62.63亿美元,同比基本持平;资本开支47.32亿美元,同比大增110%;自由现金流达15.31亿美元,同比下降62%,但大幅扭转了二季度-10.92亿美元的负值,明显好于市场对现金消耗的担忧。
押注未来
2026年三季度,全球新能源车(含纯电和插混)交付达486.3万辆,新能源乘用车渗透率攀升至27.4%,行业竞争进一步白热化。特斯拉在纯电赛道上正面临严峻的压力:比亚迪当季纯电销量达76.25万辆,领先特斯拉27.6万辆,且双方差距较二季度的7.7万辆大幅拉大;与此同时,国产新势力品牌也在奋起直追,零跑、小鹏、蔚来的单季交付量也分别突破31万辆、11万辆和10万辆。
在传统造车基本盘承压、竞争对手加速抢占市场的背景下,特斯拉正将战略重心与资本加速推向未来产业。财报显示,本季度研发费用飙升至27.61亿美元,同比大增近70%,资金主要投向超级智能(SI)、AI开发,以及Optimus、Megapack 3和Semi等新产品的量产前爬坡,构建第二增长曲线。
FSD使用率攀升的同时,特斯拉也在同步铺开自动驾驶出行网络。财报显示,9月3日,特斯拉开始在得州奥斯汀使用Cybercab提供Robotaxi(自动驾驶出租车)载人服务。截至季度末,其无监督运营里程累计接近200万英里,单季度增长达8倍,并保持每周双位数增长。且由于Cybercab零部件数量较其他车型减少50%,其得州产线规划年产能超过12.5万辆,实际产能更高。
商用车板块,特斯拉已在内华达工厂正式启动Semi(8级重型卡车)的量产,规划年产能为2.5万辆。
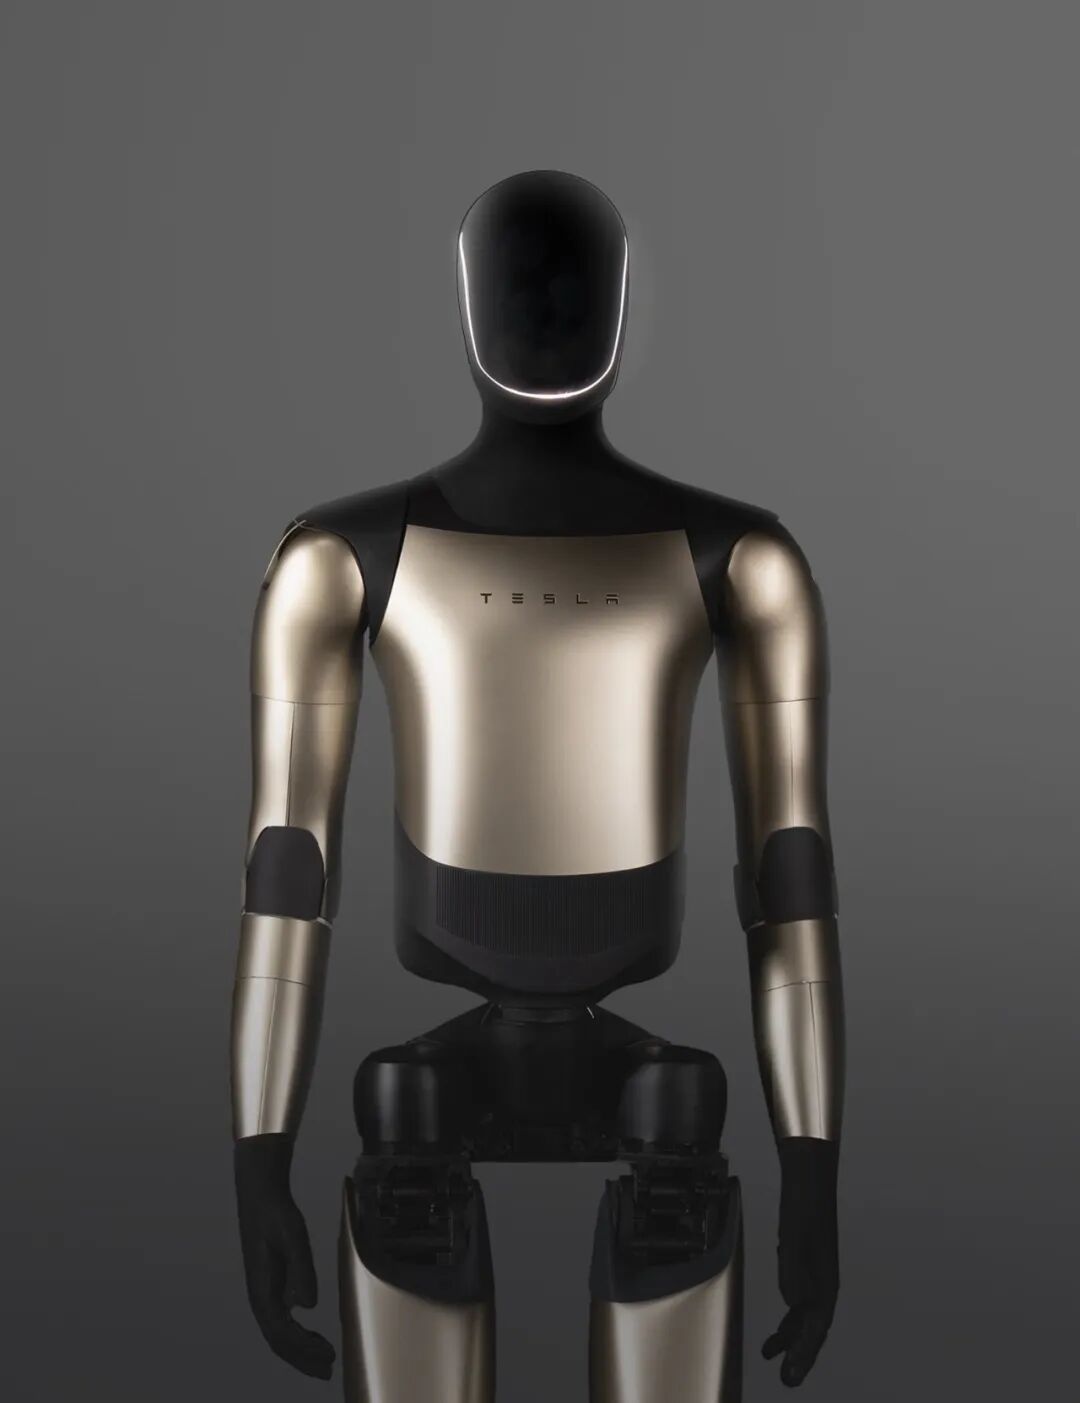
机器人业务也进入了量产验证期。Optimus已在弗里蒙特下线首批量产级机器人,奥斯汀的第二座机器人工厂正同步建设中。马斯克在财报电话会上透露,Optimus预计于明年实现每周2万台的产能。
为了支撑上述前沿业务落地,特斯拉正在巨额投入算力基础设施。公司计划到今年年底实现400兆瓦的SI(超级智能)训练算力,以加速车辆和人形机器人自主软件的开发。同时,奥斯汀Terafab自研芯片项目也在稳步推进,计划于2027年启动设备调试,预计明年5~6月产出首颗测试芯片,2028年第三季度实现商用芯片量产,该项目的长期资本投入或超过1000亿美元。
此外,特斯拉并未放弃对核心汽车业务的扩张。马斯克及高管团队在电话会上反复强调,他们的目标依然是到2030年左右实现年产500万辆汽车。
新“故事”时间表全面后移
尽管特斯拉在财报电话会中描绘了一幅“AI与制造双线并进”的宏大愿景,但资本市场显然对这份长期“承诺”缺乏耐心。财报公布后,特斯拉盘后股价下跌超3%。
这也暴露了特斯拉如今的问题,在汽车主业利润收缩的情况下,那些被寄予厚望的“新故事”,兑现周期也变得越来越长。
来源:X平台官方账号截图
在备受关注的机器人业务上,特斯拉的预期变得尤为谨慎。虽然弗里蒙特的产线已启动“早期生产”,但马斯克明确表示,要达到年化100万台、每周2万台的目标“至少还要一年,可能更久”。其根本原因在于产品设计仍未完全定型,AI、机电系统、可靠性及使用寿命等核心问题预计要到2027年底前后才能解决,届时才会开始向特斯拉以外的外部客户交付。
此外,硬件制造的核心瓶颈依然存在,马斯克坦言灵巧手仍是量产路上的主要挑战:“我们正在生产手部尚未完全定型的机器人。”这意味着,若要真正实现其畅想的“工业场景中危险、重复以及需要全天候运行的任务”,受制于当前灵巧手的技术卡点,马斯克预期的“一年后交付”恐怕还将面临延期。
这与马斯克此前给出的激进承诺形成了鲜明对比。此前他曾预期弗里蒙特工厂在2026年7至8月启动量产,最终年产能达100万台;得州第二工厂于2027年夏季投产,长期年产能1000万台。如今,这些目标均被推迟。
同样的情况也发生在其他前沿业务上。塔内贾透露,Robotaxi在2027年才能成为公司收入和盈利的重要组成部分。Terafab奥斯汀芯片工厂的首颗测试芯片计划于2027年年中产出,真正实现量产还要等到2028年。
面对主业造血能力的下滑和新业务时间表的整体后移,马斯克亟需新的刺激点来安抚资本市场的情绪。因此,除了在财报前夕利用特斯拉与SpaceX的合并传闻提振信心外,他在电话会上抛出了更具体的技术进展节点。
马斯克表示,他们计划在一两个月内发布一段Optimus的演示视频,重点展示其执行非预编程任务的能力;还计划于明年4月左右将AI5芯片集成到Optimus中,其计算能力将较AI4提升一个数量级。
随着特斯拉“新故事”的兑现节点被集体后移,资本市场还能为马斯克的愿景买单多久?