
 搜索

9月17日,沐曦股份约1396.6万股限售股将正式上市流通,占总股本约3.49%。
这笔解禁并不算大,但在前几天,同为国产GPU“四小龙”之一的摩尔线程,经历了一轮解禁冲击。
9月7日,摩尔线程约2577.45万股网下配售股份上市流通,当天,摩尔线程跌停,收盘价415.49元,此后股价进一步下行,9月16日的收盘价364元,比解禁前低约30%。
这难免让人担忧:摩尔线程刚经历过的事情,会不会在几天之后的沐曦股份身上再次上演?
一场相似的解禁考验
摩尔线程和沐曦股份面对的是同一个问题:解禁前流通盘都非常有限。
沐曦此次1396.6万股只占总股本3.49%,但相对于1852.86万股的流通股,扩容幅度约75%。摩尔线程此前2577.45万股解禁,占总股本约5.48%,相对于解禁前流通盘扩容超过80%。
原本稀缺的流通筹码,在某个时间节点突然大幅增加,由此带来的流动性冲击是解禁最直接的压力。
两次解禁背后的股份性质也高度相似。
摩尔线程此前解禁的主要是IPO网下配售股份。根据当时公布的网下配售结果,A类投资者(包括公募、社保、养老金、年金、险资、QFII等)获配比例达到98.44%。
沐曦股份此次解禁的,同样是IPO网下配售部分限售股,A类投资者获配比例达98.04%。
目前,沐曦股份的股价470元左右,较104.66元/股的发行价高出3倍多,不管是耐心资本还是以打新增厚收益的资本,这都是很可观的收益。
摩尔线程9月的解禁表现也已经证明,这种潜在的兑现预期转化成了现实的卖压。
如果再把视野拉到整个国产GPU板块,这种担忧可能更容易理解。
过去,国产GPU最大的投资吸引力之一就是稀缺性。在AI算力需求刚爆发的阶段,国内能做高性能GPU并具备产业化能力的公司并不多。市场很自然地把沐曦、摩尔线程等放进了“中国版英伟达”的叙事中。
现在这个市场正变得越来越不稀缺。
东吴证券的研究认为,国产AI芯片已形成一超(华为昇腾)、多强(寒武纪、平头哥、昆仑芯、海光信息)与新势力(摩尔线程、沐曦股份、壁仞科技、天数智芯)的梯队。
新势力中的几家企业都已经登陆资本市场,并且进入规模交付阶段。2026年上半年,几家公司的收入都到了10亿元量级,其中摩尔线程17.36亿元、沐曦13.24亿元、壁仞12.36亿元、燧原约11.2亿元、天数智芯为9.46亿元。
过去依靠“国产替代+AI算力+稀缺资产”支撑起来的高估值,开始面临新的考验。
摩尔线程此次解禁带来的剧烈波动,更像一个信号:国产GPU板块从之前的稀缺性定价,进入业绩兑现与估值重估阶段。解禁也不仅仅是一笔新增筹码,它可能成为市场重新审视公司估值的触发点。
当然,沐曦未必会复制摩尔线程9月解禁后的走势,毕竟,两家公司后续的解禁节奏不相同,后续潜在供给的压力也不相同。
摩尔线程在这一次解禁之后,3个月后还将迎来约1.86亿股解禁,占总股本约39.55%。沐曦12月份虽然还有一批股份进入解禁期,但整体仍属于小规模解禁,对流通盘的冲击相对有限。
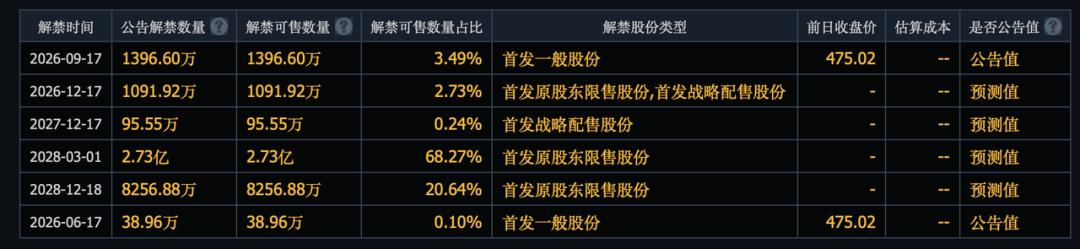
沐曦真正需要面对的,是这次解禁会被市场定义成一次短期筹码换手,还是会成为国产GPU估值继续下修的又一个催化剂。
业绩怎么样?
真正决定沐曦估值能不能站住的,还是业绩。
从账面利润来看,沐曦今年上半年实现归母净利润6.12亿元,是五家国产GPU公司中最高的一家。
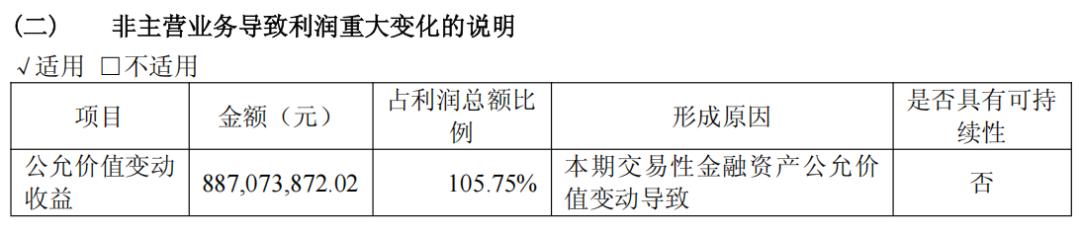
不过,6.12亿元归母净利润中,影响最大的一项,是8.87亿元交易性金融资产公允价值变动收益,扣非净利润为-4885.95万元,主营业务仍然没有实现稳定盈利。
当然,不到5000万的扣非亏损和去年同期的2.02亿元亏损相比,已经有了很大的改善。
卖AI芯片,本身是高毛利率的生意。上半年,沐曦综合毛利率57.22%,同比提升1.1个百分点,在五家国产GPU公司中居首位。但高昂的研发投入仍是刚性。
2026年上半年,沐曦研发费用为5.25亿元,同比增长15.28%,研发费用率为39.65%。57%的毛利率看起来很高,但在扣掉研发、销售和管理等费用之后,仍然不足以让主营业务整体稳定盈利。
沐曦的客户主要覆盖政企、运营商等行业,并参与智算中心和集群项目。这类业务具有较强的项目制特征,从订单交付到验收、结算,再到最终回款,通常存在较长的时间差。
这就造成了应收账款高企。6月末,沐曦应收账款达到9.69亿元,相当于上半年营收的73.23%;其中前五名客户占应收账款的60.25%。
与此同时,随着规模化交付,公司也需要向供应链锁定晶圆、封测等产能。于是,沐曦的预付款项从年初的8.34亿元增加到6月末的22亿元,半年增加了约163%。
上游和下游两头的压力,使得上半年沐曦产生了12.97亿元的经营活动净流出额,去年同期是8.83亿元。
对于沐曦这类GPU企业,财务模型的持续改善,只能从收入增长和客户多元化中来,用规模摊薄研发进而靠近盈亏平衡点。
2026年上半年,沐曦实现营业收入13.24亿元,同比增长44.67%。从收入规模来看,沐曦仅次于摩尔线程,但增速垫底,其他几家都有翻倍的增长。
沐曦的收入高度依赖C500系列(曦云C500和C550),2025年收入占比超过90%。C500是沐曦首款训推一体GPU,2024年2月量产,对标英伟达A100/A800。
C500系列量产时间较早,性能上正面临竞品追赶,下一阶段能不能继续把收入做大,还要看新产品。
2026年5月,沐曦的C600完成量产。这是沐曦首款基于全国产工艺与供应链打造的高性能通用GPU,从芯片设计、制造、封装到配套软件栈,进一步形成国产供应链闭环。C600通过了国家信息安全测评中心与国家保密科技测评中心的相关安全性和可靠性测评,开始具备向政企、金融、电信、能源等关键行业进一步的准入条件。
C700于2025年4月立项,性能上对标英伟达2022年发布的H100,进展是核心设计及功能验证已接近完成,下一步将推进流片、软件适配、客户测试和量产导入。
单卡之外,竞争才刚开始
C500、C600、C700解决的是产品迭代问题。但真正决定沐曦未来空间的,已经不只是下一代芯片能做到多高的算力。
随着大模型规模不断扩大,单卡性能已经很难决定一套算力系统的实际效率。卡间通信、软件调度和系统稳定性的重要性越来越高。
因此,国产GPU行业的竞争方式正在发生变化,从谁能设计出更强的芯片,进一步延伸到谁能把芯片、互连、软件和服务器组织成一套能够稳定运行的算力系统。
第一个竞争维度是集群能力。
当数千张GPU被放进同一个训练任务后,GPU之间的数据交换就成为影响集群效率的重要因素。阿里云、新华三等都提到,在万卡集群中,GPU真正在计算的时间并不多,大部分时间是在等待数据传输。
单卡的峰值算力难以充分转化为集群的有效算力,所以高速互连、集群通信、超节点以及大规模扩展能力,正在成为单卡性能之外的新竞争点。
于是,“超节点”成为最受关注的算力基础设施。超节点把多张GPU通过高速互连组织成一个更加紧密的计算单元,让原本相对独立的GPU能够协同工作。
沐曦正在沿着这条路线向下游延伸。7月WAIC上,公司发布曦景S600超节点,单机柜支持64卡高密度全互连,并可进一步扩展至万卡级集群。
6月,由云工场科技主导建设的无锡沐曦国产GPU万卡智算集群一期工程正式点亮并投入运营,采用曦云C550算力设备,目前已有客户投入使用。项目总投资约25亿元,主要面向大模型训练、推理及行业模型应用等场景提供算力支撑。
摩尔线程的商业化进展则更早一步,其夸娥智算集群上半年实现6.6亿元销售合同交付并确认收入,并已用于超大参数大模型训练。
两家公司都已经不再只是单纯卖GPU,而是在向“GPU加互连加集群加软件”的系统竞争靠拢。
第二个维度是软件生态。
对客户来说,换一块GPU不只是换硬件,背后涉及软件栈、开发环境和应用适配的全面迁移,软件生态的迁移成本很难用数字衡量。
沐曦的MXMACA软件栈支持超过6000个CUDA应用和超过1000个模型的原生适配,平台注册开发者已超过35万人。客户从英伟达平台迁移的摩擦越小,采购决策的阻力就越低。
但兼容CUDA解决的只是“能不能用”的问题,还没有解决“为什么一定要用你”的问题。如果客户选择国产GPU只是因为它能以更低的成本提供类似英伟达的使用体验,那么产品的价格天花板仍然会被英伟达锚定。
第三个维度是行业渗透。
不同行业的采购逻辑差异很大。政企和运营商看重国产化资质和合规准入,互联网客户对性价比和适配速度最敏感。能否理解这些差异并形成可复制的交付方案,是一项独立的能力。
沐曦渗透最深的行业是政企和运营商,此处不再展开。
互联网客户是算力最重要的采购方,能否在互联网客户上取得规模突破,直接决定其收入增速能否从当前的44.67%向更高的量级切换。
沐曦在招股书中坦言,在互联网企业客户开拓方面落后于国内友商。2026年半年报也没有单独披露互联网客户的收入贡献。
截至2026年9月14日,沐曦累计完成37个主流模型Day 0适配,覆盖腾讯、智谱AI、阿里
还有一个不能忽略的问题:规模做大之后的利润结构。
摩尔线程已经提供了一个样本。当业务从GPU销售走向集群和智算基础设施之后,收入确实可以快速做大,但服务器、互连设备以及系统集成等业务会带来更多硬件采购成本,综合毛利率因此承压。摩尔线程上半年综合毛利率56.95%,二季度单季已降至49.26%。
伴随着曦景S600的集群交付规模显著提升,沐曦股份的毛利率大概率也会面临下行压力。
这是国产GPU企业在规模交付阶段共同面对的选择:是守住芯片业务的高毛利,还是牺牲一部分毛利率来换取收入规模的扩大和客户黏性的增强。