
 搜索

日经和数据平台QUICK FactSet最近给出了一份数据:
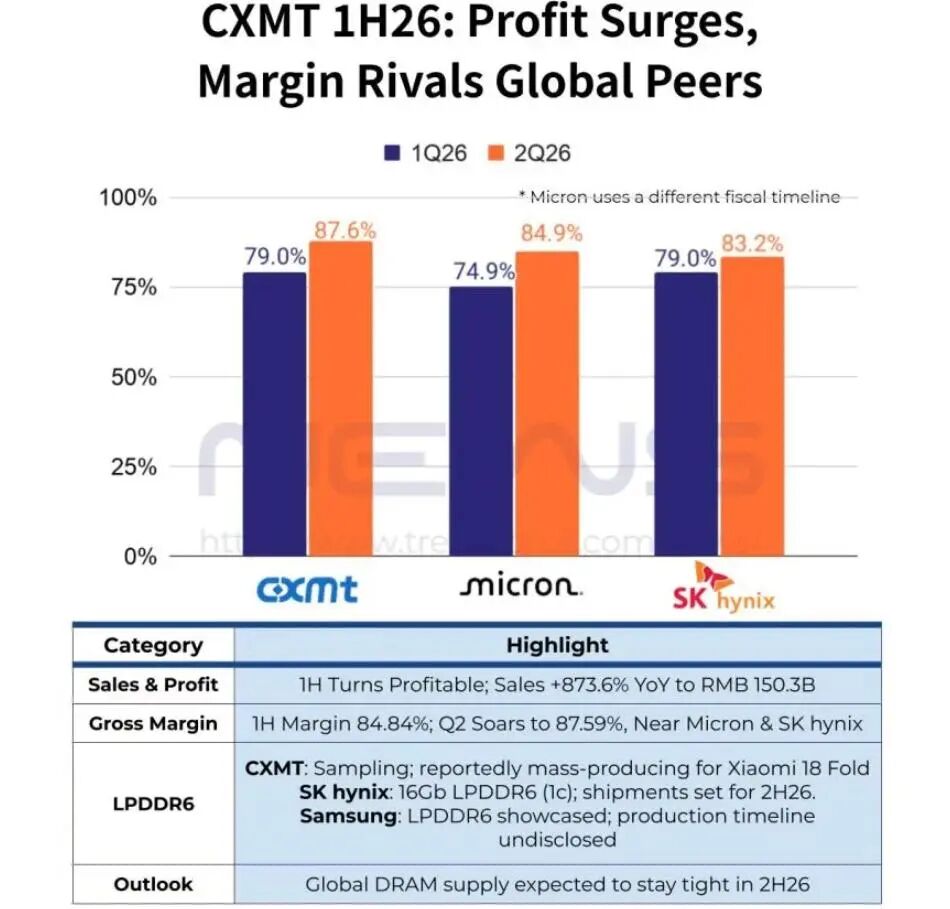
2026年二季度,长鑫科技以82%的息税前利润率登顶全球存储厂第一,美光80%、SK海力士76%、三星半导体70%,全被甩在身后。
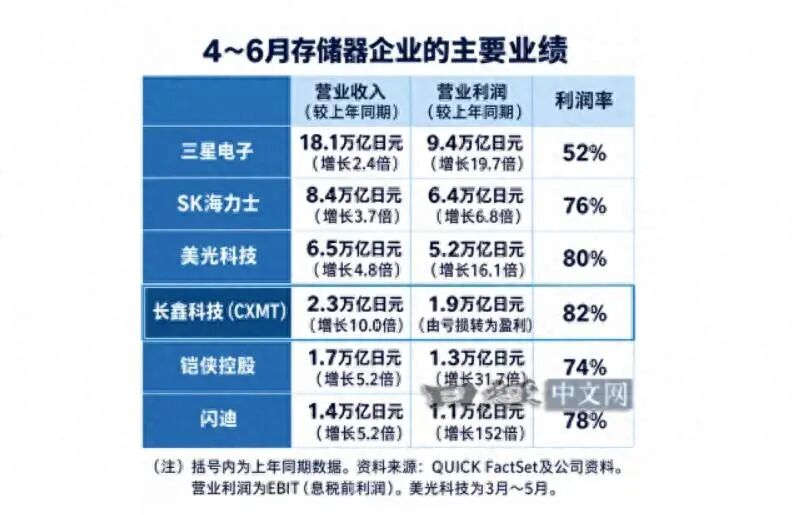
具体我们从财报来看:长鑫上半年营收1503亿、同比增长8.7倍,归母净利776亿,日均净赚约4个亿,毛利率约84.7%,净利率也有71.5%。一个造内存颗粒的重资产工厂,赚钱效率摸到了白酒的门槛。
首先要知道,82%是营业利润率,84.7%是毛利率,两码事。但不管哪个,这个利润率都是第一。
这个数据有点反直觉,毕竟,三星海力士美光如今捧着的是HBM,喂给英伟达AI显卡的高端货;长鑫主攻的,却是手机、PC里那些不起眼的普通DDR、LPDDR。卖家常菜的,凭什么比卖燕窝的还赚钱?
这背后,就是长鑫恰好站在了巨头主动让出的那条街上
这两年三星SK海力士美光三巨头集体把最先进的产能和天量资本开支,全往HBM和服务器高端内存上堆,普通内存利润薄、懒得伺候,主动收缩。
供给一脚踩了刹车,需求却没停——AI要内存,手机PC换机要内存,消费电子复苏还要内存。常规DRAM价格就这么被点着了。
而长鑫手里,满满当当全是这种"被巨头嫌弃"的产能。你们都去卷燕窝,整条家常菜街归我一个人摆摊,还正好赶上饭点。
瑞银测算,美光常规DRAM毛利率2026年二季度冲到67%,首次反超自家HBM的62%;美光自己也承认,DDR5的利润率已经超过了HBM,原因是长协结构叠加供应紧缺。
当最普通的产品都在捡钱,手里这种货最多、产能开得最满的长鑫,自然捡得最凶。
Counterpoint 9月报告显示,二季度长鑫全球DRAM营收份额首次站上10%,位列第四,而一年前它还在个位数。
这个市场被三家垄断了四十年,三星38%、海力士25%、美光24%,从没第四个玩家摸到过两位数的门槛。
这口肉,有一半是中国成本体系喂出来的
光有风口不够,风停之后比的是真功夫。长鑫能把利润做到这个数,这背后除了产品类型之外,还有很多重要因素,一个重要方面是成本控制问题。
先说人。晶圆制造是重资产,人工在总成本里占比并不算高,最大头是设备折旧——但"人"的优势,实实在在体现在建厂、爬坡和研发的速度上。
同样建一座厂、爬一次良率、啃一代新工艺,中国几千名工程师能轮班连轴转,从动工到投产的周期、单位人力的产出,明显快于人才断层、年薪高企的日韩,把时间和试错成本给打了下来。
再说料。中国是全球唯一拥有联合国产业分类全部工业门类的国家,落到芯片厂特别具体——
特种气体、化学品、靶材、封装基板、结构件、厂房机电,越来越多能在几百公里半径内配齐,采购半径短、物流便宜、出问题当天就有人飞过来改。
三星海力士不少耗材得跨海采购、等船期、吃汇率。当然也要清醒,最尖端的个别材料至今还攥在日本手里。
再一个是研发效率。中国厂商的强项往往不是花钱少,而是同样的钱迭代更快:腾讯、阿里、华为这些大客户就在隔壁,要什么颗粒拉个群就能联调。
后发还能少走弯路、绕开别人踩过的专利坑。再叠加重资产那道最肥的杠杆——满产摊薄折旧,产线从半开拉到爆满,几百亿设备折旧摊到每颗芯片上断崖式下降。
人快、料近、研发猛、折旧薄,四股劲拧在一起,才有了那个84.7%。
但这个数字里,有周期性的因素在里头。
长鑫的毛利率,2022年是-3.13%,2023年-1.93%,2024年才5.58%,2023、2024连续两年净亏上百亿。就在一年多前,它还在亏损的泥里打滚。
暴利从哪来?除了涨价,还有一块会计上的"回补":前几年内存崩盘时计提了巨额存货跌价准备,如今价格反转,这些减值转销回冲,会反过来垫高当期毛利率。
有测算剔除这块后,2025年真实毛利率约37.8%。换句话说,今天的84.7%里,有一部分是把前两年冻僵的钱,趁这个季度焐热了拿回来。
这就是存储业最残酷的规律:涨价时,家家都是茅台;跌价时,个个都被打回现实。
风停之后,真正的考验才会来
我们知道,从技术层面来看,HBM是存储技术中金字塔顶尖那一层:
硅通孔、3D堆叠,要跟英伟达、AMD一颗一颗联调认证,签多年长协,全球就三家能交货——海力士50%、三星33%、美光18%,价格它说了算,客户排队求产能,这是能御寒的棉袄。
而常规DDR、LPDDR更像标准化大宗品,技术台阶相对低一档,牌桌上除了三巨头,还排着长鑫、南亚科、华邦、力积电一串玩家,没人能锁死客户,价格全看供需脸色。
一旦AI资本开支降温、各家新产能集中释放,最先被拖进价格战、利润最先跳水的,就是这一档。
不是因为它好造,恰恰因为能造它的人,比能造HBM的多。长鑫现在最赚钱的,正是这个"门槛相对最低、牌友最多"的段位。
长鑫的短板现在也很明显,HBM和先进制程还在追赶,最先进的EUV被卡着脖子,一部分高端材料仍依赖进口。
好在它没躺平,DDR5出货占比在提升,LPDDR6甚至传出要率先量产,正在拼命往高端爬。
所以这两年,长鑫吃到了这一波红利之余,也在趁着常规内存暴利、现金流滚滚、IPO又募来295亿,赶紧把钱砸进HBM、先进制程和设备材料国产化,把"周期赏的钱",赶紧修成一道"技术的墙"。
存储是一场马拉松,从来不比谁在夏天赚得最猛,只比谁在冬天还站着。
份额破10%、打破四十年的四强格局,这是真本事,长鑫拿到了入场券,但82%远不是竞争的终点,更多也是吃到了周期下的红利。
风口上最能赚钱的人,年年都有;退潮后还没裸泳的人,才是真高手。
全球第一这顶帽子,现在戴还太早。等下一个冬天,它穿着自己织的HBM棉袄走出来——那时候利润率还是第一,才是真本事。