
 搜索

台积电拟在得州达拉斯启动美国第二园区,规划再建6座先进晶圆厂,总投资估超亚利桑纳州的2650亿美元。美国客户占其营收约75.64%,叠加最高200%关税威胁,加码在美产能渐成必答题。本文拆解其战略动因、集群效应与水电信工等落地困难。
客户“点名”在家门口建厂
半导体设备业界近日传出重磅消息:台积电拟扩大美国制造版图,继亚利桑纳州之后启动美国第二园区计划,再盖6座先进晶圆厂,落脚得州达拉斯呼声最高,总投资金额估将超越亚利桑纳州的2650亿美元。截至发稿,台积电尚未回应,但多名不具名的供应链厂商私下证实,业内确实在流传这一消息,只是业主尚未通知预做准备——供应链普遍判断,评估已进入尾声,台积电董事会尚未拍板。
这步棋不是心血来潮,而是被三股力量推着走。
第一股是客户结构。台积电美国客户占其营收比重,在今年上半年已高达约75.64%,英伟达、英特尔、AMD、苹果等大客户都在表态支持美国在地生产。七成半的收入来自美国客户,产能在地理上却隔着一片太平洋,这个结构本身就是压力。打个比方,这就像总店开在东亚,四分之三的客人却都住在太平洋对岸——客人们如今不但点名要你在他家门口开店,态度还越来越硬。
第二股是关税大棒。特朗普政府再次扬言,芯片制造商必须迁回美国,否则将被征高达200%的关税。对台积电而言,这不是可以慢慢观望的背景噪音,而是直接写进成本模型的变量。
第三股是需求洪流。为应对AI与高性能计算(HPC)客户的强劲需求,台积电2026年一季度营收达359亿美元,同比增长40.6%,其中HPC平台贡献了61%的晶圆收入,先进制程(7nm及以下)合计贡献74%;公司预计2026年资本预算将逼近520至560亿美元区间的上限。魏哲家明确说,AI是跨十年级别的结构性需求,未来数年先进芯片的供给都追不上算力需求。
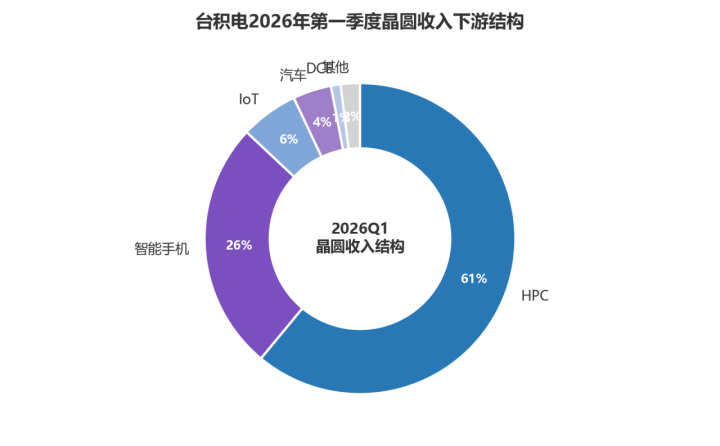
图表解读:HPC一家独占61%,智能手机26%,其余领域合计仅13%——AI与高性能计算的需求洪流,正是台积电疯狂扩产的原动力,也是美国客户议价能力水涨船高的底气所在。
第二园区是什么:从单点工厂到双核走廊
先看已有的底子。台积电亚利桑纳项目最初投资650亿美元,建成两座晶圆厂;2025年3月,台积电宣布对美再投资至少1000亿美元,用于兴建3座晶圆厂、2座先进封装厂;凤凰城厂区的总投资额目前已拉高至2650亿美元,规划包括6座晶圆厂、2座先进封装厂及一个研发中心的完整制造集群。
若得州第二园区成行,意义就完全不同了——那不再是单个厂区的追加,而是把美国制造从一座园区升级为一张网络:亚利桑纳的晶圆制造,串起得州的先进生态系,形成所谓的美南半导体双核走廊。
选址得州达拉斯的产业逻辑相当扎实。达拉斯及北得州素有硅草原之称,拥有成熟的半导体制造、硅晶圆供应链、光通讯与国防军工集群,德州仪器、Coherent、三星、特斯拉等大厂都在当地设厂。三星已计划在得州投资370亿美元建设两座先进逻辑晶圆厂,2026年投产;台积电若落地,群聚效应将进一步放大,也正好满足美国政府供应链本土化的要求。更现实的是资源账:得州人才充裕、税负低、电力稳定,而亚利桑纳厂区正面临当地缺水、缺电、缺工的三重挑战。同一笔投资,落在得州的边际阻力明显更小。
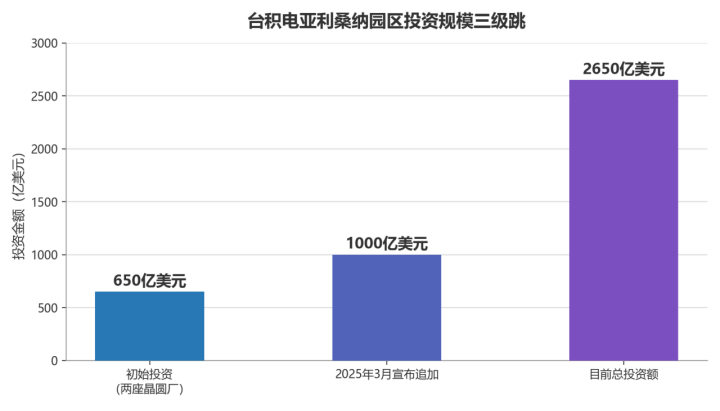
图表解读:从650亿美元的两座晶圆厂,到追加1000亿美元,再到2650亿美元的完整制造集群,亚利桑纳的投资台阶是逐级加码的;得州第二园区若成行,起点就要超过这个终值——美国制造在台积电版图中的权重只会越来越重。
账要算两头:战略收益与现实困难
这笔投资的对与难,得放在一起看。
收益端有三层。其一是客户绑定:产能贴近客户,等于把美国大客户的订单锁得更死,在英伟达、苹果的供应链版图里从可选项变成必选项。其二是关税避险:在地生产直接消解最高200%的关税威胁,这一点在特朗普政府的态度下权重极高。其三是地缘分散:台积电近年加码海外布局,本就出于贴近客户、分散地缘政治风险、克服中国台湾土地与水电资源限制的考量。顺带一提,地缘的不确定性不只在产业面——台积电(南京)的VEU授权已接获美国政府通知,于2025年12月31日撤销;把更多产能放进客户与政府都放心的地方,是应对不确定性的通行做法。
困难端同样有三层。第一层是资源与人力。亚利桑纳的缺水缺电缺工已是进行时,得州虽然条件更好,但一座晶圆厂动辄数千名工程师,此前台积电亚利桑那厂就曾因中国台湾工程师签证问题遭遇当地工会请求国会阻挠;任何新园区都绕不开本地化的用工磨合;第二层是成本。美国建厂的成本劣势长期存在,台积电已计划在2027年上调先进及成熟制程代工价格,涨幅最高可达10%,以对冲材料、设备与海外新厂建设成本上涨的压力。海外产能的折旧与运营成本,最终会传导到全行业的芯片价格里;第三层是技术与产能的边界。台积电自己说得很清楚:美国亚利桑那厂短期不可能自给自足,中国台湾永远是核心研发和主力生产基地;先进制程的主场仍在台南,2nm制程正于今年下半年量产爬坡,台南与亚利桑那的3nm厂在加快建设,但供给紧张仍将持续。第二园区大概率承接更先进节点,这既是投资额预计超越2650亿美元的原因,也意味着技术管理半径被进一步拉长。
双轨时代:中国台湾芯,美国厂
把视野拉远,台积电的全球布局已是多点开花:亚利桑纳之外,日本熊本工厂2024年12月量产,熊本二厂在建;德国德累斯顿晶圆厂计划2027年量产。但所有这些海外工厂加起来,都改变不了一个基本格局——核心研发与主力产能留在中国台湾,海外厂是贴近客户与规避风险的卫星。得州第二园区不是把家搬走,而是在客户家门口开一间更大的分店。
对全球半导体版图而言,如果达拉斯最终雀屏中选,美南双核走廊将改写美国的芯片地理:从凤凰城到达拉斯,先进制程、先进封装、研发中心连点成网,三星、德州仪器、台积电在同一片草原上互为邻居。对中国台湾而言,这既是订单确定性的加分项,也是产业话语权的一道长期考题。
眼下唯一确定的是不确定本身:传闻尚未经台积电证实,董事会尚未拍板,总投资的最终数字也还是个谜。但方向已经清楚——当四分之三的收入来自美国客户、关税与需求双重加压时,第二园区大概率只是时间问题。半导体行业的这一轮搬迁,比所有人预期的都要快。